2026-09-29
此前,《智能新观察》在《高盛预测:人形机器人10年内出货量暴增4.6倍,价格将腰斩!》一文中已指出当前众多机器人品类的“降价潮”现象。整机价格之所以能持续下探,根源在成本侧。在一台机器人的硬件物料清单(BOM)中,就能直观看到整机降本分布在哪些环节。
据行业机构的拆解测算,一台人形机器人的硬件成本中,负责机械运动的执行器与关节模组合计占比约 40%~60%,是价值密度最高的环节;负责机器人的环境感知、力控交互和自主导航的感知系统占比约 10%~20%;负责整机的供电与续航的电源系统占比约 5%~10%;其他结构件与辅助件(外壳、线束与连接器、轴承/紧固件、灵巧手等)合计占比约 5%~15%。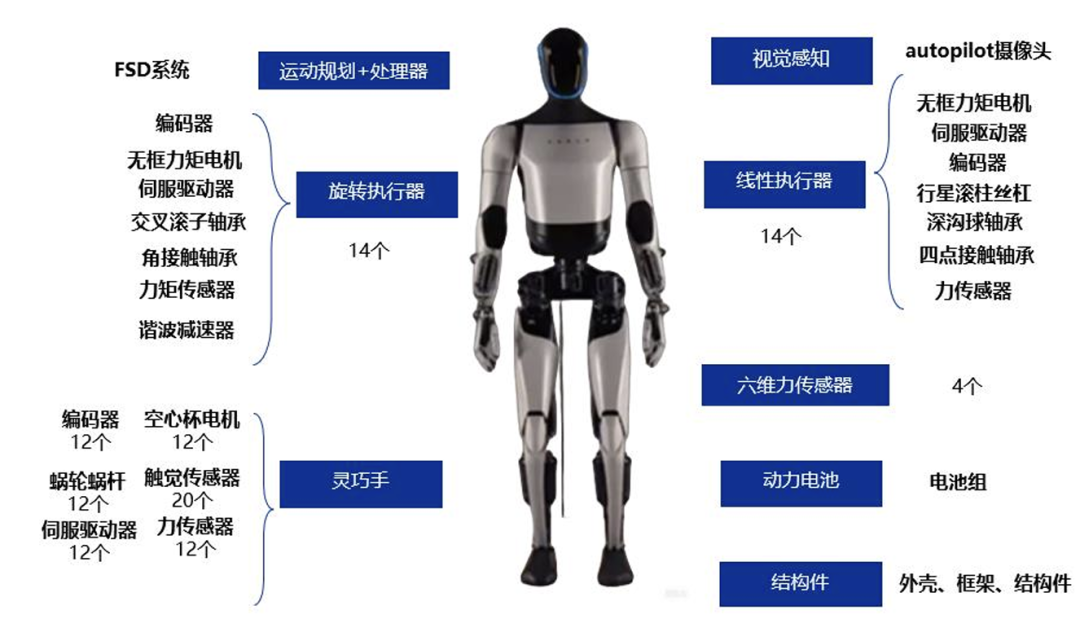 这些零部件加起来,占去一台人形机器人硬件成本的六到七成。因此,降本的主战场在于这些环节。本文通过整合行业报道及权威行业报告,不完全梳理出机器人部分核心零部件整体降价趋势以及具体企业产品的降价情况。
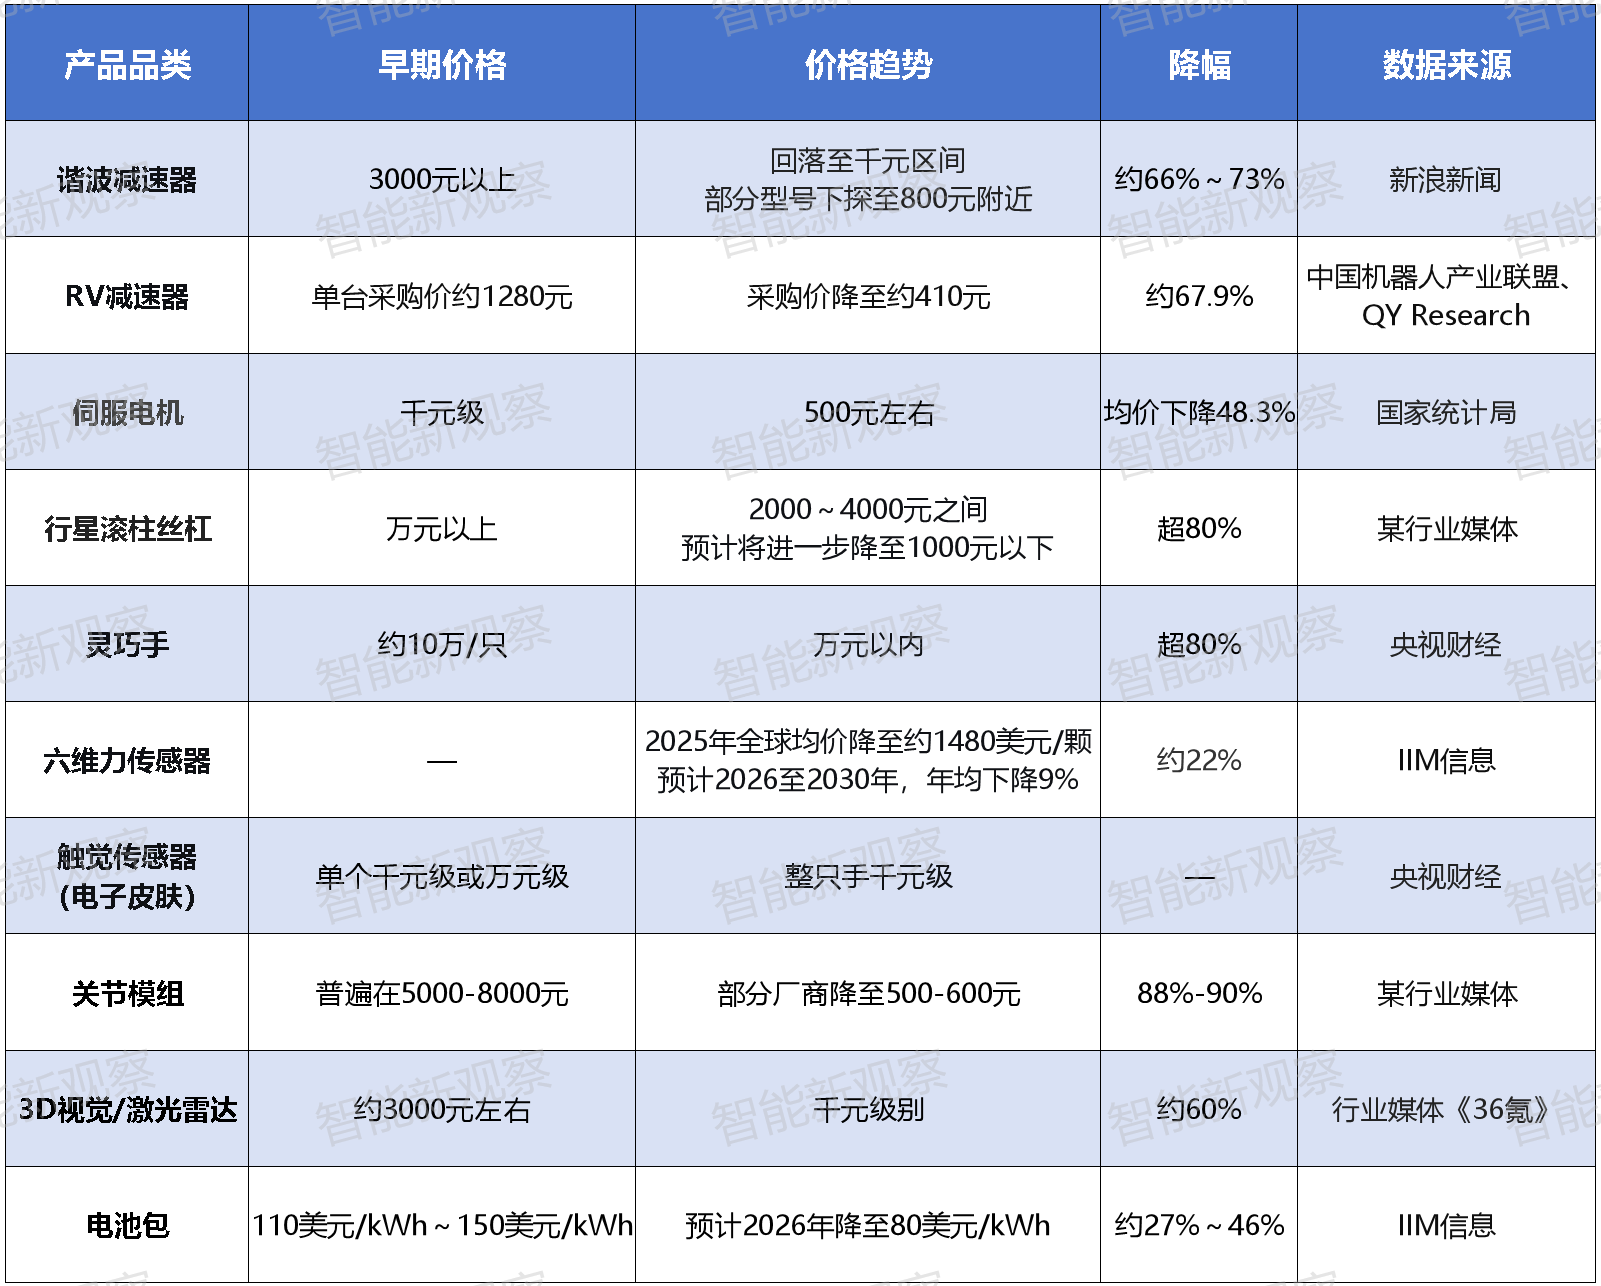
 从表中可看到,机器人核心零部件在近年普遍出现了不同程度的降价,其中行星滚柱丝杠、灵巧手、关节模组三个品类的降幅最为突出,均超过80%,关节模组的降幅更达88%~90%;减速器与视觉感知环节的降幅集中在60%左右;能源系统(电池包)、六维力传感器与伺服电机的降幅集中在50%以下。
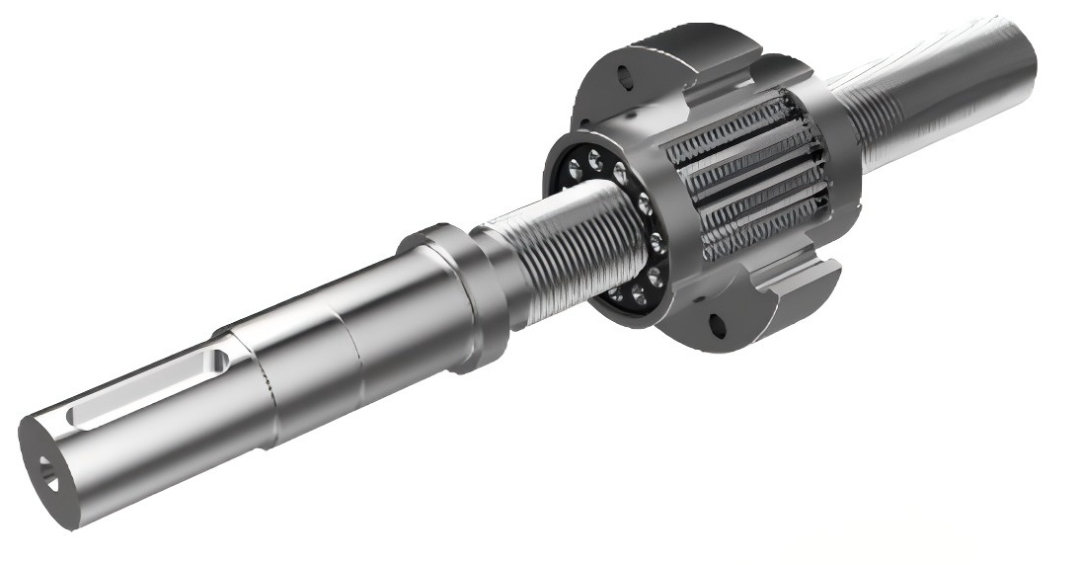 在很长一段时间里,高精度的行星滚柱丝杠作为“小而贵”的核心部件,其售价常年在15000元到25000元左右,一台全尺寸人形机器人通常需要安装10根到14根,仅这一项零部件的采购成本就占比极高。但据行业媒体报道,目前国产行星滚柱丝杠的单套价格已经下降到2000元到4000元之间,随着产能进一步释放,单套价格预计将进一步降至1000元以下。
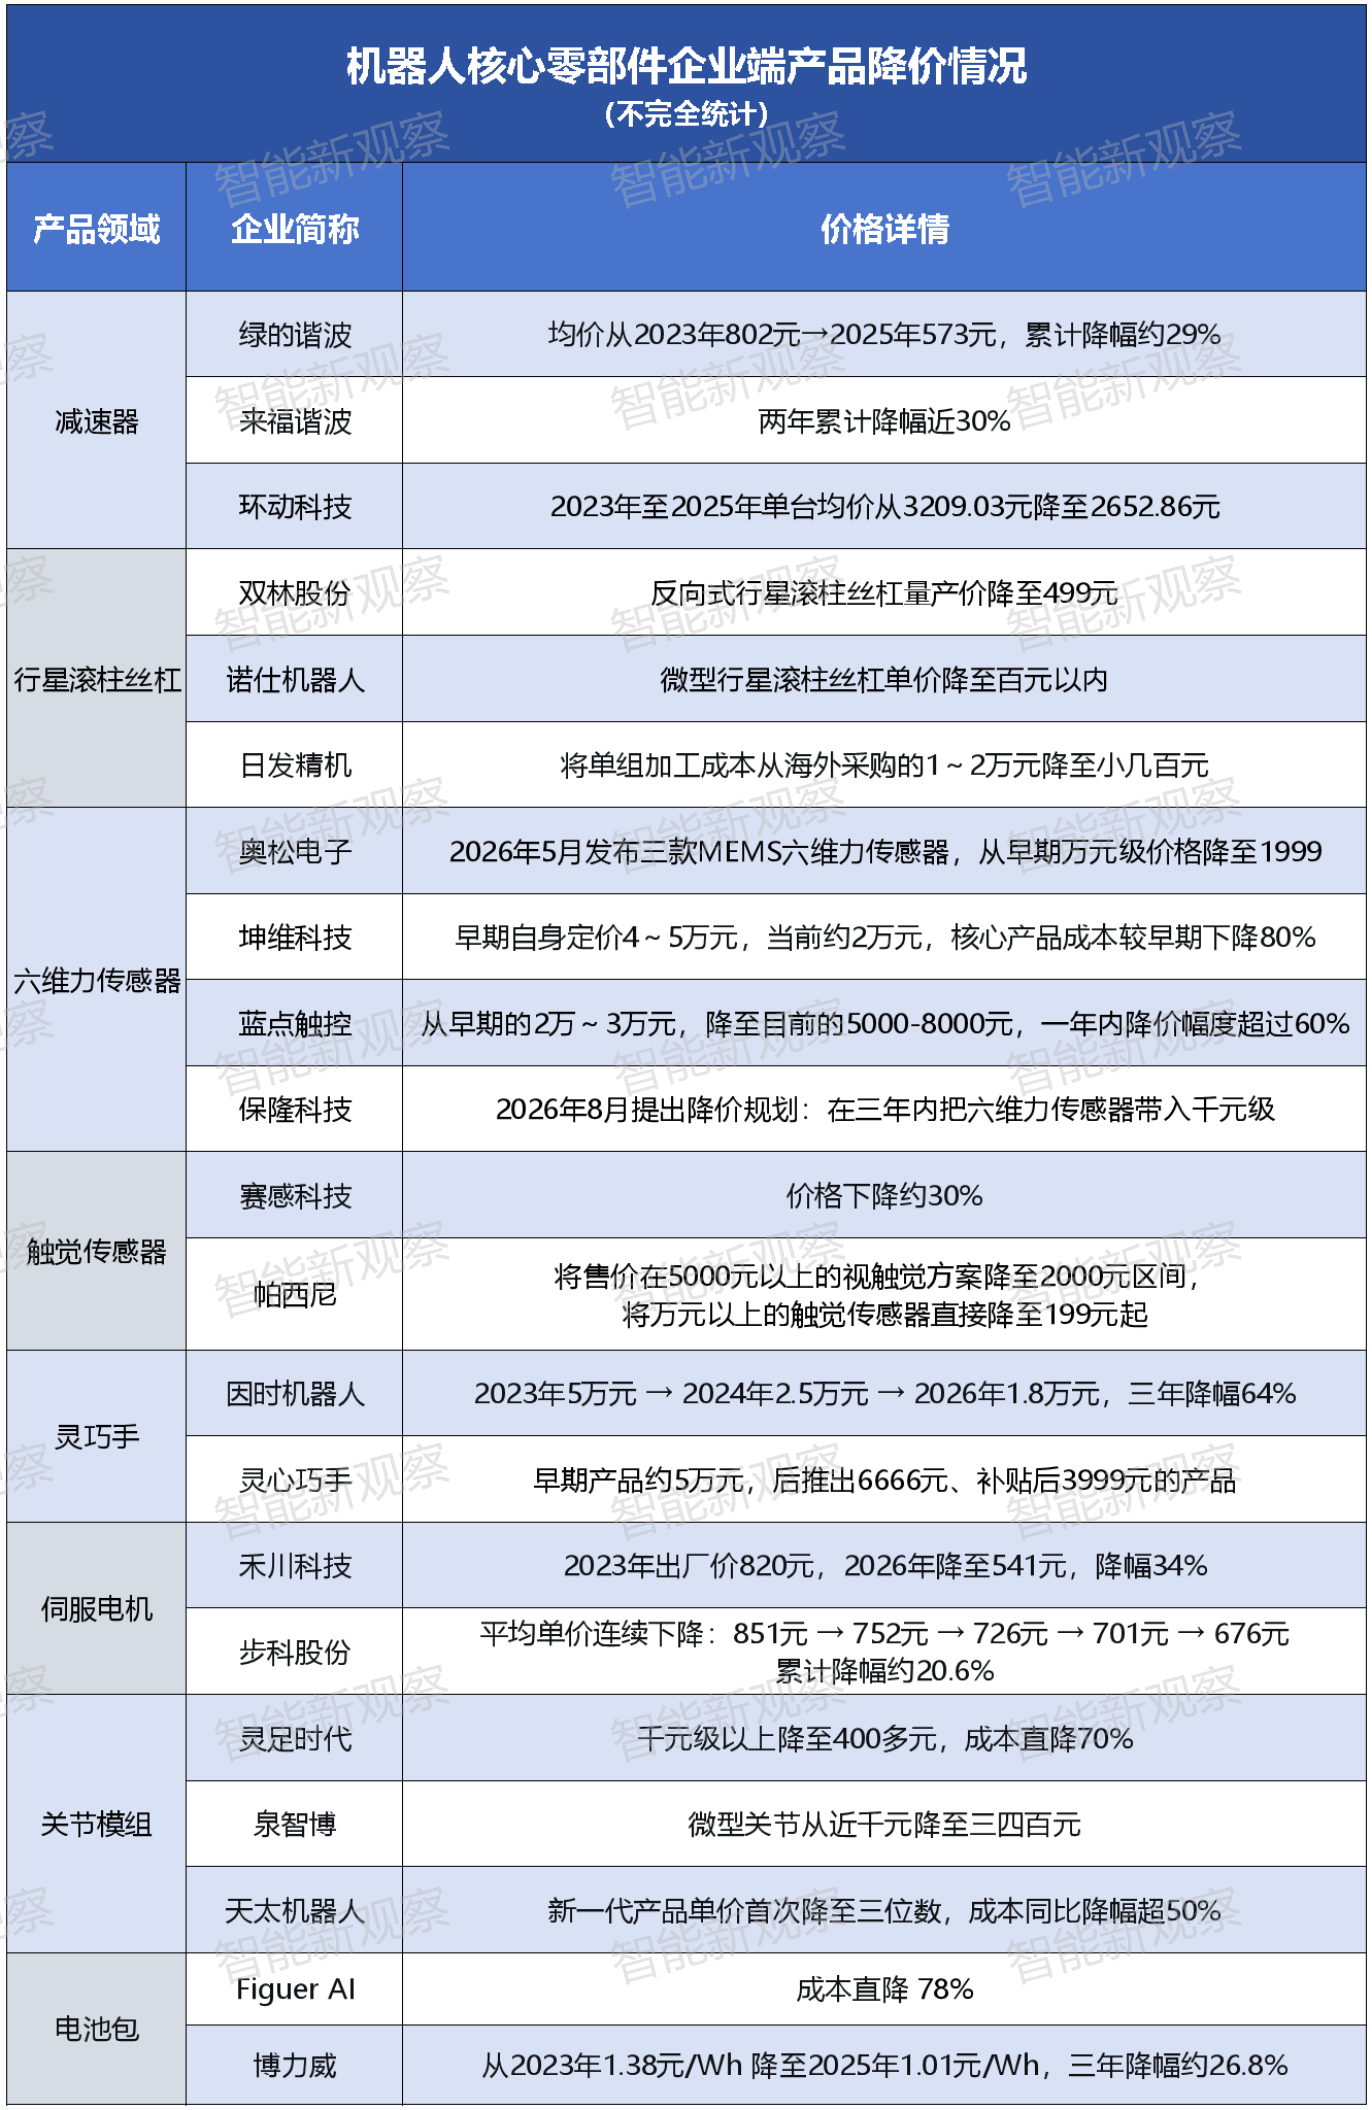
同时,更有企业将这一品类的价格继续“击穿”。双林股份在2026年1月宣布其C3精度行星滚柱丝杠量产定价499元,诺仕机器人的全球最小行星滚柱丝杠,量产价格降至百元级。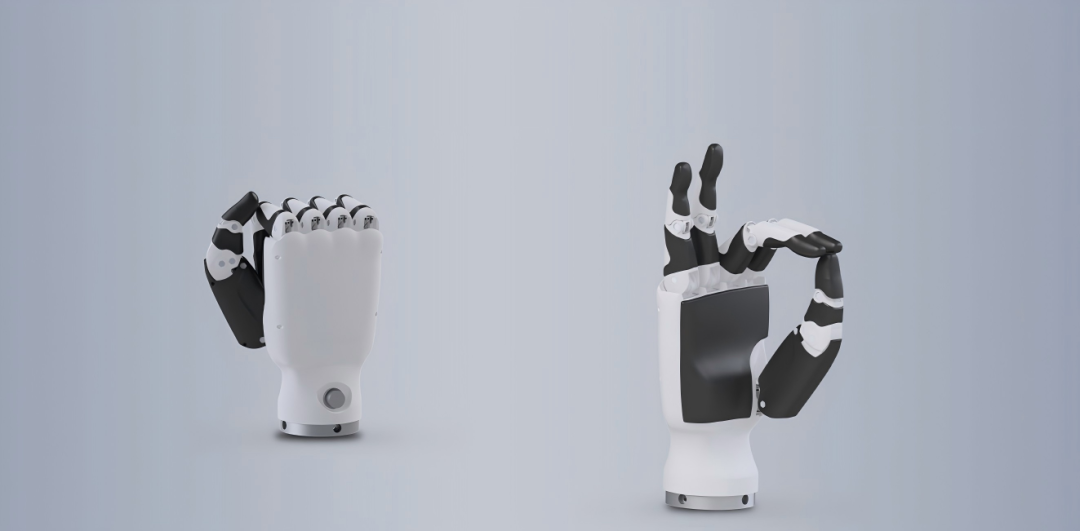 在灵巧手领域,则呈现产品大幅降价、销量翻倍增长的变化。GGII数据显示,2026年灵巧手市场销量预计达到7.02万只,同比增长265.63%。与此同时,深圳一家灵巧手企业负责人在接受《央视财经》采访时表示“前年灵巧手平均一只5万元,今年基本能做到1万元以下”。
 关节模组的降价也同样显著。国地共建人形机器人创新中心首席科学家江磊在采访时说道:“在2018年,一个关节可能要五六万元,现在只要五六百元”。在这一领域中,泉智博、灵足时代等厂商进一步将基础关节模组成本压缩至三四百元。
在整体降幅空间较缓的环节中,也有部分企业的降价动作更狠。如六维力传感器领域帕西尼发布的全球首款霍尔效应六维力传感器PX6D定价1688元,价格仅为传统方案的十分之一;前文提到的深圳企业,将曾经进口单价10万元的触觉传感器价格压到199元起。
以上机器人核心零部件价格的一波下移,让机器人的量产与普及成为可能。国产替代完成工艺突破、规模效应摊薄成本,本是一个行业发展到一定阶段的自然结果,却也引起了一定焦虑。
降幅80%的灵巧手赛道,竞争加剧
在降幅超过80%的三个零部件品类中,灵巧手是一个值得关注的赛道。以往,灵巧手部件大多由灵心巧手、因时机器人这类专业厂商供给。随着灵巧手部件越来越得到重视,不少整机厂商选择开辟自己的灵巧手自研产线。 宇树科技、乐聚机器人在近期都发布了新款产品,宇树的五指灵巧手Dex5-S采用与真人手1:1的尺寸设计,售价压在3.99万元,目前已开启量产交付;乐聚机器人与黑漫科技联合发布大圣1工业级可变构灵巧手,以“七十二变” 的动态重构能力适配产线内多样化的作业任务。智元机器人更将灵巧手业务拆分成立独立子公司“临界点”。
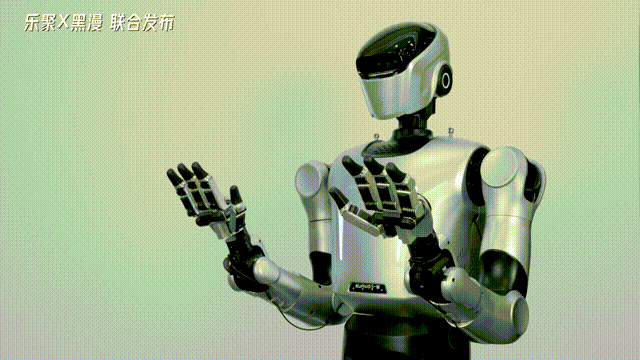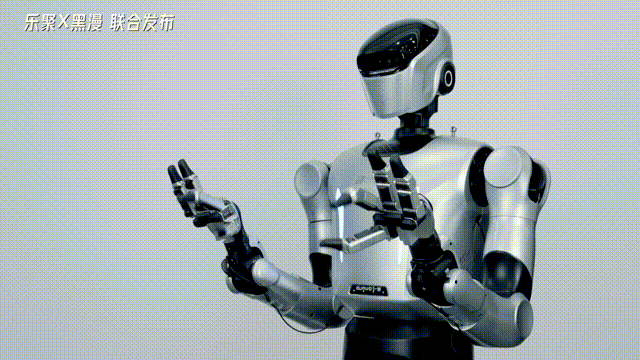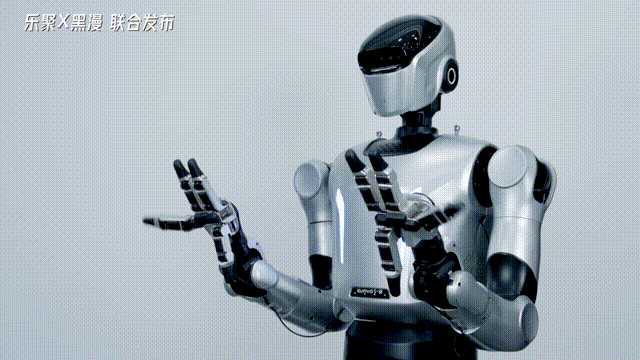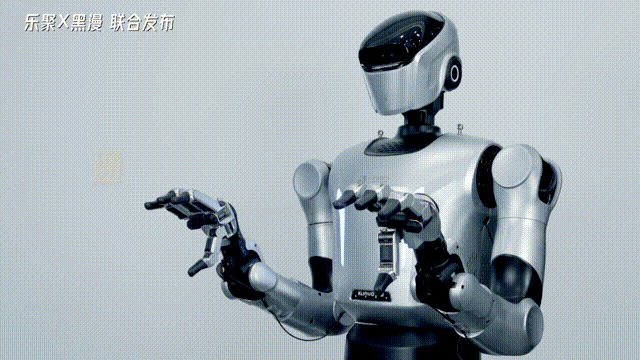 整机厂商不断涌入赛道,背后的考量不止是通过规模量产降低整机的边际成本。更重要的是将灵巧手这一核心部件的定价权与带来的能力边界权掌握在自己手中,避免被上游零部件厂商“卡脖子”。灵巧手这个难啃的“硬骨头”,成为行业新的竞争点之一。而玩家越来越多的情况下,灵巧手在技术路线和定价策略上的竞争也同步加剧。
当品类均价被拉平,行业的价格战就难以避免。为应对新一轮的竞争,一些整机厂正在通过资本手段锁定供应链关系。
如六维力传感器领域的蓝点触控,股东名单中除了红杉中国、宁德时代、广汽、上汽、中芯等财务与产业资本,还出现了智元机器人和银河通用这类整机厂商,这两家企业此前都是蓝点触控的核心客户。此外,智元、灵心巧手也以战略产业方身份跟投关节模组企业泉智博的融资。 这些现象说明了机器人供应链关系的锁定方式正在从价格锚定转向资本锚定。今后核心零部件厂商的压力不仅来自价格竞争,也要看背后是否有“靠山”。进入整机厂的资本版图,成为零部件企业新的竞争。
当前,机器人领域的发展速度虽说迅速,但人形机器人、机器狗等大部分品类的大规模量产才刚刚开局,甚至一些机器人的量产能力跟不上其订单量。在这一现状下,产业链上游就迎来了一轮大面积降价,降价先于规模的风险正在积累。
若未来几年降价速度持续快于放量速度,机器人出货量不能达到支撑当前产能利用率的水平,零部件厂商的利润空间很可能被压缩到无法支撑研发投入的水平,一批将价格压至成本线附近的零部件厂商的风险将加大。
这一现象在部分上游企业中也已有预兆:行业龙头绿的谐波的毛利率在2026年上半年同比下降2.51%,同期的综合毛利率从41.14%降至32.26%;中大力德2026年上半年的综合毛利率从上年同期的约27.74%降至23.28%,降幅4.46%,其中精密减速器业务毛利率仅14.56%,同比下降9.04%。
这轮核心零部件降价,表面看是国产替代与规模效应叠加的结果,但实际触发了诸多连锁反应。
供给方的角色、供应链的绑定方式都在价格下行的过程中展露。同时,行业竞争也在多个维度上同步加剧。整机企业涌入灵巧手赛道、上游企业与整机企业的资本绑定新模式开启、部分零部件厂商的利润空间开始承压,核心零部件领域在价格、利润、资本这几条战线上的争夺由此全面展开。