2026-09-15
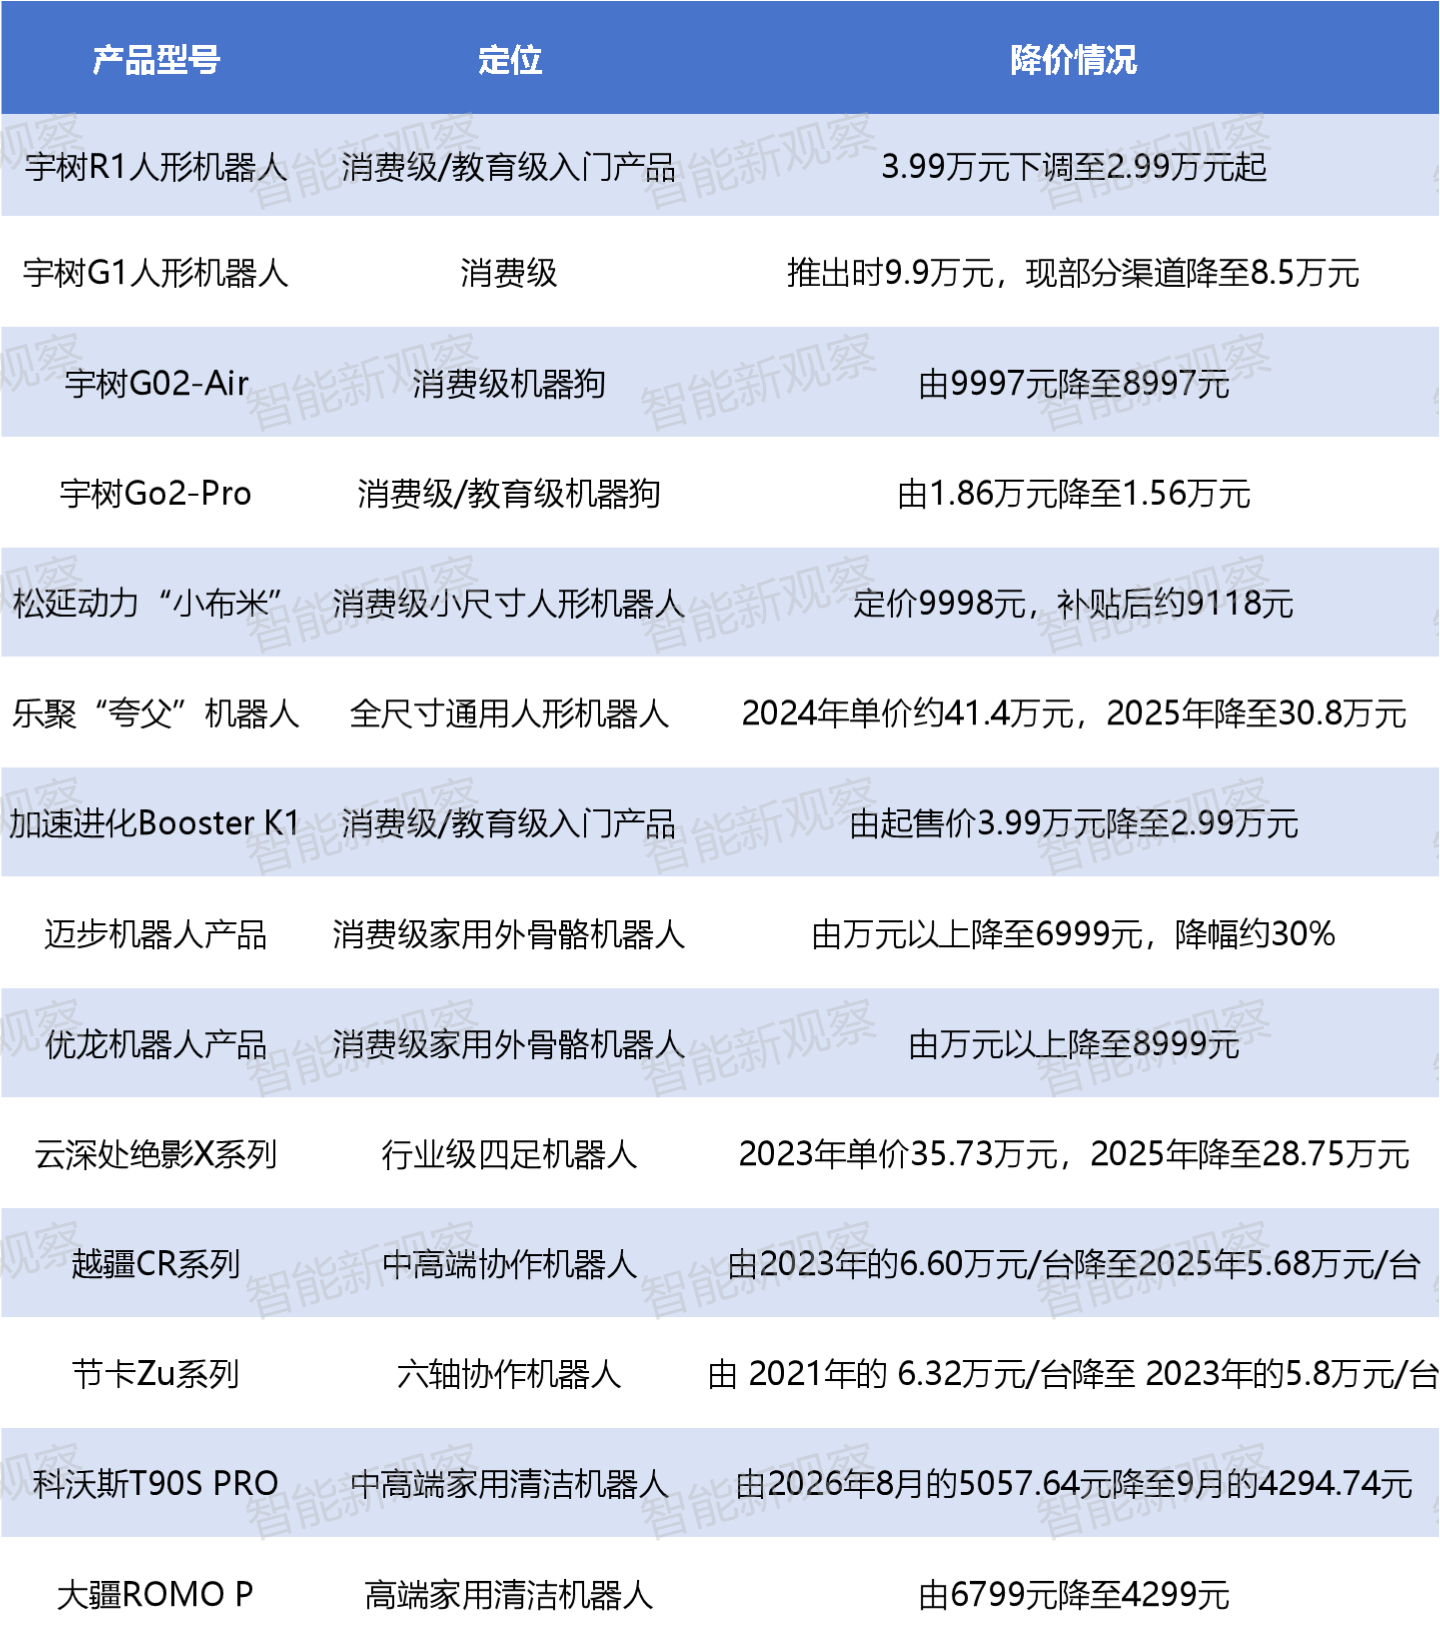 工业机器人方面,IIM信息报告显示2025年全球工业机器人整机平均单价约7.1万美元/台,较2020年降低12%。外骨骼机器人方面,央广网报道,迈步、优龙等品牌部分产品价格下降近三成。四足机器人方面,亿欧智库报告显示消费级产品已逼近5000~8000元的普及阈值。清洁机器人方面,洛图科技数据显示2026年7月扫地机器人线上零售均价2958.9元,同比下降5.8%。
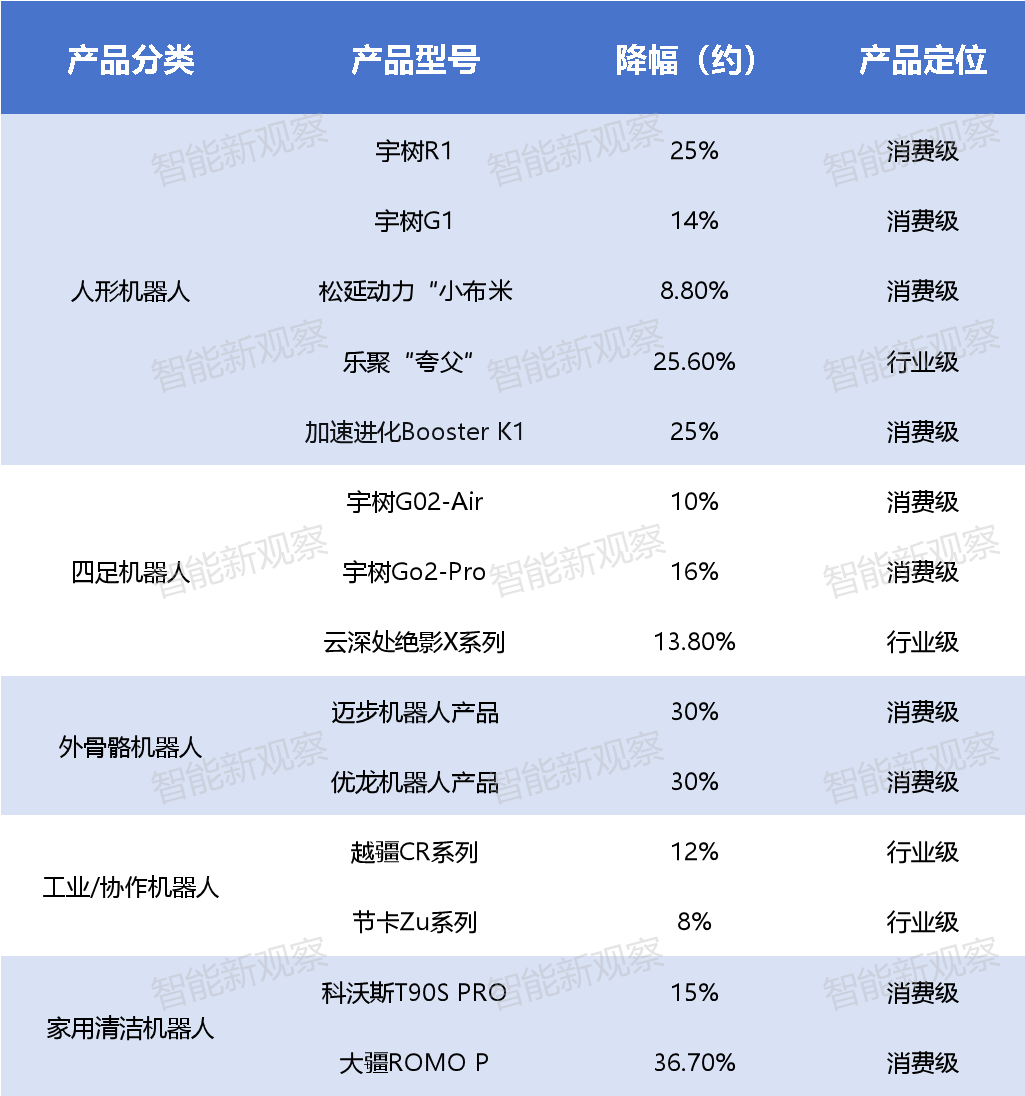 针对本文具体产品的降价情况数据来看,消费级产品是这轮降价潮中降幅最大的阵营。宇树R1、宇树G1、宇树G02-Air、Go2-Pro、加速进化Booster K1、松延动力“小布米”、迈步、优龙两个消费级外骨骼品牌以及科沃斯、大疆的家用清洁机器人均属于消费级产品,这一品类的降幅区间在10%~30%不等。
 行业级机器人中,乐聚的人形机器人“夸父”降幅最大,约25.6%;云深处的四足机器人绝影X系列降幅约为13.8%。同时,相对于消费级产品,工业/协作机器人的整体降幅明显较小,降幅区间在8%~12%。部分工业机器人品类甚至因原材料价格上涨逆势涨价,如埃夫特于2026年6月发布调价通知函,宣布对旗下喷涂机器人全系列产品及相关选件价格整体价格上调5%~8%;汇川技术也在2026年5月表示,已根据原材料价格上涨情况进行价格调整。
 此外,在降价潮之外,更引人注目的是一波人形机器人产品的“宣发低价潮”。除上表中的宇树R1人形机器人、宇树G02系列机器狗、松延动力“小布米”、加速进化Booster K1这四款万元级产品外,近年来行业的万元级产品也扎堆出现。
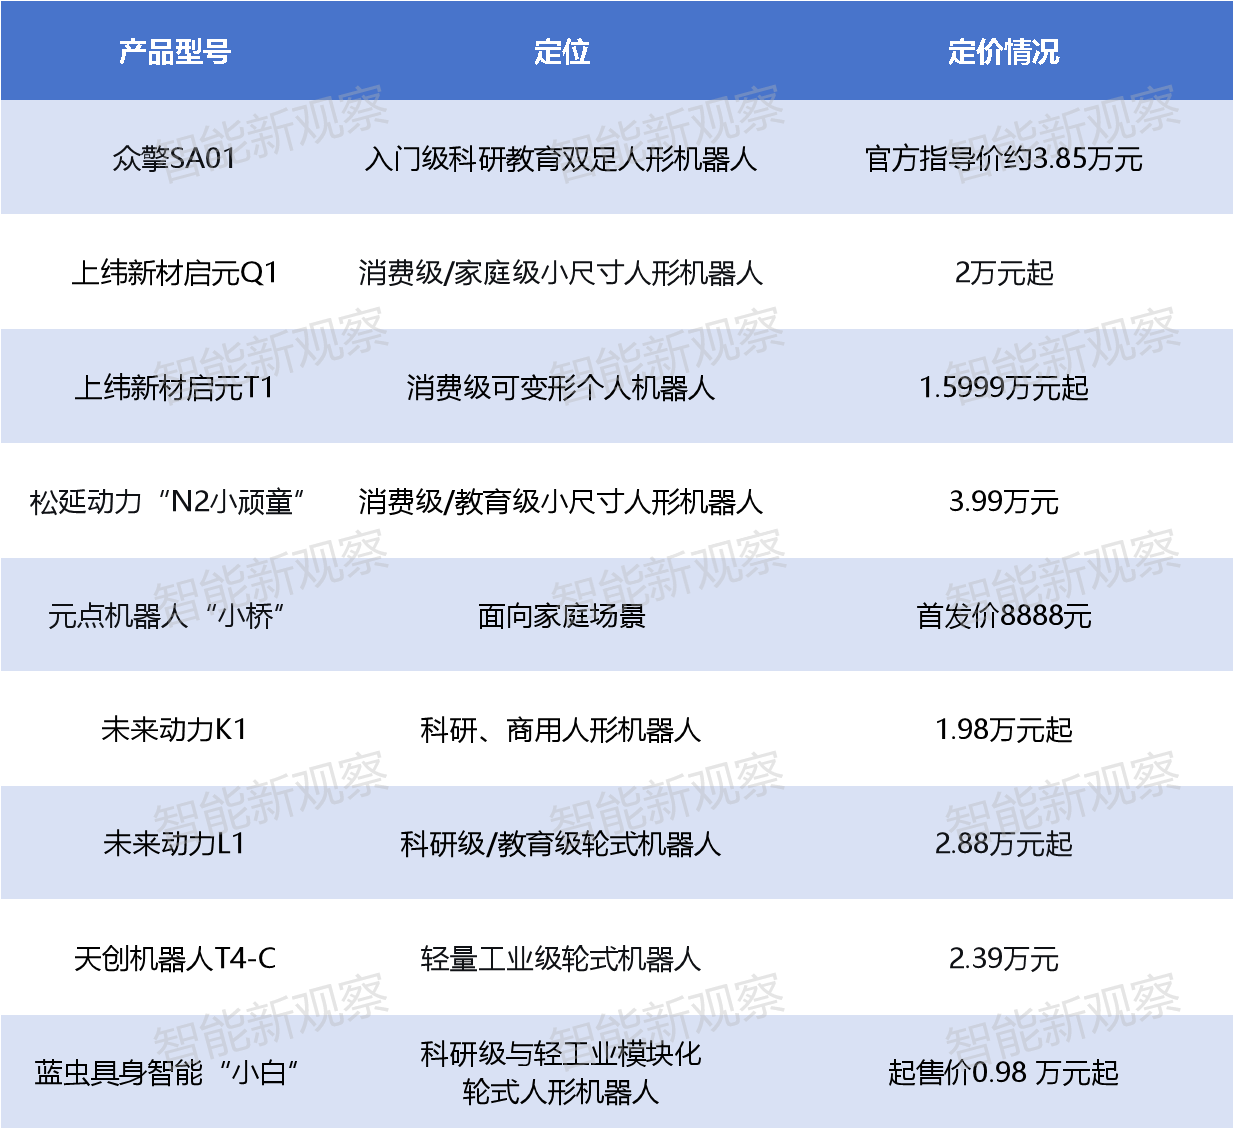 不完全统计,如有遗漏欢迎补充纠正!
通过相关产品的信息梳理,除天创机器人T4-C外,其余万元级人形机器人均以消费级为定位,面向家庭陪伴、商业展示、科研教育等场景,小尺寸人形机器人也占据一部分数量。
工信部专家委员会委员盘和林也指出,当前万元级人形机器人均为“针对性精简性能”的产品,仅能完成基础的展示、社交、娱乐动作,在动作精密度、负载能力、续航时长、环境适配性等方面存在明显短板。这意味着,万元级人形机器人主要满足的是基础的陪伴、娱乐和展示需求,实用性仍受限于当前的技术成熟度。
从更深层次看,价格下探最直接的效应,是降低了机器人技术的获取门槛。同时,核心零部件国产化率的提升也在这一过程中得到验证。据中国信通院数据,人形机器人核心零部件整体国产化率已突破75%,谐波减速器、六维力传感器等关键部件价格也同步下移。
但需注意的是,价格的下探并不等同于规模化。一行业媒体通过与多名一线从业者交流后得出观点:价格腰斩本质上只是行业跨过了准入门槛,但真正撬动规模化的核心要素从来都不是低价。
价格下探是规模化的“敲门砖”,但并非终点。一家国际顶级投行的分析师指出,过去的人形机器人订单规模较小,本质上仍属于试验性质。而要判断这些企业未来的量产与规模化程度,增量或复购的订单释出则是重要的前期指标。
而据前文所述,近年来机器人价格下探幅度较大、范围较广的是消费级、陪伴类产品,这些产品吸引的更多是“好奇心用户”,而非行业场景中的刚需用户。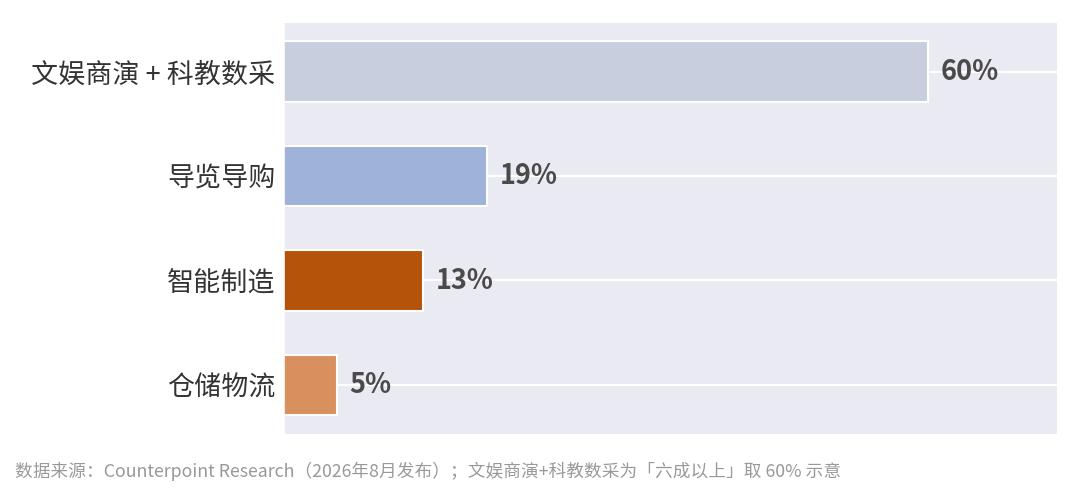 此外,从出货结构上也能看到这一差距。Counterpoint数据显示,2026年上半年,文娱商演、科教数采在全球人形机器人出货量中的合计占比仍在六成以上,而智能制造占比仅13%,仓储物流仅5%。真正进入工厂和仓库干活的不足两成。这意味着,当前消费级产品的降价刺激的是尝鲜需求,而非生产需求。
从这重意义上说,价格下探是规模化的必要条件,但远非充分条件。规模化的真正核心不是价格足够低,而是成本能够随产量持续下降后在需求端形成稳定复购。依照目前的降价方向与幅度,行业刚需场景要真正实现规模化,仍需更大程度的价格下探。尤其是在精度、负载和可靠性指标不妥协的前提下。