2026-09-01
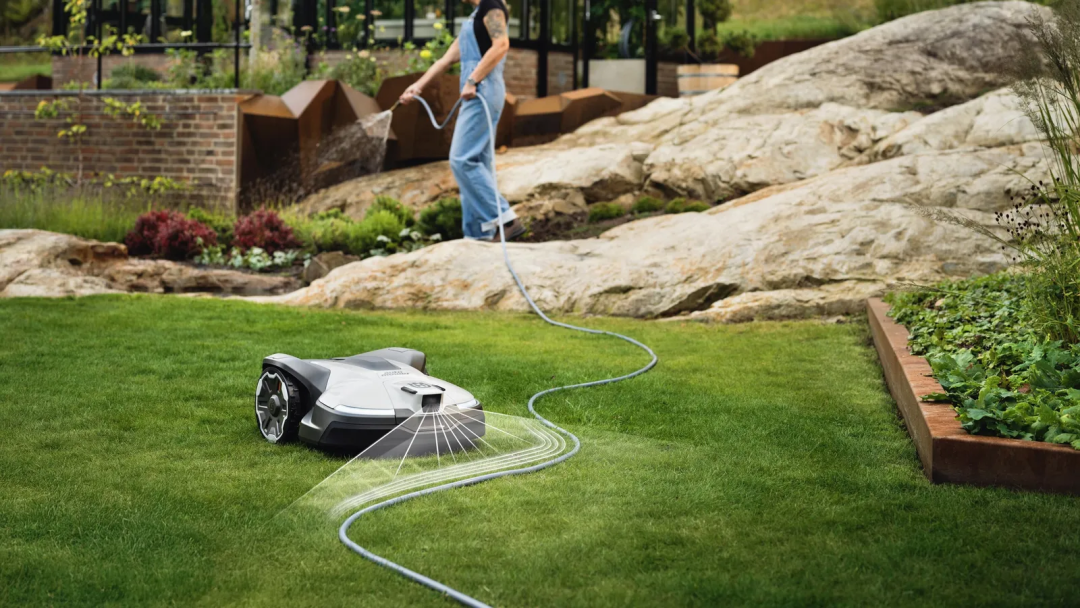 需求底座之上,更关键的是渗透率提升带来的增长弹性。当前的割草机器人正处于渗透率低但增速快的高速发展阶段。
灼识咨询数据显示,2024年全球智能割草机器人销量仅38.35万台,渗透率约2%。中商产业研究院预测,2026年全球销量将突破150万台,渗透率提升至7.9%。在乐观情形下,东方财富证券研报也提出智能割草机器人潜在销量空间可达600万台以上、渗透率提升至30%左右的假设。与扫地机器人从2%到20%渗透率用了约5年相比,割草机器人正走在相似的路径上。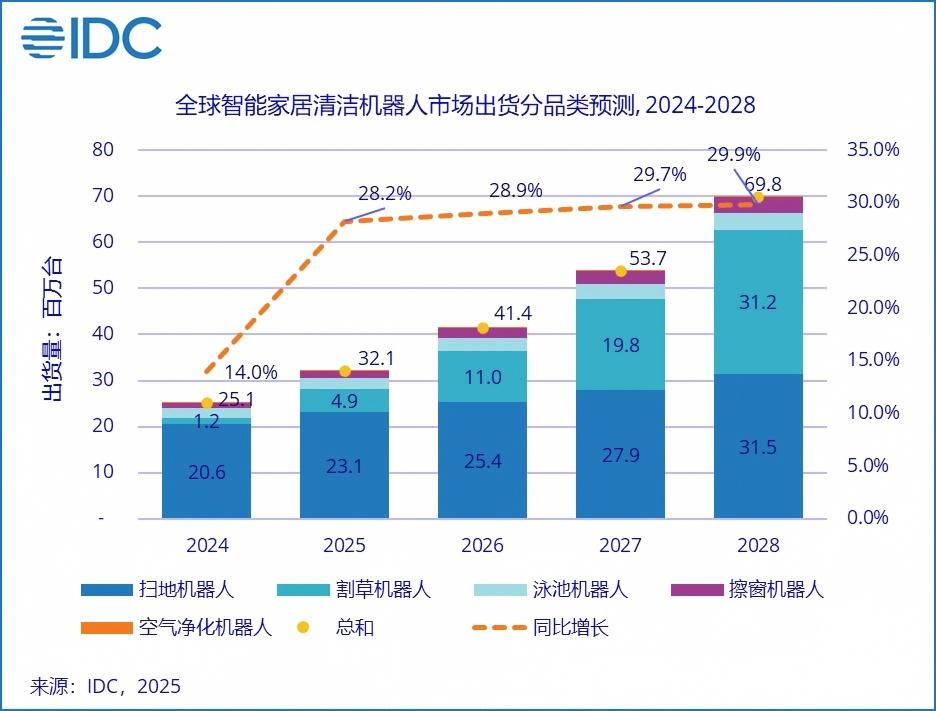 从实际出货数据与市场规模看,增长更为显著。IDC数据显示,2025年上半年全球割草机器人出货234.3万台,同比大幅增长327.2%,成为智能家居清洁机器人中增速最快的品类。GII(全球产业信息)报告则预计2026年市场规模为110.9亿美元,到2032年,割草机器人市场规模将成长至210.4 亿美元,复合年增长率为11.15%。
在这一高增长赛道上,众多品牌纷纷入局,在规模发展中逐步确立行业地位。《智能新观察》不完全统计出全球割草机器人头部企业代表,见下表: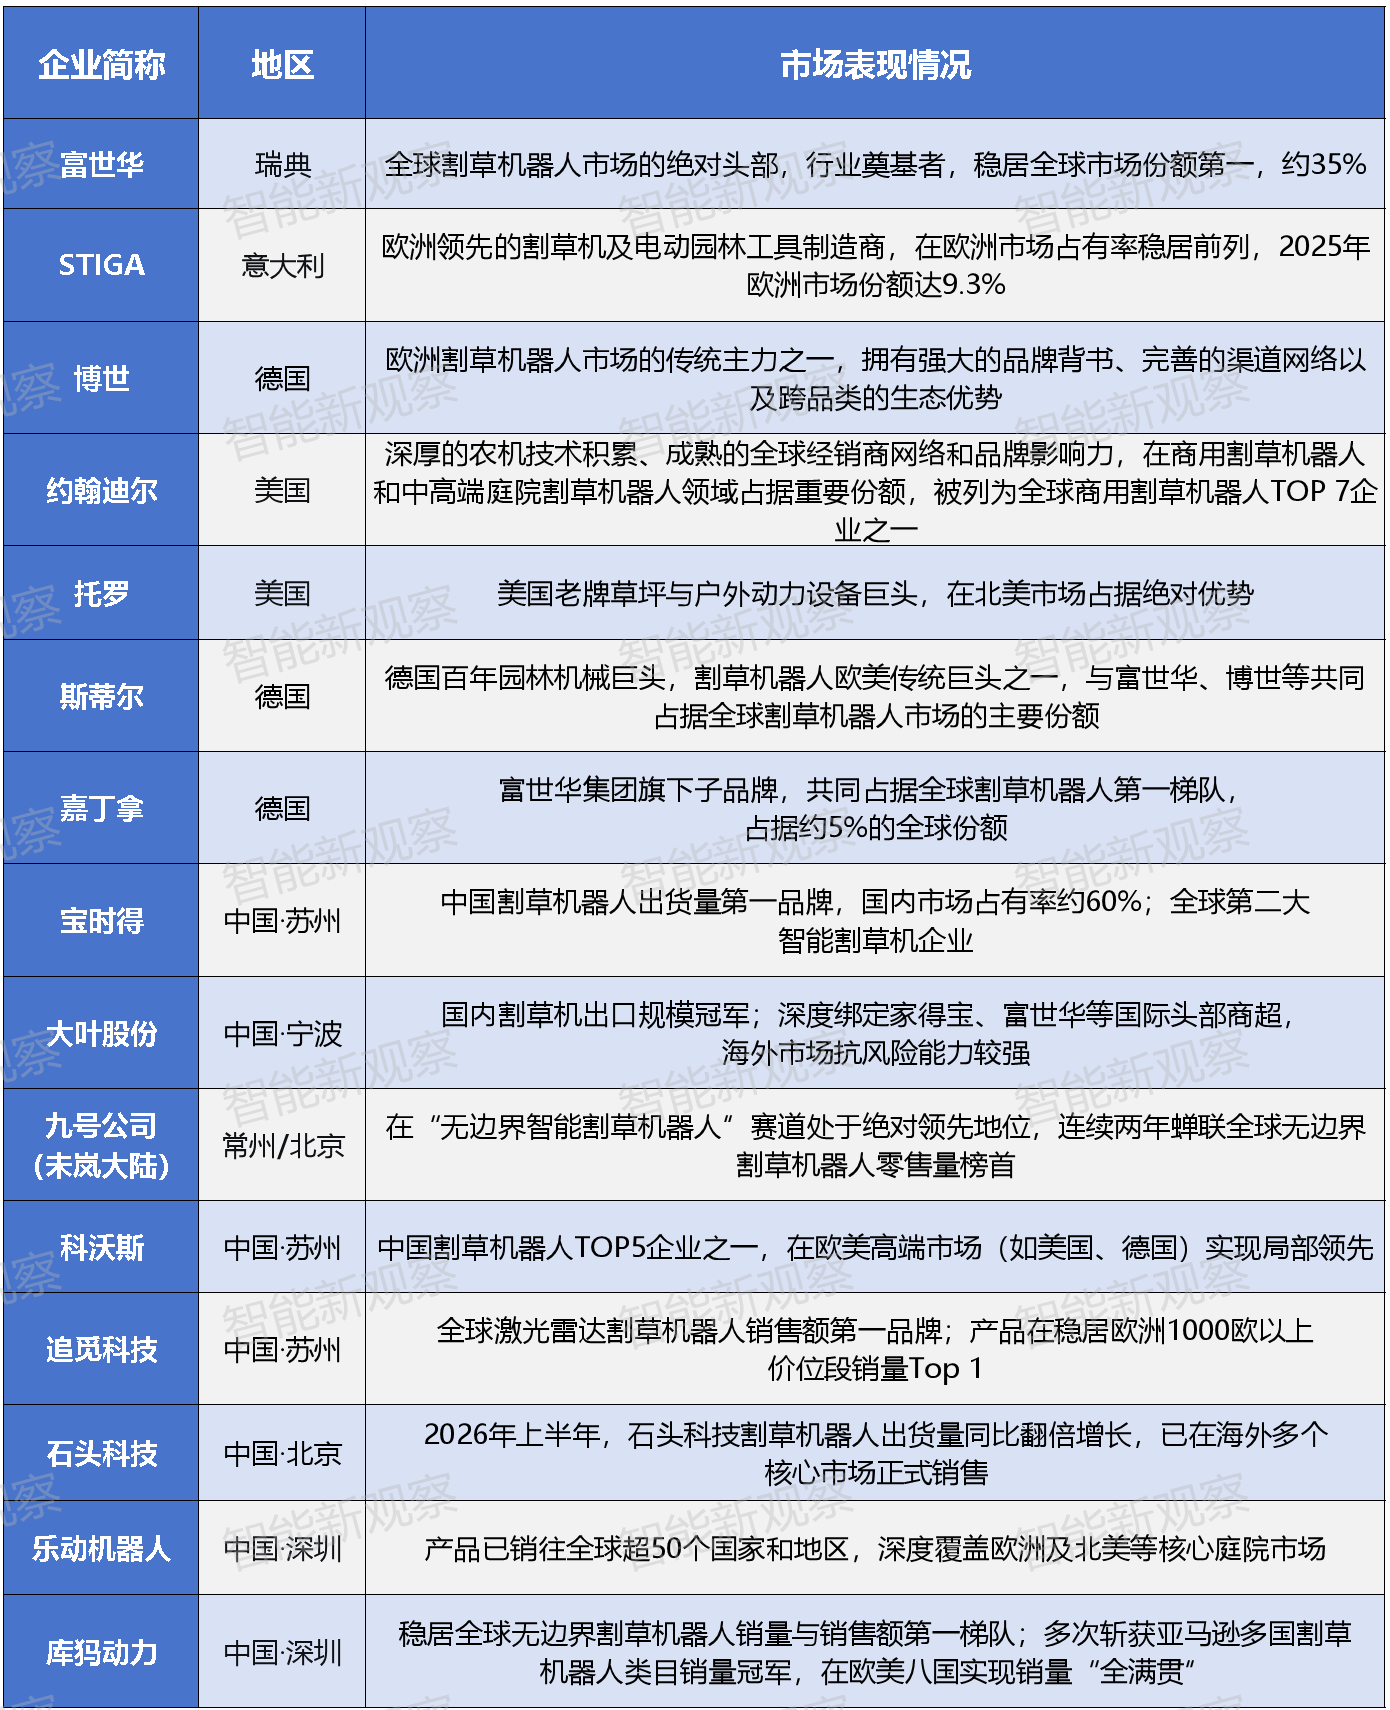 全球割草机器人市场竞争的图景浮出水面,形成了双轨竞争格局——欧洲老牌巨头凭借有边界时代(早期以“埋线式”割草机器人为主流)积累的渠道壁垒固守存量市场,中国新势力则以无边界智能技术快速抢占增量市场。
在有边界埋线式割草机器人时代,富世华和宝时得两大品牌合计份额高达90%。而以九号、科沃斯、追觅为代表的中国企业,凭借在扫地机器人领域积累的感知、导航、AI算法等技术能力,绕过传统巨头的有边界技术路线,直接切入无边界智能割草机器人市场。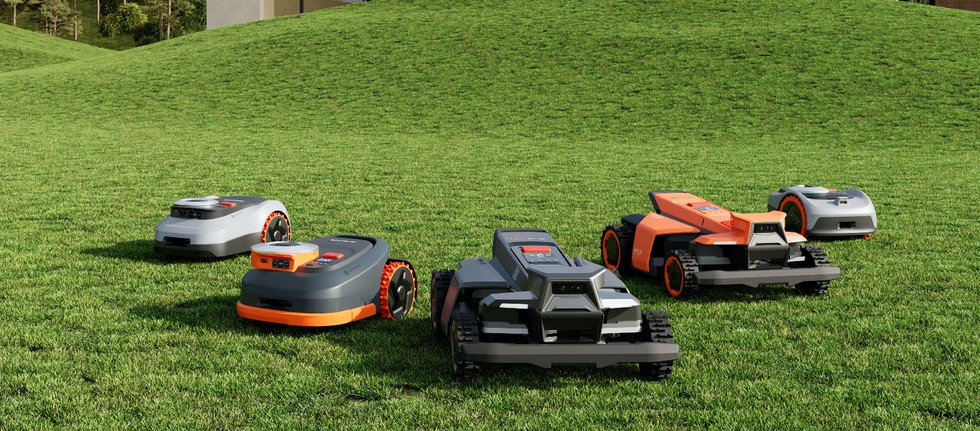 九号公司在2021年率先发布全球首款商业化落地的家用无边界割草机器人,旗下割草机器人品牌未岚大陆的产品已进入40多个国家和地区;追觅的MOVA割草机器人在2026年第一季度全球出货量占比达27.63%、销售收入占比达29.06%,激光雷达割草机器人全渠道销量登顶全球第一,在欧洲市场已拿下40%的全域份额。
 国外传统巨头掌控的是“存量”,中国新势力争夺的是“增量”。而在智能化时代,中国品牌的强势入局正在使格局松动。据申万宏源研究发布的割草机器人行业深度报告,九号公司、科沃斯、追觅科技、库玛科技等国内企业,已经斩获了无边界智能割草机器人的大部分市场份额。
大量参与者涌入,随之而来的便是竞争的白热化,行业迅速从蓝海卷成红海。这点不仅体现在花样百出、快速迭代的新产品中,赛道的价格战也全面打响。
据行业报告统计,2025年全球割草机器人零售均价已从2024年的412美元下滑至386美元,价格竞争加剧与产品结构下沉并存的态势十分明显。进入2026年,价格战的烈度有增无减。富世华旗下一款机型在亚马逊平台打出五七折,降幅高达57%;中坚科技旗下GOALKER推出的H3 Pro割草机器人以599美元的早鸟价登陆Kickstarter众筹平台,进一步拉低了行业的价格门槛;九号公司也通过i系列新品首次将价格带下探,2299美元的定价相较于富世华(3000美元)约低23%,相较于宝时得(2622美元)约低12%。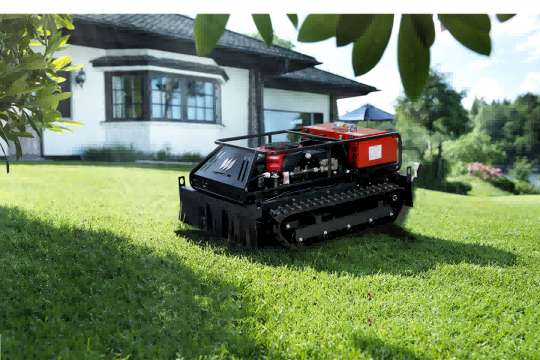 价格的全面下探,直接压缩了行业的利润空间。IIM信息的行业报告,割草机器人行业整体毛利率已从2024年的34.5%下滑至2026年预估的29.8%。缺乏规模效应和成本控制能力的中小厂商面临严峻的生存压力。截至目前,森合创新(中国)、苏珀曼智能(中国)、正浩创新(中国)、Kingdom Technologies(英国)、iRobot(美国)等国内外割草机器人业务已相继关停,市场寒意逼人。
价格战之外,中国厂商面临的另一个更严峻的挑战来自外部政策环境的骤变。由于割草机器人的市场重心在海外,尤以欧美为主。IIM信息的报告显示,2025年全球割草机器人进出口总额达到28.6亿美元,其中中国占全球出口额的58.4%,高度依赖外销的产业结构使中国企业对外部贸易政策的波动极为敏感。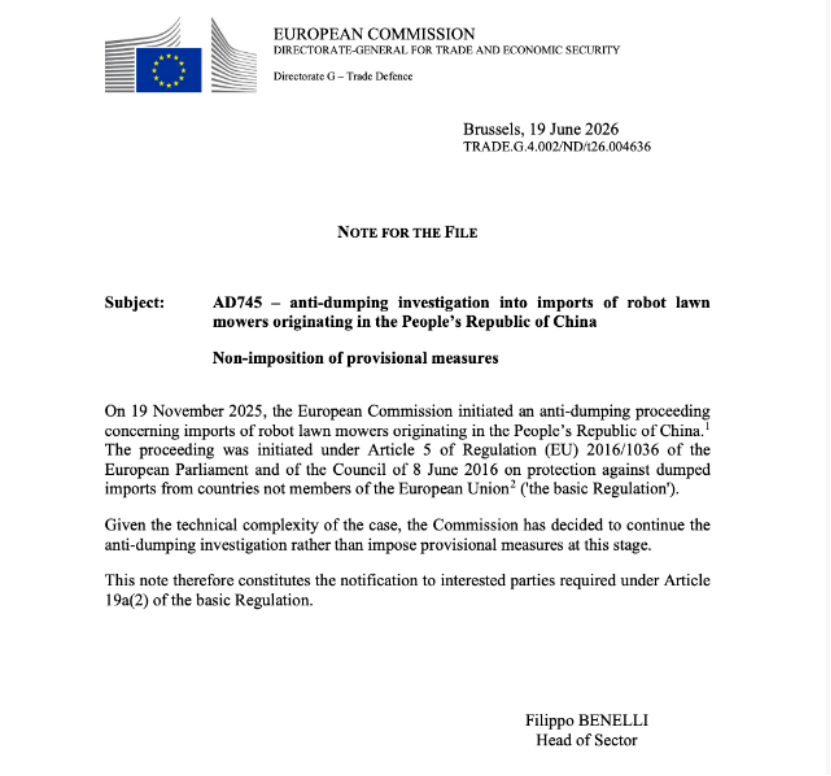
2025年11月,欧盟委员会对原产于中国的机器人割草机进口产品发起反倾销调查,九号公司、库犸等中国品牌进入抽样名单。2026年1月,欧盟进一步要求对进口机器人割草机进行强制登记。中国海关数据显示,中国割草机器人出口超过40%流向欧盟。一旦反倾销税落地,将直接冲击高度依赖欧洲市场的企业。不过,截至2026年8月底,反倾销的最终裁定尚未落地,最终裁定预计将推迟至2027年初公布。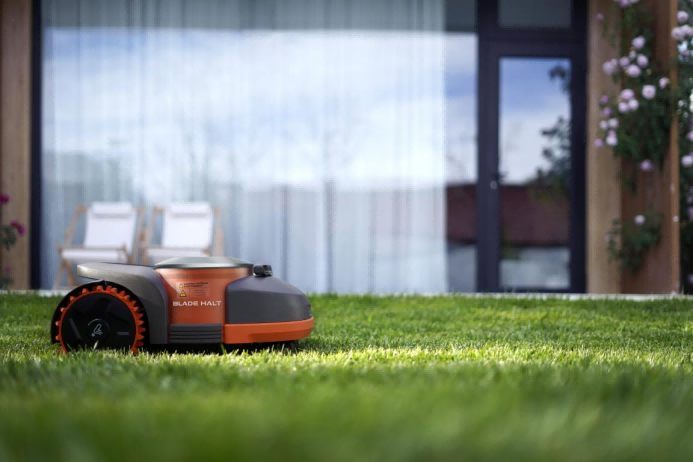
这给了中国企业更多的缓冲时间。部分头部企业已开始布局海外产能对冲风险,如九号公司已在东南亚布局三家代工厂,目标明年出口欧盟的产品主要由海外工厂承接;大叶股份于2026年2月完成德国子公司AL-KO的收购,新增奥地利生产基地,割草机器人产品可通过AL-KO在当地直接运营。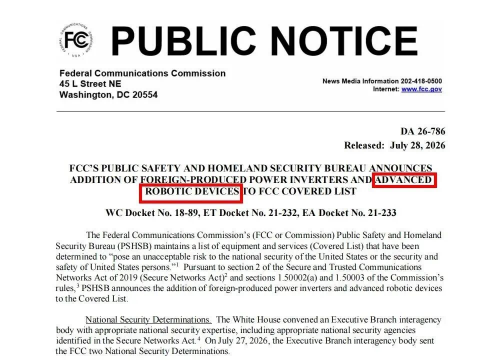 此外,美国于7月将割草机器人品类列入进口限制名单,未来在美国以外生产、尚未取得FCC设备授权的新型割草机器人,原则上无法直接进入美国市场。国内一些头部品牌已就此事作出回应,九号公司、石头科技、科沃斯、追觅等表示在美全系产品均有FCC授权,现有销售不受影响。但长期来看美国市场准入门槛将大幅提升,新品牌进入北美将更加艰难。
目前,全球割草机器人市场需求真实且增长确定,但距离普遍盈利仍有距离。对国内品牌来说,外部政策的限制也对中小厂商形成打击。未来几年内行业洗牌在所难免,那么要如何在动荡之中确定增长?目前来看,巨头能否通过智能产品线巩固市场份额,初创企业能否在细分场景中找到差异化路径,或许是国内厂商的一条突围方式。