2026-08-31
 但需注意的是,整体向好的大盘之下,无论是上游核心零部件环节还是中下游整机与应用环节,内部分化情况均较为显著,产业链各环节冷热不均的情况正在显现。
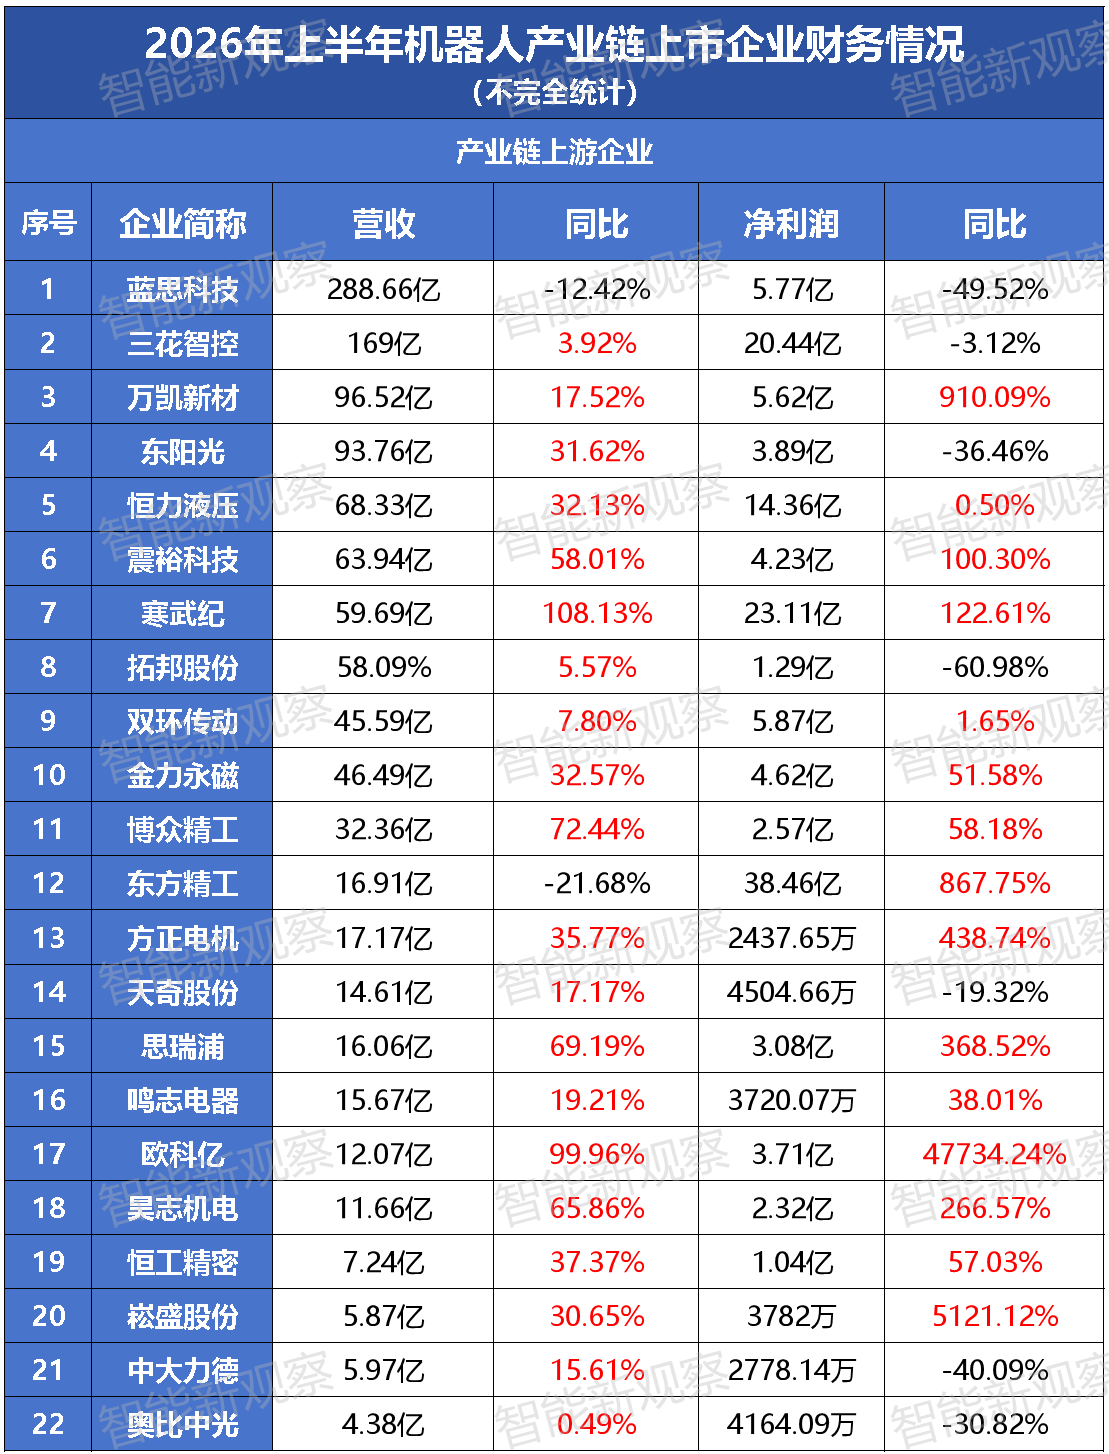
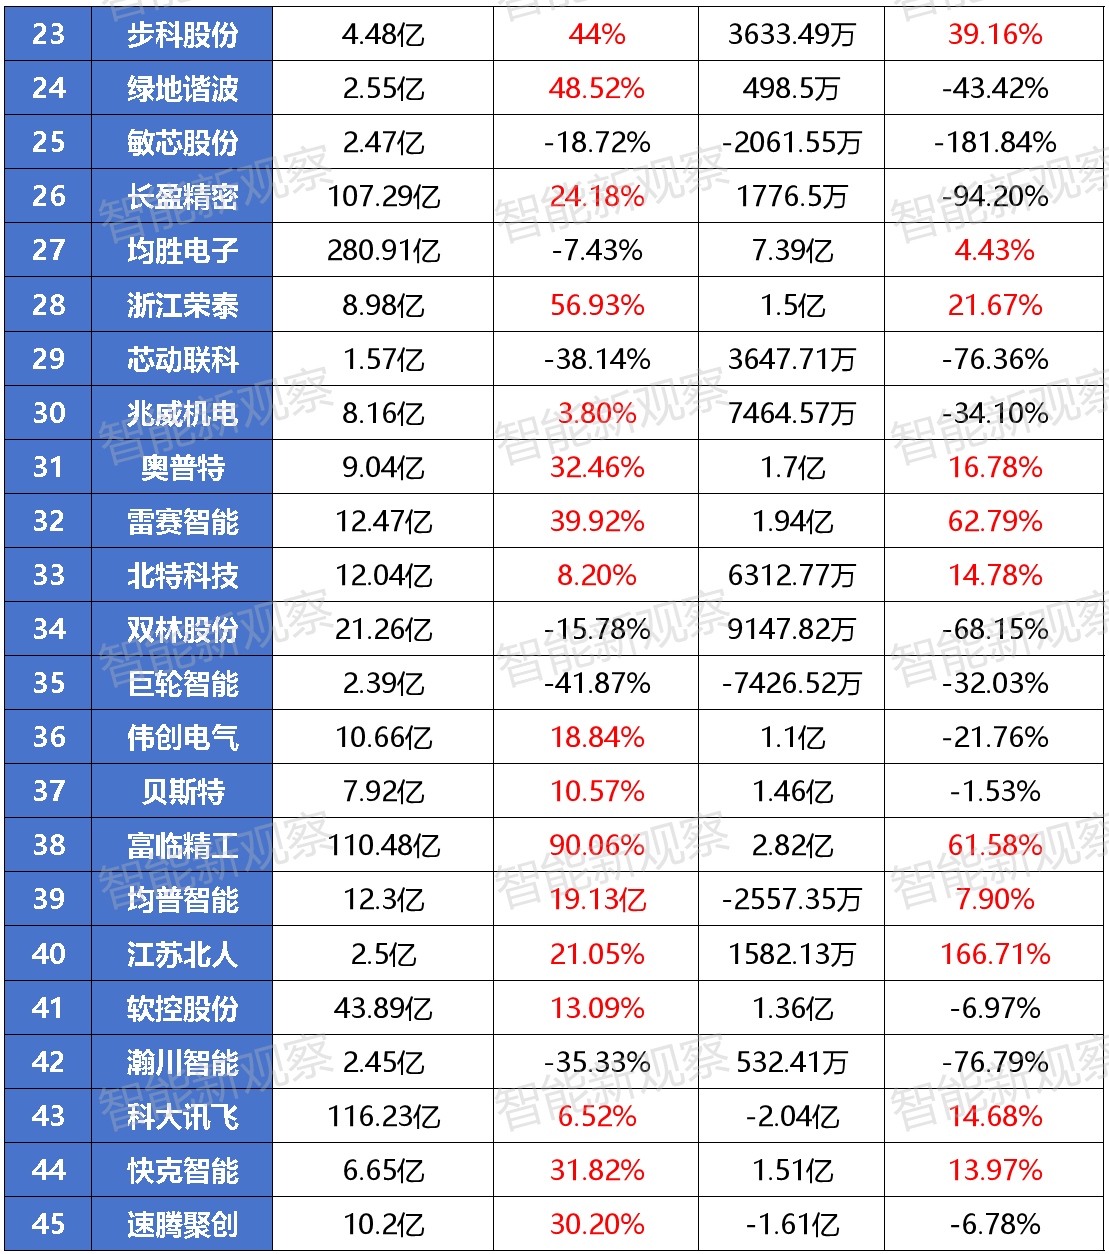 通过整理,66家企业2026上半年合计实现营收2573.16亿元,净利润合计约191.53亿元。其中,蓝思科技以288.66亿元营收位居66家企业营收规模之首;东方精工以38.46亿元位列净利之王。增长速度上,寒武纪营收增长达108.13%,位列营收增速第一;欧科亿以47734.24%的净利润增幅冠绝全榜。
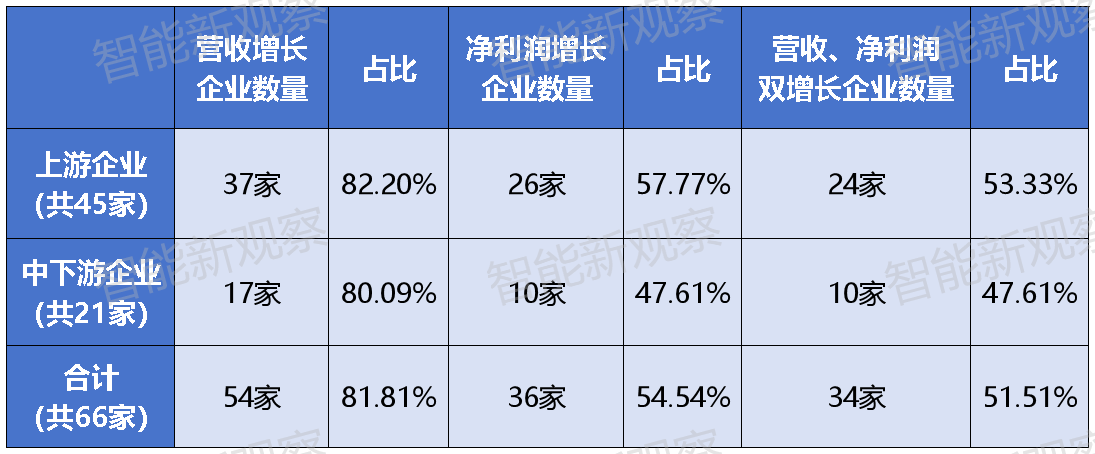
此外,榜单中共54家企业实现营收增长,占比81.81%;36家企业实现净利润增长,占比54.54%;营收与净利润双增长的企业共34家,占比51.51%。
45家上游产业链企业中,82.2%的企业(37家)实现营收增长,57.7%的企业(26家)实现净利润增长,营收与净利润双增长企业24家,占比53.3%。上游企业整体增速要略高于全样本增速,核心零部件环节率先受益于整机放量的逻辑得到印证。
其中,以下企业在2026上半财年表现亮眼。
营收规模上,蓝思科技、均胜电子、三花智控名列前茅,分别录得营收288.66亿元、280.91亿元、169亿元;净利润规模上,东方精工(38.46亿元)与寒武纪(23.11亿元)位于前列;从营收增幅看,寒武纪(+108.13%)、欧科亿(+99.96%)、博众精工(+72.44%)增长较快;净利润增幅上,欧科亿(+47734.24%)、崧盛股份(+5121.12%)、万凯新材(+910.09%)领跑全榜。同时,这三家企业更实现了营收与净利润双增长,综合表现突出。
但上游企业间的分化同样触目。仍有近半数企业未能实现营收与利润的同步兑现,其中有6家更是出现了营收与净利润双双下滑的局面,增收不增利的情况同样也批量浮现。
由此看来,人形机器人赛道对上游核心零部件的拉动效应在上半年数据中已有显著体现。在全球人形机器人出货同比增长近三倍、中国厂商占比超97%的产业背景下,谐波减速器、电机驱动、传感器等环节的订单需求被直接推高。 但这一拉动效应并非普涨格局,部分企业的利润兑现与增收不增利的现象依然存在。甚至一些企业的财务状况在进一步恶化。如巨轮智能2025年上半年已亏损约5625万元,2026年同期亏损扩大至7426.52万元;敏芯股份2025年上半年尚为盈利约2519万元,2026年同期则转为亏损2061.55万元。上游环节在整体放量的产业趋势下,企业间的盈利质量与抗风险能力正在拉开差距。
中下游21家企业中,实现营收增长的共17家(80.09%),净利润增长10家(47.61%),营收与净利润双增长10家(47.61%),三项指标略低于上游水平与全样水平。
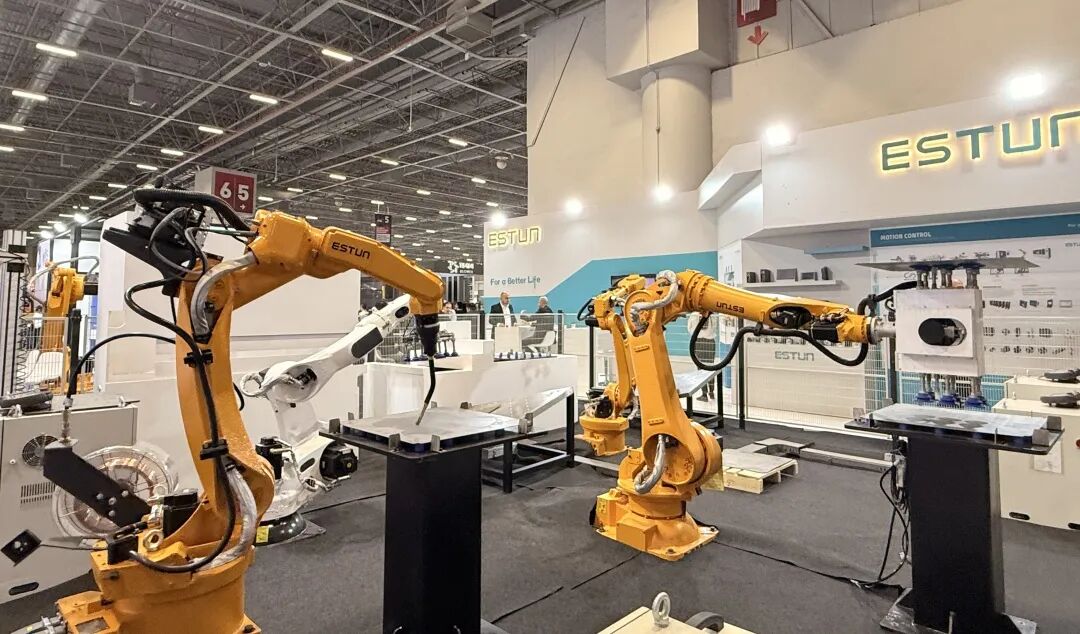
营收规模上,九号公司(143.58亿)、科沃斯(103.41亿)、石头科技(100.84亿)位列前三;净利润规模上,科沃斯(12.48亿)、九号公司(10.08亿)、石头科技(9.86亿)位居前列。营收增幅方面,越疆机器人(+116.95%)、申昊科技(+90.76%)、仙工智能(+75.86%)增长最快;净利润增幅方面,埃斯顿(+2314.23%)、拓斯达(+262.99%)表现最为突出。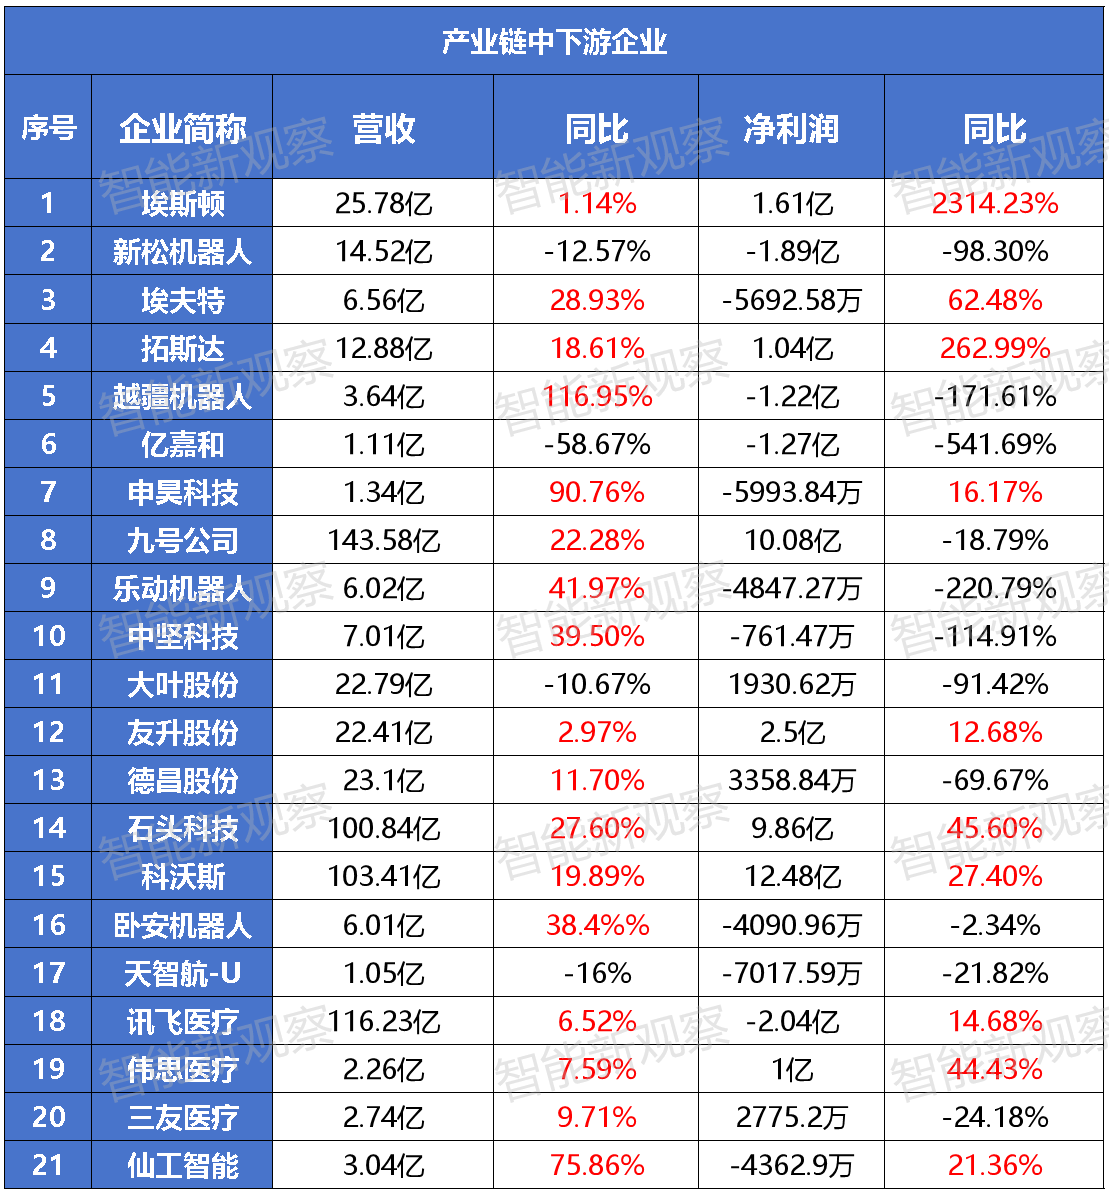 从各细分赛道来看,工业及协作机器人领域的埃斯顿、埃夫特、拓斯达三家均实现营收与净利润双增长。其中,埃夫特净利润为-5692.58万,虽然仍处于亏损状态,但亏损已收窄62.48%,十年亏损局面出现转折信号。新松机器人呈现双降态势;越疆机器人增收不增利。国家统计局数据显示,2026年工业机器人整体需求持续向好,其产量在上半年达53.77万台,同比增长28.00%。但从各企业业绩来看,板块内部还处于冷暖不一现状。
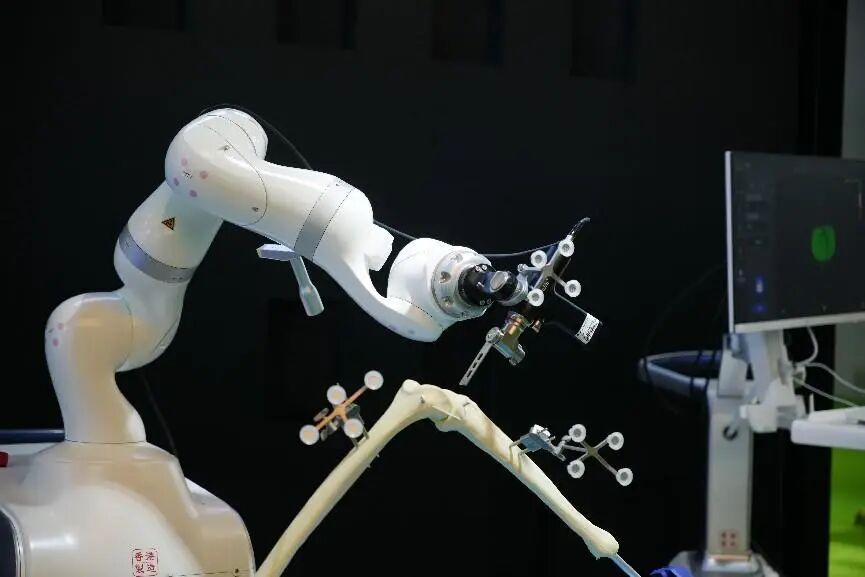
 医疗机器人领域四家企业表现分化明显。伟思医疗、讯飞医疗两家盈利质量较好;三友医疗增收不增利;天智航亏损进一步扩大。这一赛道整体尚处于应用早期阶段,企业间的商业化进度差异较为显著。
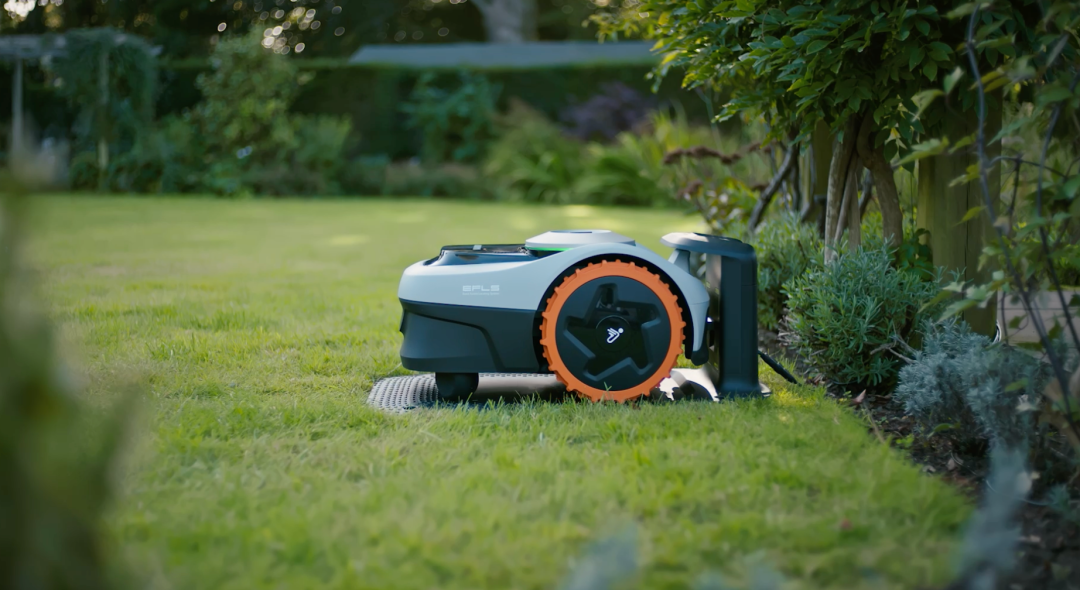
 智能清洁与服务机器人板块,割草机器人品类呈现普遍的增收不增利特征,仅有友升股份一家实现双增长;家庭清洁服务机器人板块则表现相对稳健,石头科技与科沃斯均实现双增长,卧安机器人亏损稍扩大。
 其余三家企业中,聚焦行业应用的亿嘉和财务状况恶化明显,其营收下滑58.67%,净利润下滑541.69%;另一家行业应用企业申昊科技营收1.34亿(+90.76%),净利润-5993.84万元(亏损收窄16.17%),营收正在扩张但尚未盈利。聚焦大模型的仙工智能营收3.04亿(+75.86%),净利润-4362.90万元(亏损收窄21.36%),处于投入期亏损状态。
 纵览中下游全貌,21家企业中不到半数企业实现营收与利润双增长。同时,内部细分赛道的业绩表现分化较为显著,各赛道利润兑现节奏也存在差异。
近年来机器人赛道热度一路高涨,产业链中大部分企业也吃到红利,盈利质量整体向好。不过,行业景气度的传导并非均匀分布。从文中66家企业的财务状况来看,上游核心零部件整体兑现能力要略优于中下游,中下游各细分赛道又因竞争格局、商业化进程与市场需求结构的不同而呈现各异的利润节奏。如何在分化中找到自身的利润坐标,将是每一家企业都必须回答的问题。