2026-08-28
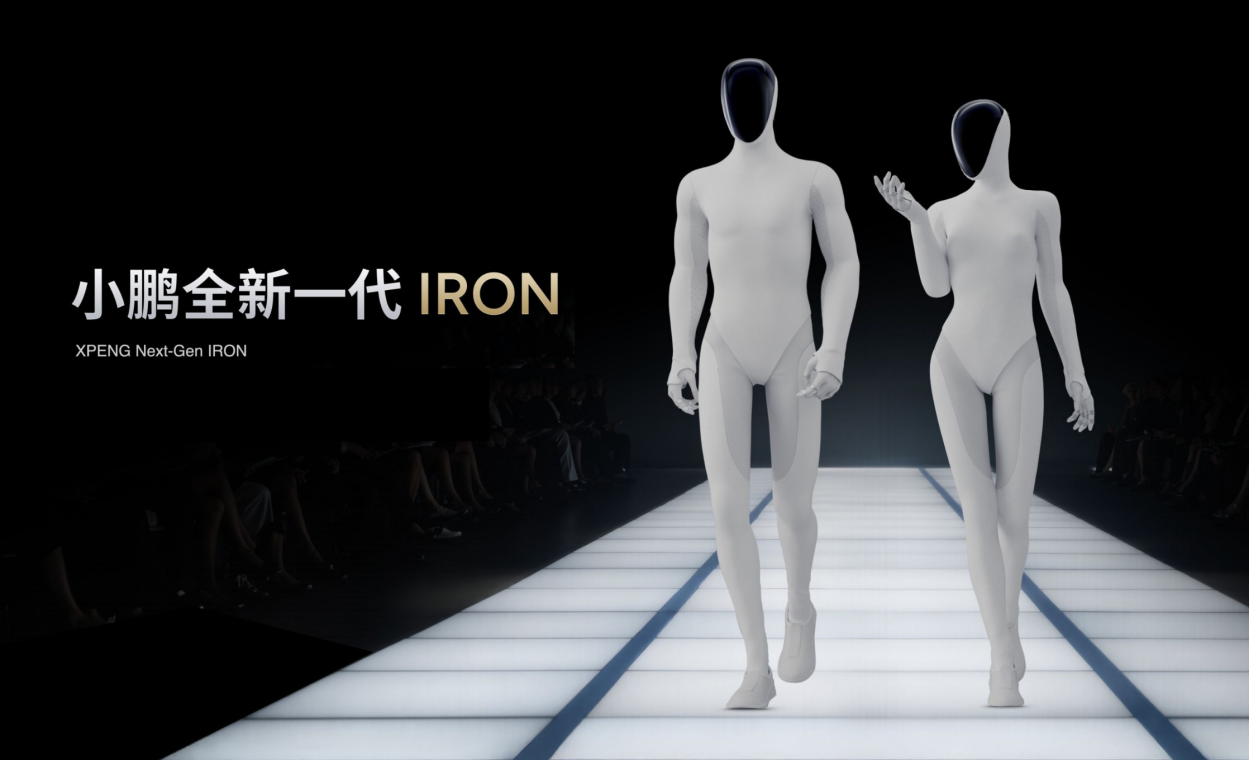 外界普遍期待,如果资金顺利到位,叠加小鹏汽车的产业资源,鹏行智能的商业化可以再往前推进一步。但即便资金全部到账,鹏行智能的发展也面临多重现实约束。股权绑定、投资方退出诉求,叠加汽车技术向机器人迁移的适配难题,都是它需要应对的现实课题。一家机器人公司能走多远,最终还是要看真实市场的落地效果。
不少报道直接把这9亿美元全部算作外部机构的投入。从小鹏集团递交港交所的交易公告来看,外部机构出资6亿美元,小鹏上市公司出资2亿美元,何小鹏、顾宏地的关联主体再投1亿美元,近三分之一资金来自小鹏体系内部。
融资结束,小鹏集团依旧持有鹏行智能81.97%股权,牢牢握住控股权,鹏行智能的财务数据依旧合并进上市公司报表。就算引入了一众外部股东,鹏行智能经营上的好坏起伏,依然会间接影响小鹏的财报表现。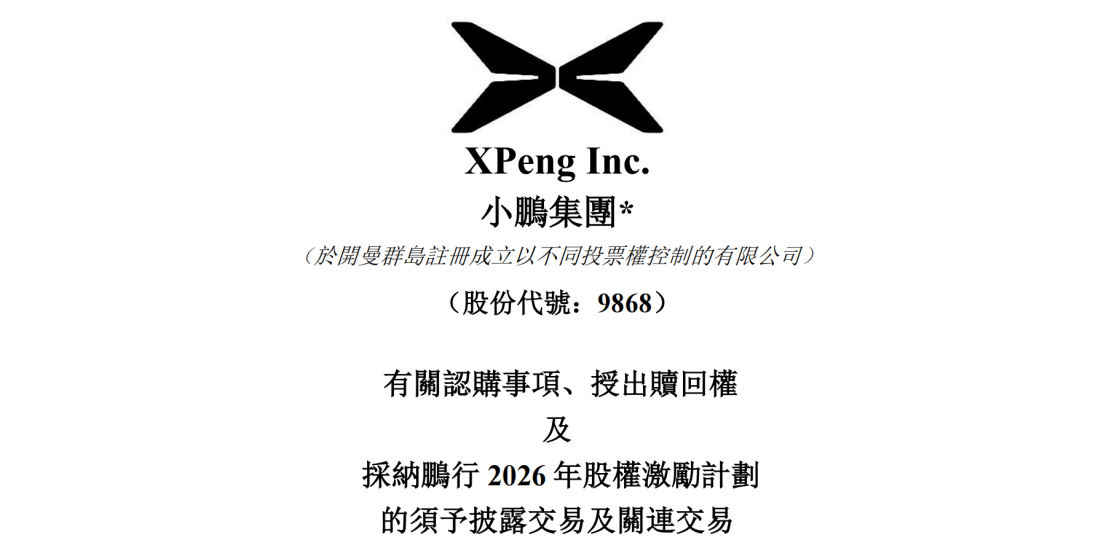 本次交易的股东协议包含赎回条款。首批资金交割后的7年内,如果鹏行智能没能完成合格IPO或触发其他约定条件,投资方有权赎回股份,小鹏集团需要承担对应的回购义务。这也意味着,公司发展不能只埋头做长期研发,资本化是需要兼顾的现实目标。
不是说鹏行智能往后不能安心做技术,而是它没法长期专注于技术攻坚。一方面要持续迭代产品,兼顾上市公司的市场预期,还要考虑投资方的退出诉求。即便资金充足,可以扩招团队、建设产线,但母公司战略方向、资本带来的时间压力,也会对业务节奏带来一定影响。
说到鹏行智能,小鹏汽车积累下来的工程能力是绕不开的优势。这也是车企下场做人形机器人,相比纯创业公司最核心的先天竞争力。
成熟的车规制造流程、供应链管理经验,还有经过实车打磨的环境感知算法,这些都是多数人形机器人创业公司很难拿到的家底,部分AI基础设施和硬件研发经验,也确实可以跨业务参考。 但是有现成的产业积累,不等于拿来就能用,中间存在不小的适配难度。
自动驾驶训练数据面向公开道路,用来识别车辆、行人、交通标识。人形机器人则要面对复杂工位与各类工件,完成抓取、装配等精细动作。二者任务逻辑、数据场景完全不同,道路数据无法直接用于训练机器人灵巧操作。 硬件端也是同理。汽车电驱追求大扭矩稳定输出,人形机器人的关节、灵巧手,则更看重小型化、触觉反馈和高频精细动作,要求比普通车规零部件更高。小鹏的汽车供应链可以提供制造管理经验,但机器人不少核心硬件,依旧需要重新针对性开发。
车企的积累,能帮助鹏行智能在制造环节少踩坑,但整个人形机器人行业共同面临的技术难题,仍需要持续去攻克。
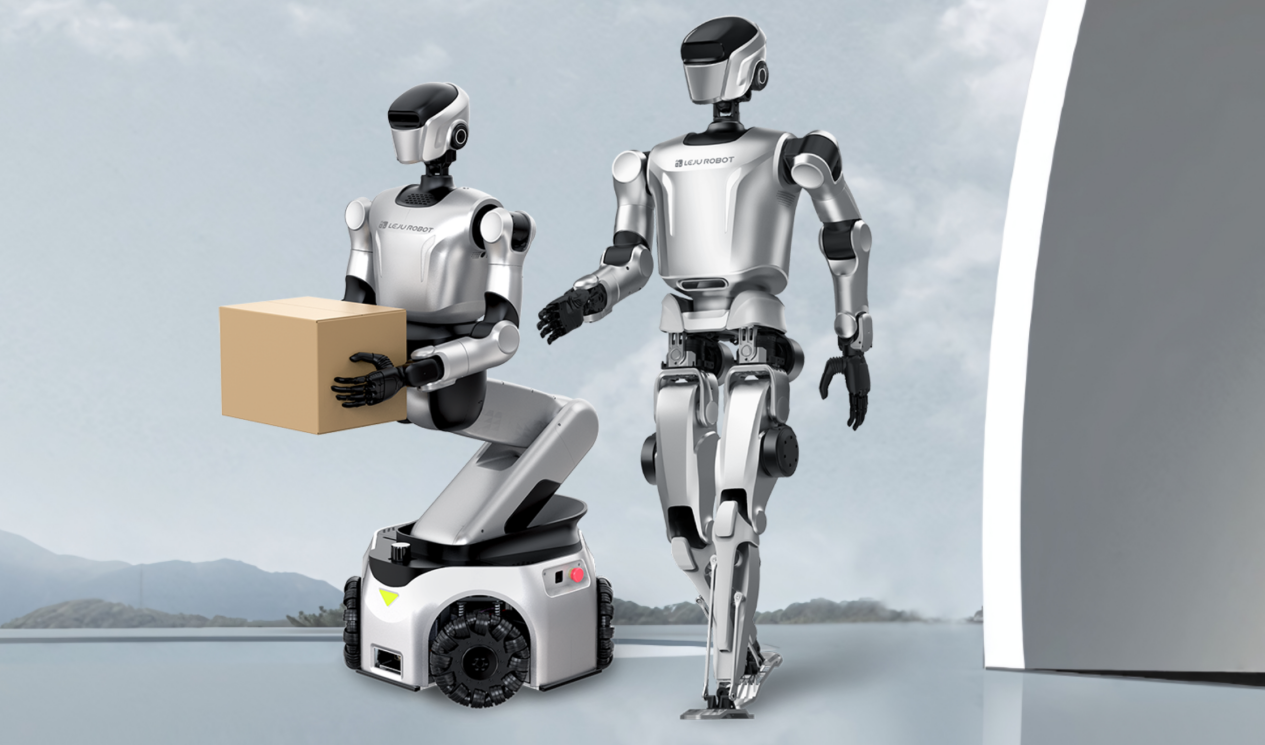
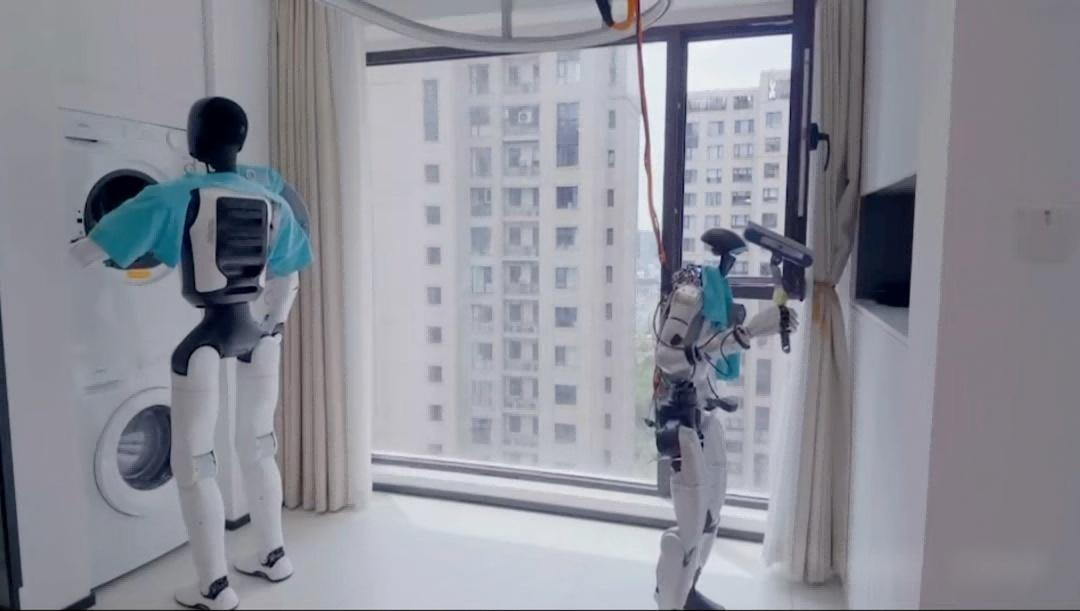
按照对外公布的规划,IRON人形机器人2026年底启动量产,先在小鹏门店、内部园区做测试,2027年再推进外部客户交付。目前对外放出的演示和测试视频,大多来自小鹏自家的内部环境。
在自有场景做测试,容错空间大,产品迭代速度快,但这属于可控的小环境。从公开信息看,能够确认的第三方工厂、外部商业客户长期稳定作业的案例,仍然处在积累阶段。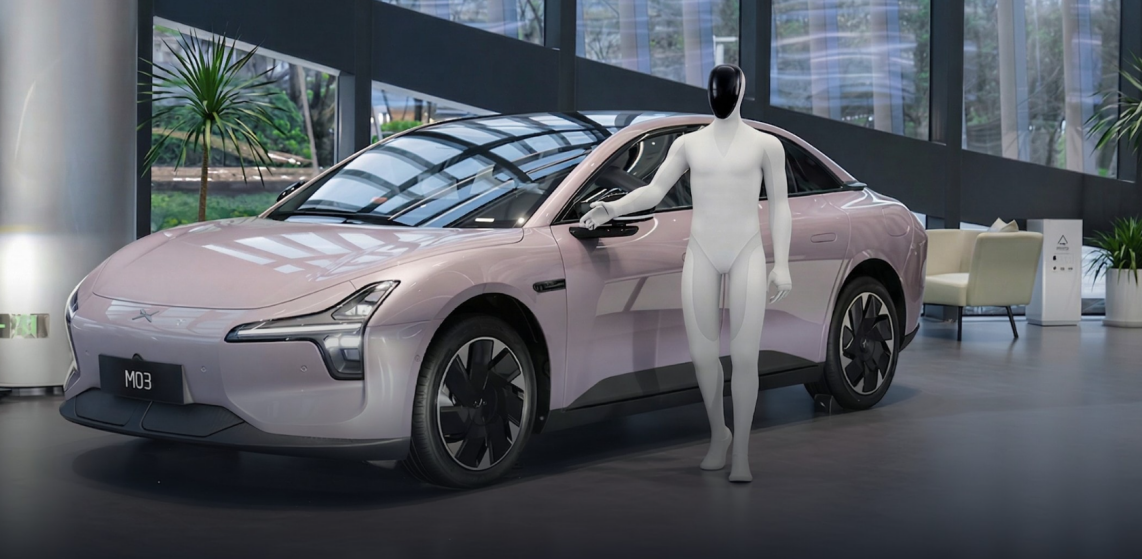 鹏行智能手握巨额融资,量产基地正在推进建设,样机硬件参数也已经站在行业第一梯队。不过放在人形机器人行业的大背景下,造出样机是起点,能否实现批量稳定交付、跑通商业盈利模式,才是行业共同的考验。
鹏行智能当下的核心任务,是把汽车行业积累的工程能力,转化为机器人在外部客户场景稳定作业的能力。另外能否将内部验证的能力复制到外部,依靠真实业务兑现估值,也是它接下来需要面对的命题。
9亿美元融资,给鹏行智能的研发和产能扩张带来充足加持,也让它站在行业焦点位置。依托小鹏的产业底座,制造、供应链、AI 等资源,是很多同行难以企及的先天条件。
与此同时,母公司保持控股地位,投资层面附带 IPO 相关的回购安排,汽车技术向人形机器人迁移也存在现实技术难题。后续能不能跑出更多第三方付费客户,将是观察鹏行智能发展的关键,资本周期之下,外部商业化落地将成为它的核心答卷。