2026-10-09
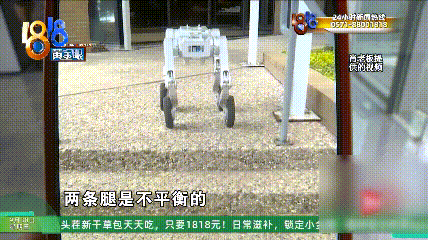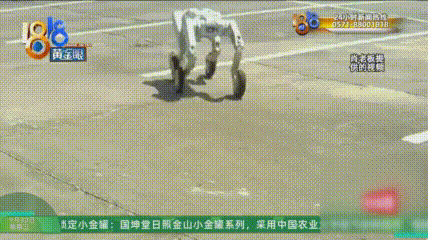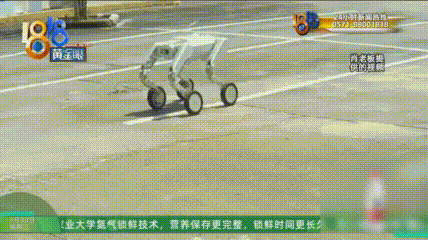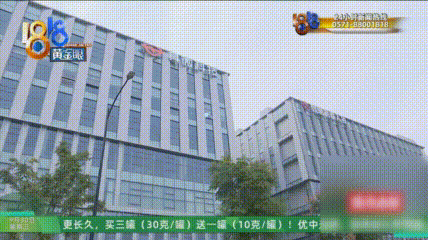
图源:1818黄金眼
经过数天发酵,此事件在业内引发了极大关注与讨论。某微科技在10月6日发布声明称“已通过协商妥善处理”,并表示“支持客户围绕产品开展二次开发与应用创新”,但合作需建立在“清晰的授权范围”与“负责任的产品应用基础之上”。
纠纷虽告一段落,但机器人行业交付延期、产品质量缺陷与二次开发权限争议几大问题被摆上台。尤其是在机器人量产与规模化应用元年的当下,产品交付问题正在成为行业关注的核心问题之一。
事实上,某微科技的事件不只是个例,它还将行业内的交付困局暴露出来。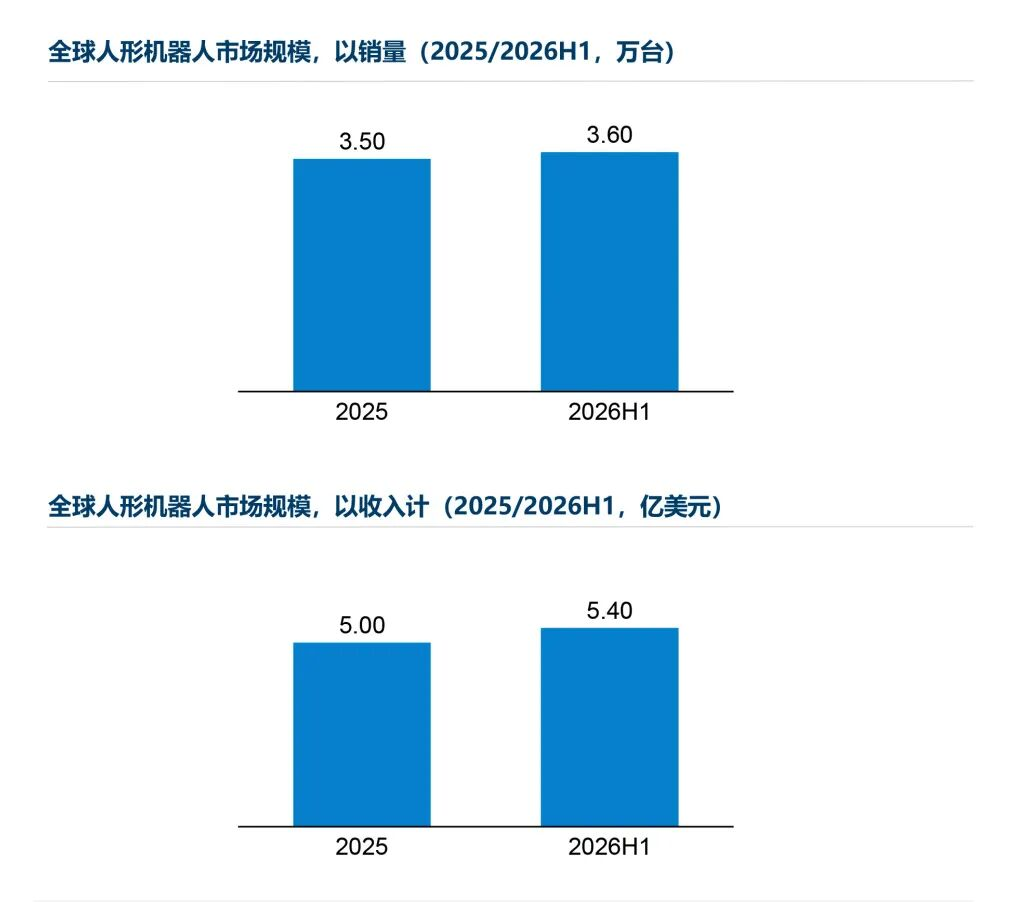 图源:沙利文《2026全球人形机器人市场研究报告》
近年来机器人爆火,其整体的订单与销售数据十分亮眼。
据某行业媒体的不完全统计,2026年上半年国内公开披露的具身智能及人形机器人相关中标项目数量已超过218个,合同金额总计超17.23亿元,数量同比增长约163%,中标金额同比增长约422%。弗若斯特沙利文发布的《2026全球人形机器人市场研究报告》则显示,仅2026年上半年,全球人形机器人销量就达到3.6万台、收入5.4亿美元。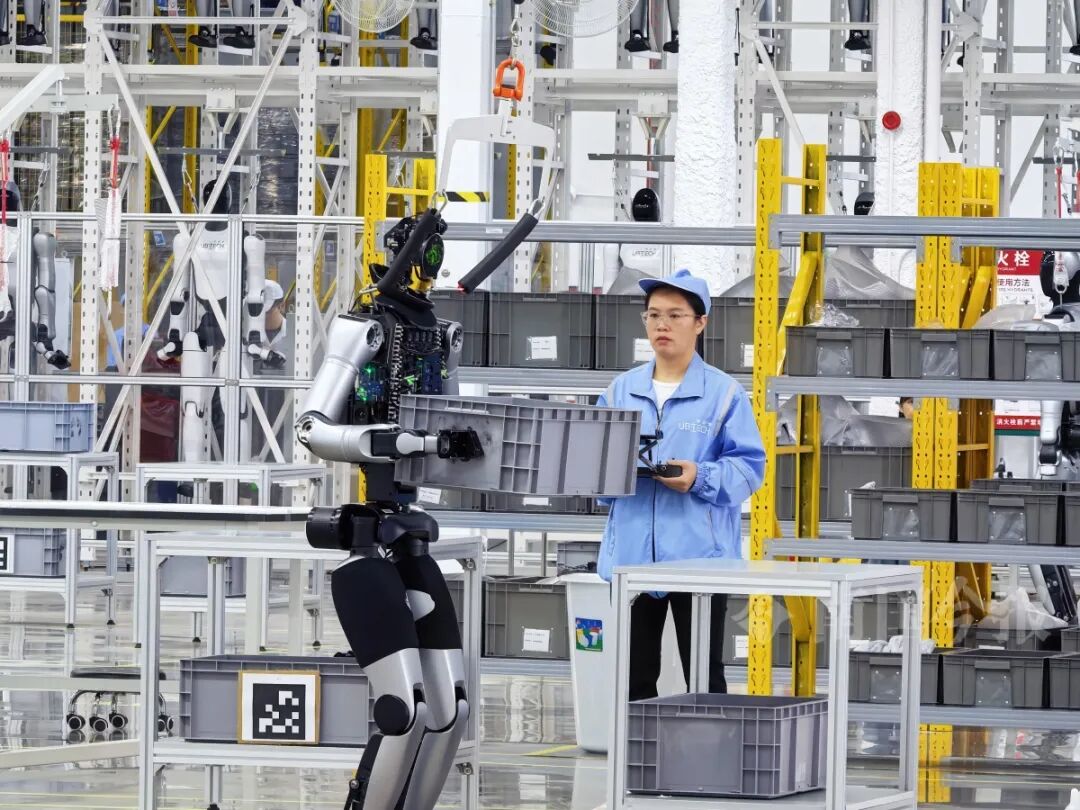 图源:南国今报
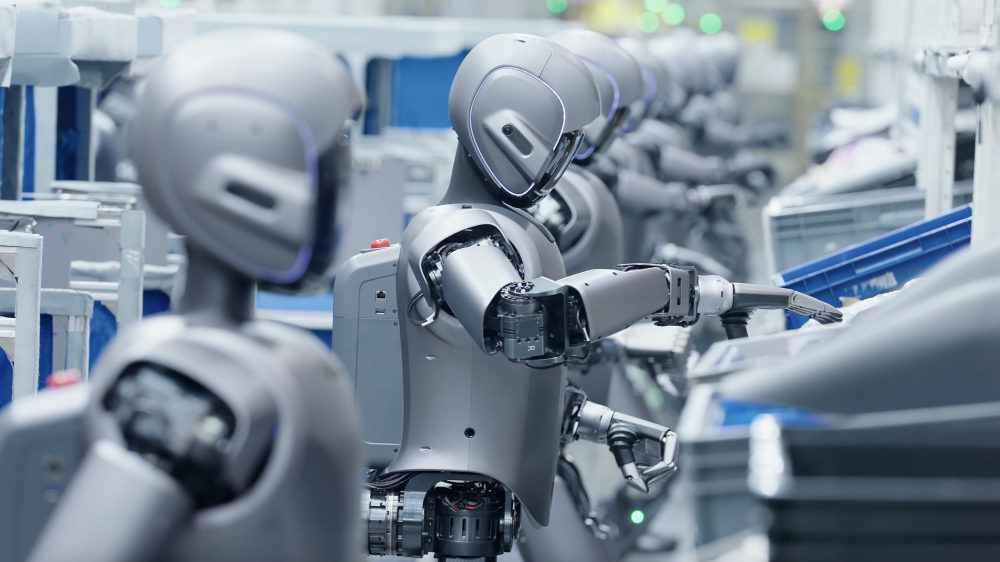
与此同时,各企业的机器人量产产线正在密集落地。9月,优必选柳州工业人形机器人超级智慧工厂正式投产,每10分钟可下线1台机器人,年规划产能超万台;小鹏的广州的人形机器人自动化产线于10月初正式启用,目标月产1000台。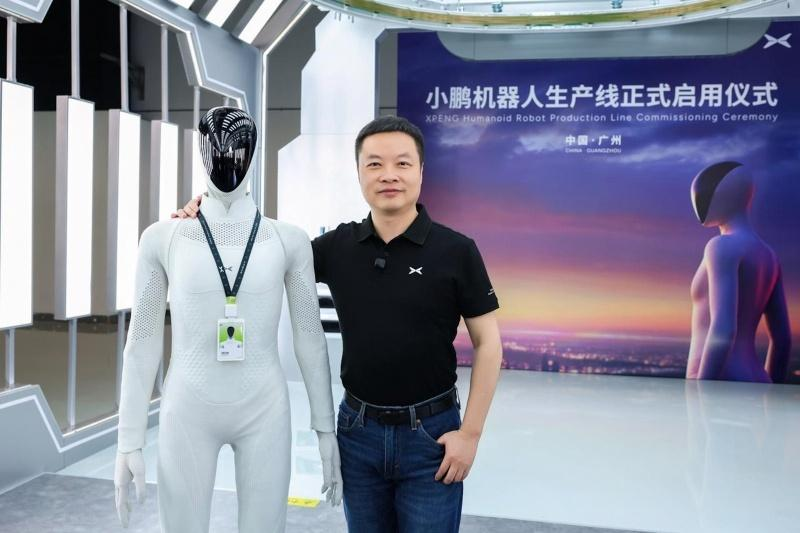
行业的量产盛况全面铺开,部分机器人上市即被抢购一空。但需注意的是,实际上部分产品不仅可能存在订单虚高,其产能爬坡也很缓慢,产能跟不上订单成为机器人规模化落地的硬伤。
国内的头部企业优必选是个典型例子。据沙利文数据,2026年上半年,优必选的人形机器人共销售16123台,登上2026年全球人形机器人领先厂商首位。但其在2026年6月新推出的仿生人形机器人U1系列的交付却从9月延迟至11月底。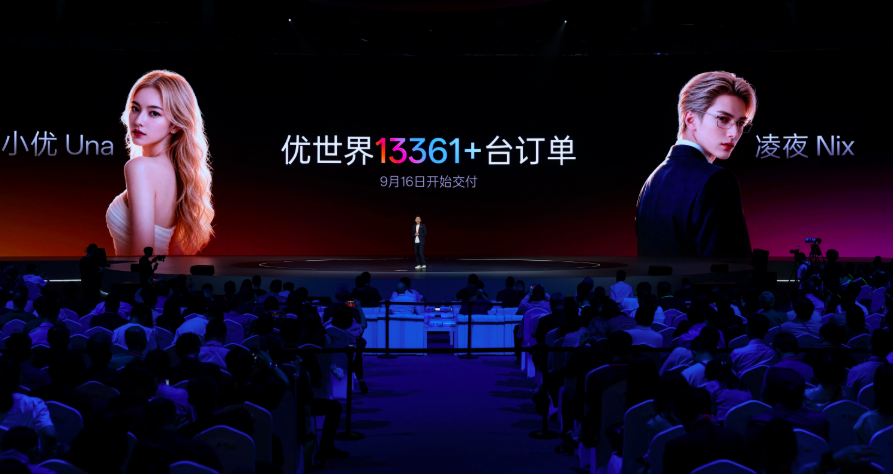 这款仿生人形机器人在上市当天引发了不小的行业轰动,在6月30日发布会当天,U1系列全渠道预售订单突破13361台,首批交付将于9月16日开启。其公司高管更在发布会上豪言“今年要保证一万台的交付”。但在8月的财报电话会上,CFO张钜已将年内交付目标下调至1500~2000台。9月27日《财闻》发布报道,记者以消费者身份获悉,U1系列中的U1 Pro第一波交付时间已经延迟至11月30日。
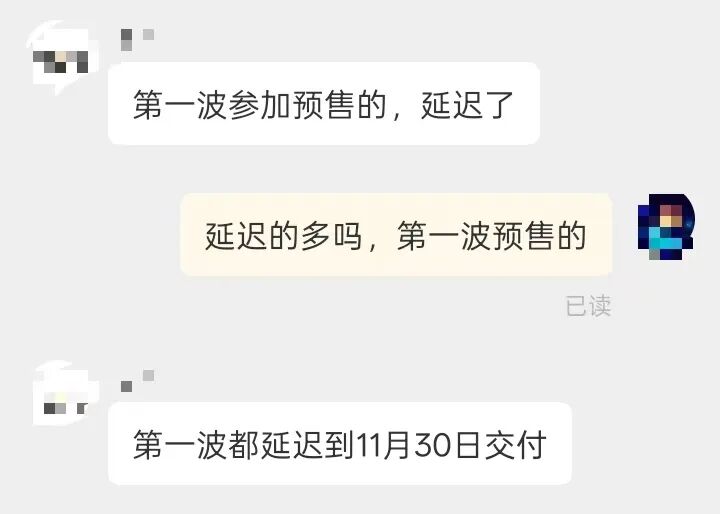
图源:财闻
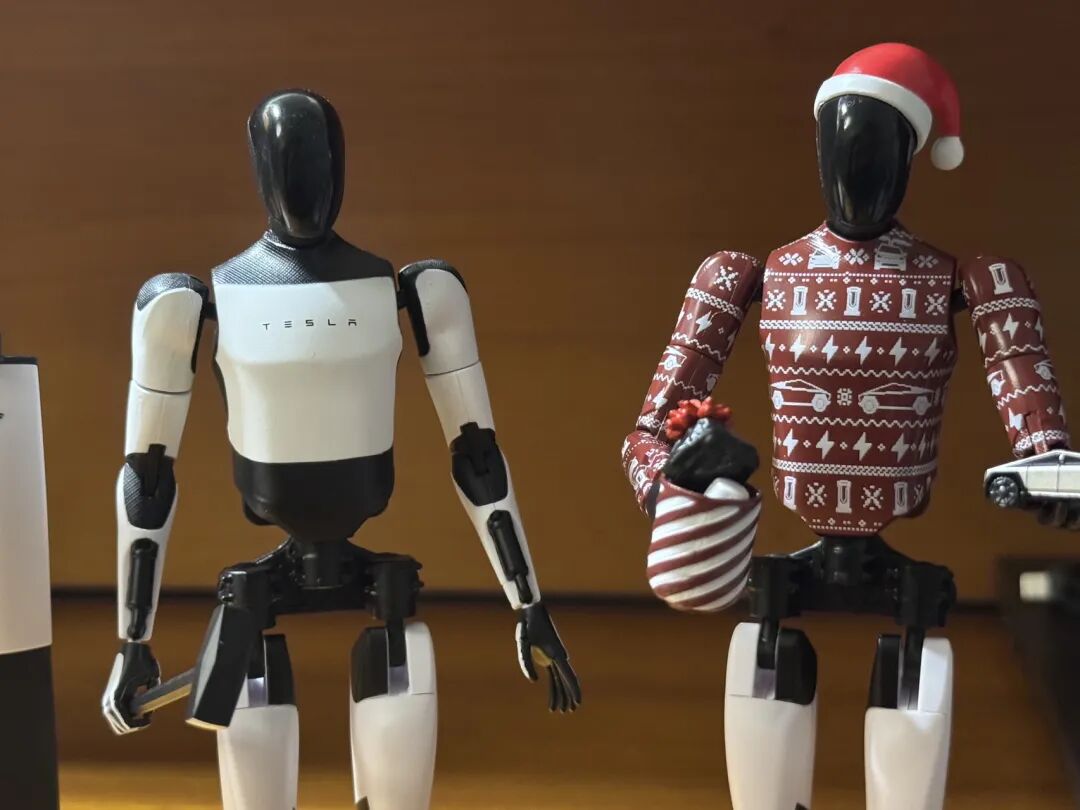
特斯拉的人形机器人Optimus的周产能已在2026年8月提升至数百台,产能提升约10倍。但依旧跟不上其周产能超1000台、远期规划周产约2万台以及年产能100万台的远大目标。同时多位供应链人士向《财经》媒体表示:“特斯拉年底产能可能达不到10万台”。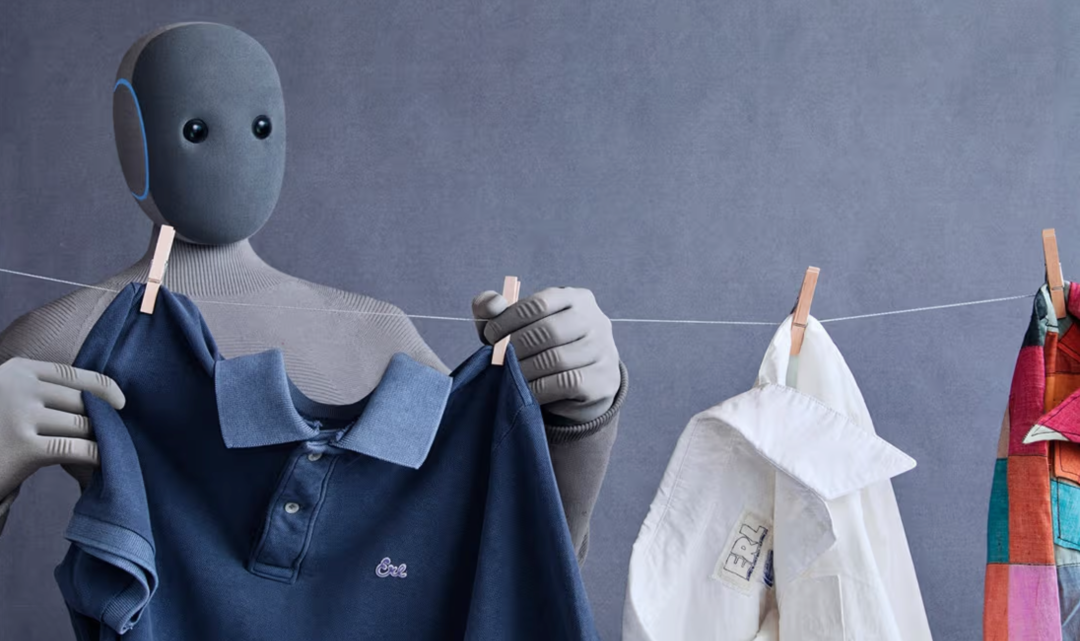 此外,2025年一经发布就爆火的1X Technologies的家庭服务人形机器人NEO,在2025年10月开启预售后预订量就突破1万台。但1X在加州海沃德的工厂首年规划产能仅1万台,2027年底目标才提升至年产10万台,产能爬坡速度远远跟不上订单积压的速度。截至目前,其产品仍未交付,同时交付排期已延后至2027年第一季度。
部分企业的大规模量产已经陷入困境,那么,机器人交付到底难在哪里?机器人产品从出厂到真正投入使用,中间隔着一道复杂的交付链条。
一般来说,机器人要经过原材料出库、上线组装、整机测试、部署测试、装箱入库、验收等流程。部分企业的产品把控甚至更加严格,据悉,众擎机器人的产品均需通过79项全维度品质检验及46种工况模拟测试。上海张江某机器人厂商负责人表示,一个具身智能项目,从概念到样机就需要1到2个月。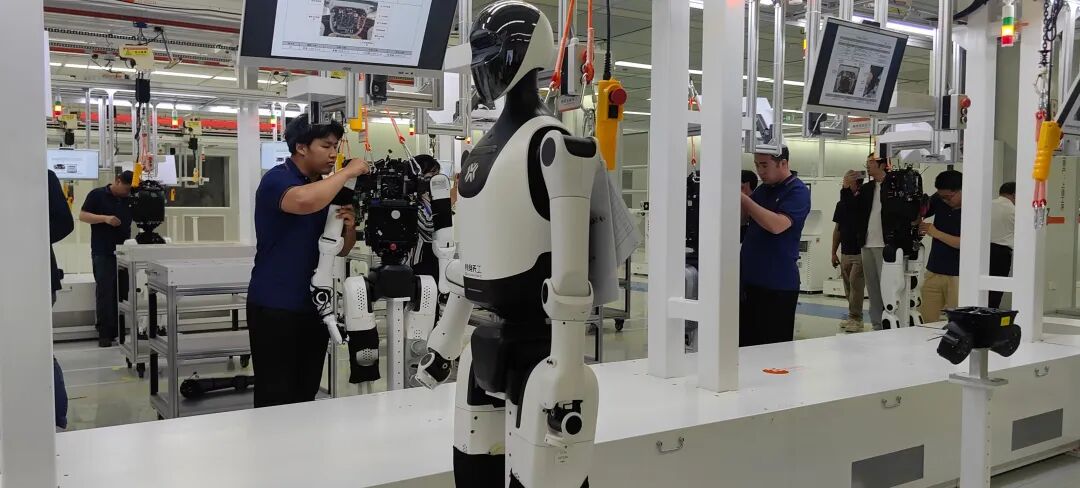 繁琐的流程之外,机器人软硬件的复杂性还很可能导致交付过程中随时可能出现突发情况。如软硬件供应链供不上、调试时出现质量问题、软硬件需升级等原因,将进一步拉长周期。
供应链端,据某行业媒体援引高盛的调研报告,发现走访的几家中国机器人核心供应链均表示,前来洽谈的整机企业给出年产10万到100万台的规划,但却没有一单确定性大单,量产何时启动也未给出明确时间。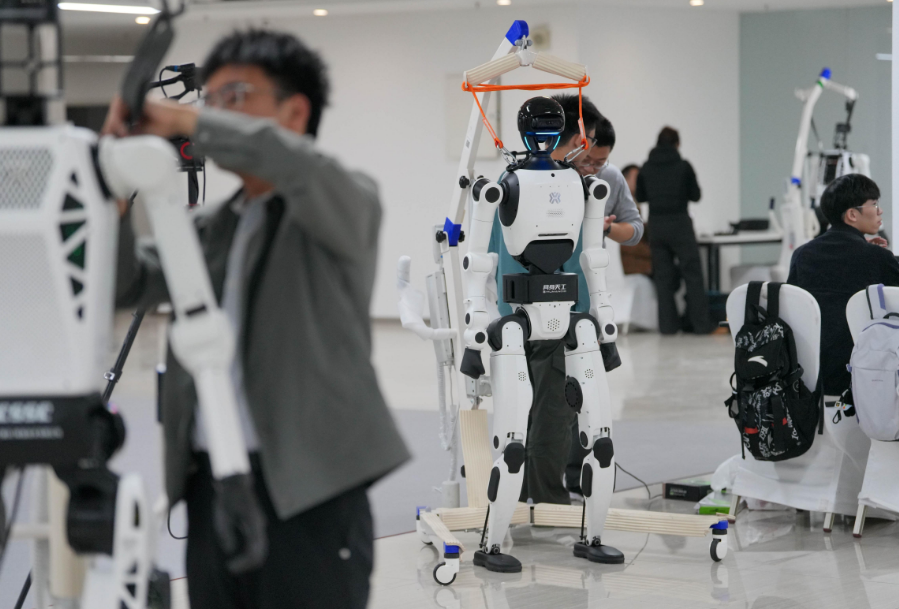 《第一财经》在走访宇树、智元、小鹏机器人的核心零部件供应商后反馈:整机厂的出货量目前仍在千台以下,零部件厂商则卡在研发成本难以分摊、小批量生产又难以盈利的两难之间。一个核心零部件的产线投入可能高达上亿元,因此供应商需要有确定性的批量订单才敢扩产。这种供需两端的落差正在形成恶性循环:订单量不够大,供应商不愿扩产;供应商不扩产,交付就延期。
此外,机器人技术在目前处于高速发展阶段,各环节并未达到真正成熟。产品质量问题与软硬件升级等状况也可能频频出现,上文提到的某微科技就是例子。其仅交付的两只机器狗中都存在腿部质量问题,未交付的两只机器狗则是因为电机升级延迟交付。
由此可见,机器人交付延期并非某一环节的问题。交付链条本身环节众多、周期长,叠加突发状况和供应链扩产意愿不足等可能出现的情况,任何一个节点出现波动,都会直接反映在最终的交付时间上。
从订单火爆到交付滞后,从产线铺开到产能爬坡缓慢,行业在机器人加速进入场景落地的初始阶段,就撞上了交付这道硬关卡。文中这些企业的案例,或许是未来一些企业在行业从技术验证切换到规模运营时将普遍面临的现实问题。
交付问题的暴露,应该引起业内各企业的重视。订单规模再大、产能规划再宏伟,最终还是要看一个根本指标:能否在承诺时间内,将质量合格、可真正投入使用的机器人交付到客户手中。这既是当前企业面临的共同挑战,也是行业从“元年”走向“规模化”必须跨过的一道门槛。