2026-08-21
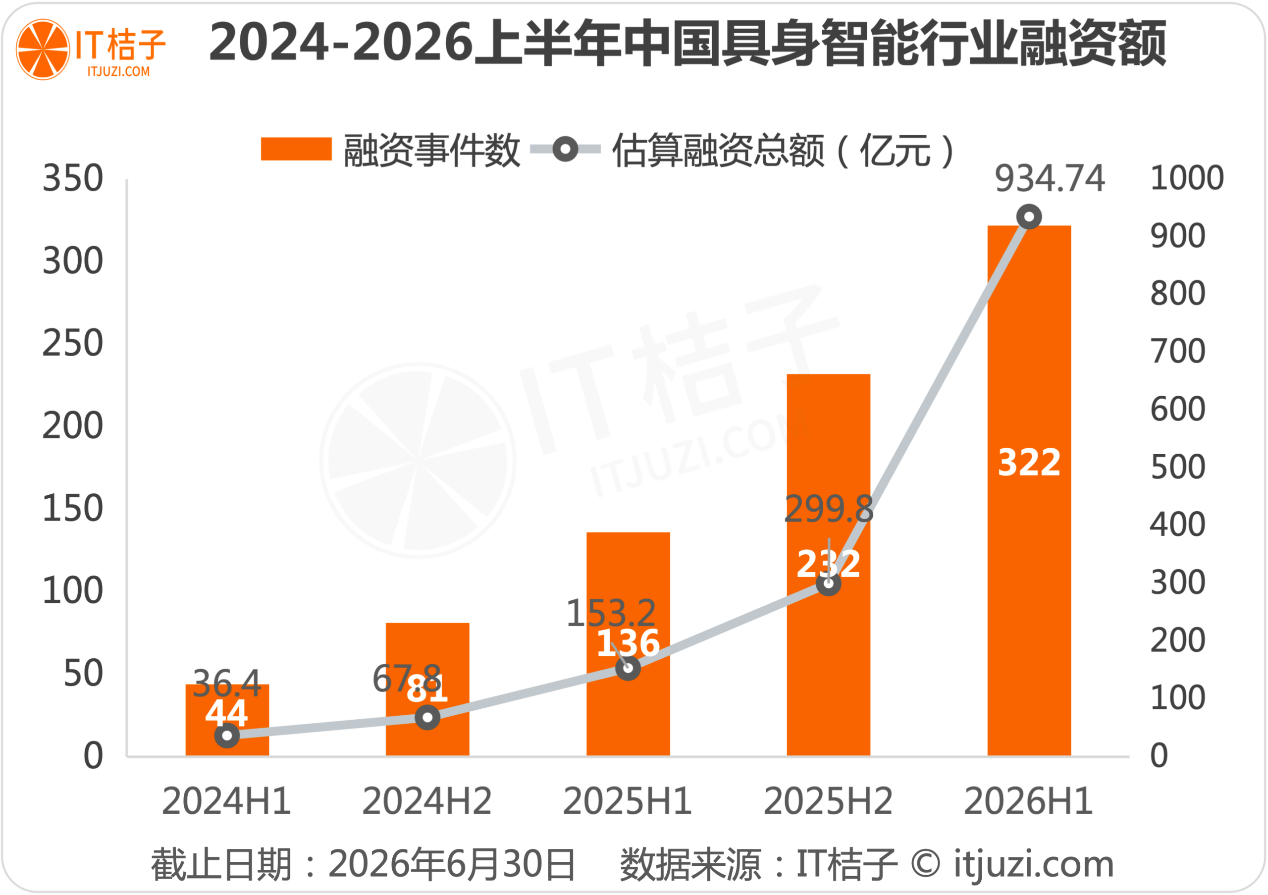 拉长周期来看,这条增长曲线几乎画成了一条垂直线。2024年上半年融资额仅36.4亿元、44起事件;2024年下半年跃升至67.8亿元、81起;2025年上半年进一步攀升至153.2亿元、136起;2025年下半年已达299.8亿元、232起;而2026年上半年则直接飙至934.74亿元、322起。
从36亿到935亿,两年时间融资规模膨胀了25倍,这不是线性增长,而是指数级的赛道引爆。
从区域来看,资金向头部城市集中的趋势同样显著。北京、广东、上海三大核心区域合计融资事件达229起,占总数的71.1%;合计融资金额达739.4亿元,占总融资额的79.17%。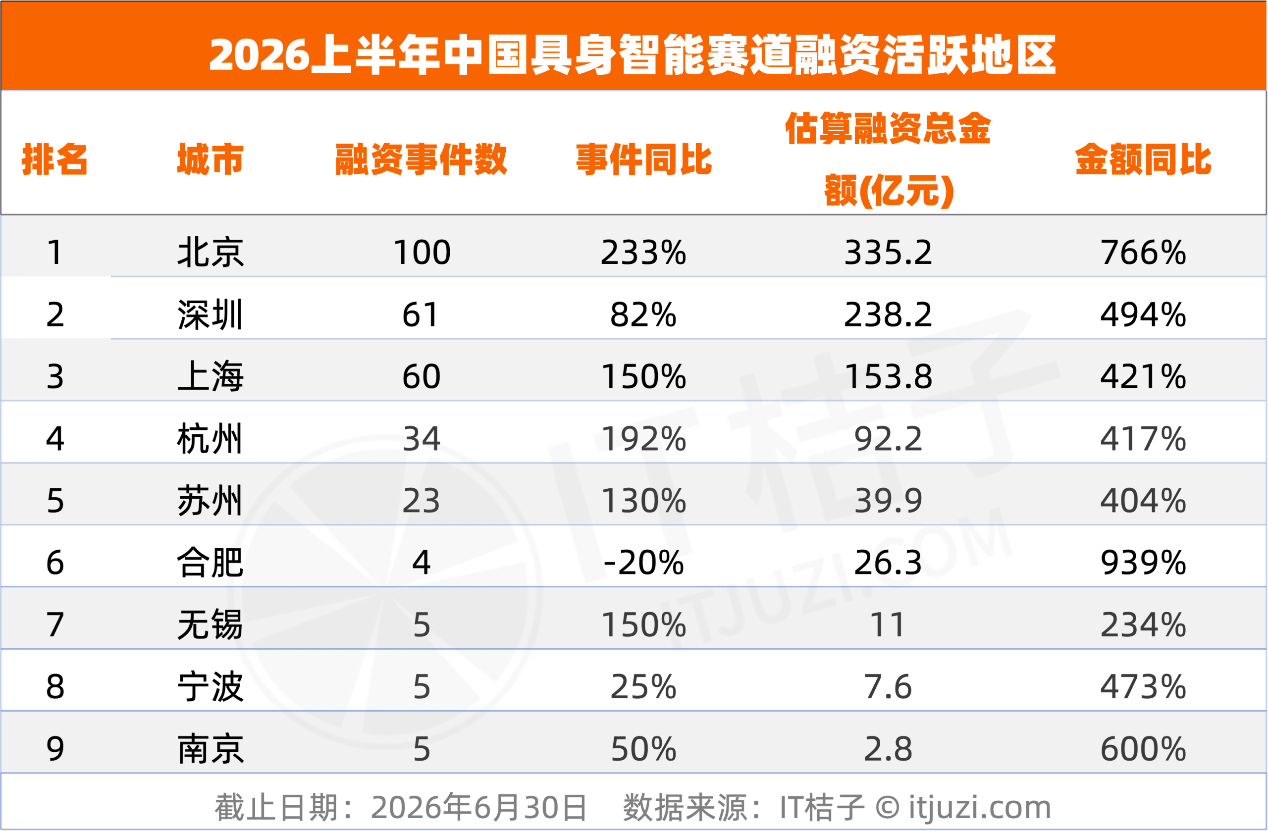 北京以100起融资事件、355亿元融资总额登顶“双冠王”,海淀区凭借清华、北大、中科院等科研重镇,成为具身智能“大脑”型公司的天然孵化器;亦庄则承接产业化落地,形成“海淀研发+亦庄制造”的双轮驱动格局。深圳以61起、238亿元位居第二,上海以60起、154亿元位列第三。
从融资额分布来看,TOP20企业合计融资550亿元,占上半年总融资额的59%。换句话说,剩下近300家企业只能争夺约四成的资金。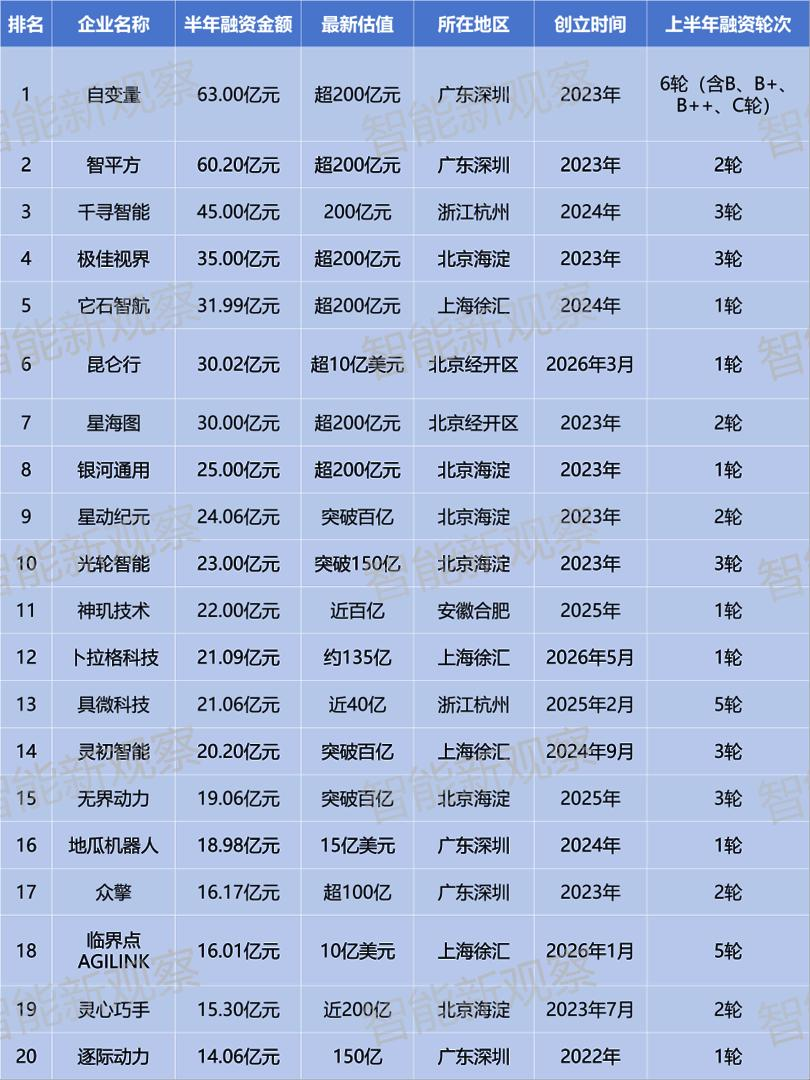
数据说明:融资金额统计截至2026年6月30日,估值数据统计截至2026年8月19日。表格中企业融资金额系IT桔子根据多轮融资数据综合统计,实际统计口径与企业自主披露可能存在差异。
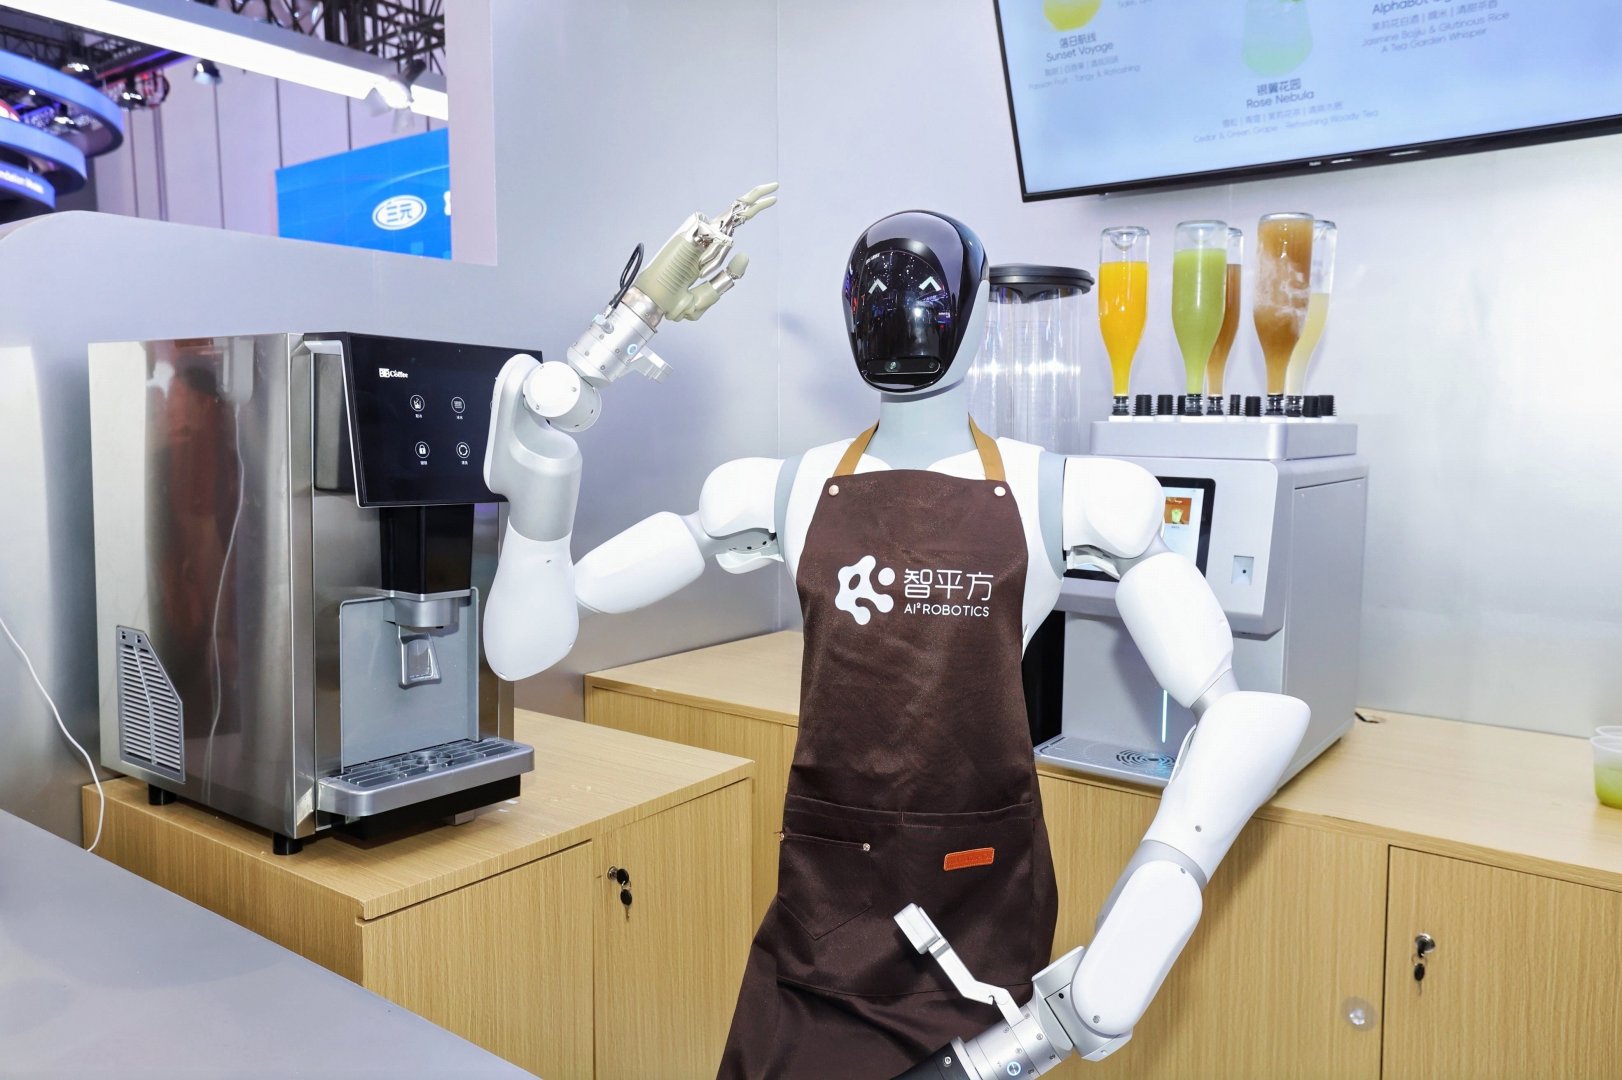
排名前5的企业,自变量、智平方、千寻智能、极佳视界、它石智航,合计融资约235亿元,占全行业融资总额的25%。其中自变量机器人以半年63亿元的融资额高居榜首,智平方60.2亿元紧随其后,千寻智能45亿元位列第三。
这5家企业有一个共同特征:创立时间集中在2023-2024年,平均成立不到两年半。自变量机器人2023年创立,半年融资6轮,两个月内连续完成B、B+、B++、C四轮融资并全部交割,估值站上200亿元;智平方同样2023年创立,B轮单笔融资50亿元,估值突破200亿;千寻智能2024年创立,4个月完成3轮融资累计45亿元。
“200亿估值”正在成为具身智能头部玩家的新基准线。TOP20中,估值突破或接近200亿元的企业已超过8家,而一年前,百亿估值还是行业天花板。
从地域分布看,TOP20中北京占8家、深圳5家、上海4家,三大城市包揽17席,形成绝对的区域垄断。
北京海淀区凭借清华、北大、中科院等科研资源,汇聚了极佳视界、银河通用、星动纪元、光轮智能、灵心巧手等一批明星公司;经开区则集中了昆仑行机器人、星海图等产业化项目,形成“海淀研发+亦庄产业化”的双轮驱动格局。深圳5家上榜企业包括众擎机器人、地瓜机器人、逐际动力等;上海4家均位于徐汇区,形成以AI大模型+机器人硬件融合为特色的产业集群。
此外,上半年,融资速度与估值增速的纪录也在不断被刷新。昆仑行机器人2026年3月注册成立,仅10天估值突破10亿美元,90天内连续完成3轮融资,红杉中国、高瓴创投、高榕创投等头部机构连续加码跟投。临界点AGILINK从智元机器人拆分独立仅5个月,完成4轮融资,最新A++轮近10亿元,投后估值突破10亿美元,成为赛道最快独角兽。
新进入者的背景同样引人注目。前阿里千问大模型技术负责人林俊旸创办的卜拉格科技,2026年5月成立即完成首轮融资,投后估值20亿美元(约135亿元人民币),高榕创投和红杉中国各投1亿美元领投,腾讯跟投2000万美元。大厂技术一号位的创业项目,正在成为资本争相围猎的稀缺标的。
从细分赛道来看,人形机器人本体依然是资本押注最重的方向,TOP20中9家人形机器人企业合计融资约315亿元。资本的逻辑是:人形机器人被认为是具身智能的终极产品形态,技术壁垒最高、市场空间最大。具身智能大脑是第二大布局方向,TOP20中有7家相关企业合计融资约145亿元,包括昆仑行机器人、它石智航、极佳视界等。核心零部件/芯片赛道同样受到追捧,灵心巧手、临界点AGILINK、神玑技术3家企业合计融资53亿元。
从参与机构角度来看,IT桔子数据显示,2026上半年,参与具身智能赛道投资的机构超800家,呈现出“头部VC重仓引领、国资深度布局、产业资本协同”的格局。
按投资出手次数计算,红杉中国以20起投资事件稳居榜首,高瓴创投19起紧随其后,英诺基金16起、普华资本14起、百度风投14起、顺为资本13起、中金资本12起、深创投12起 。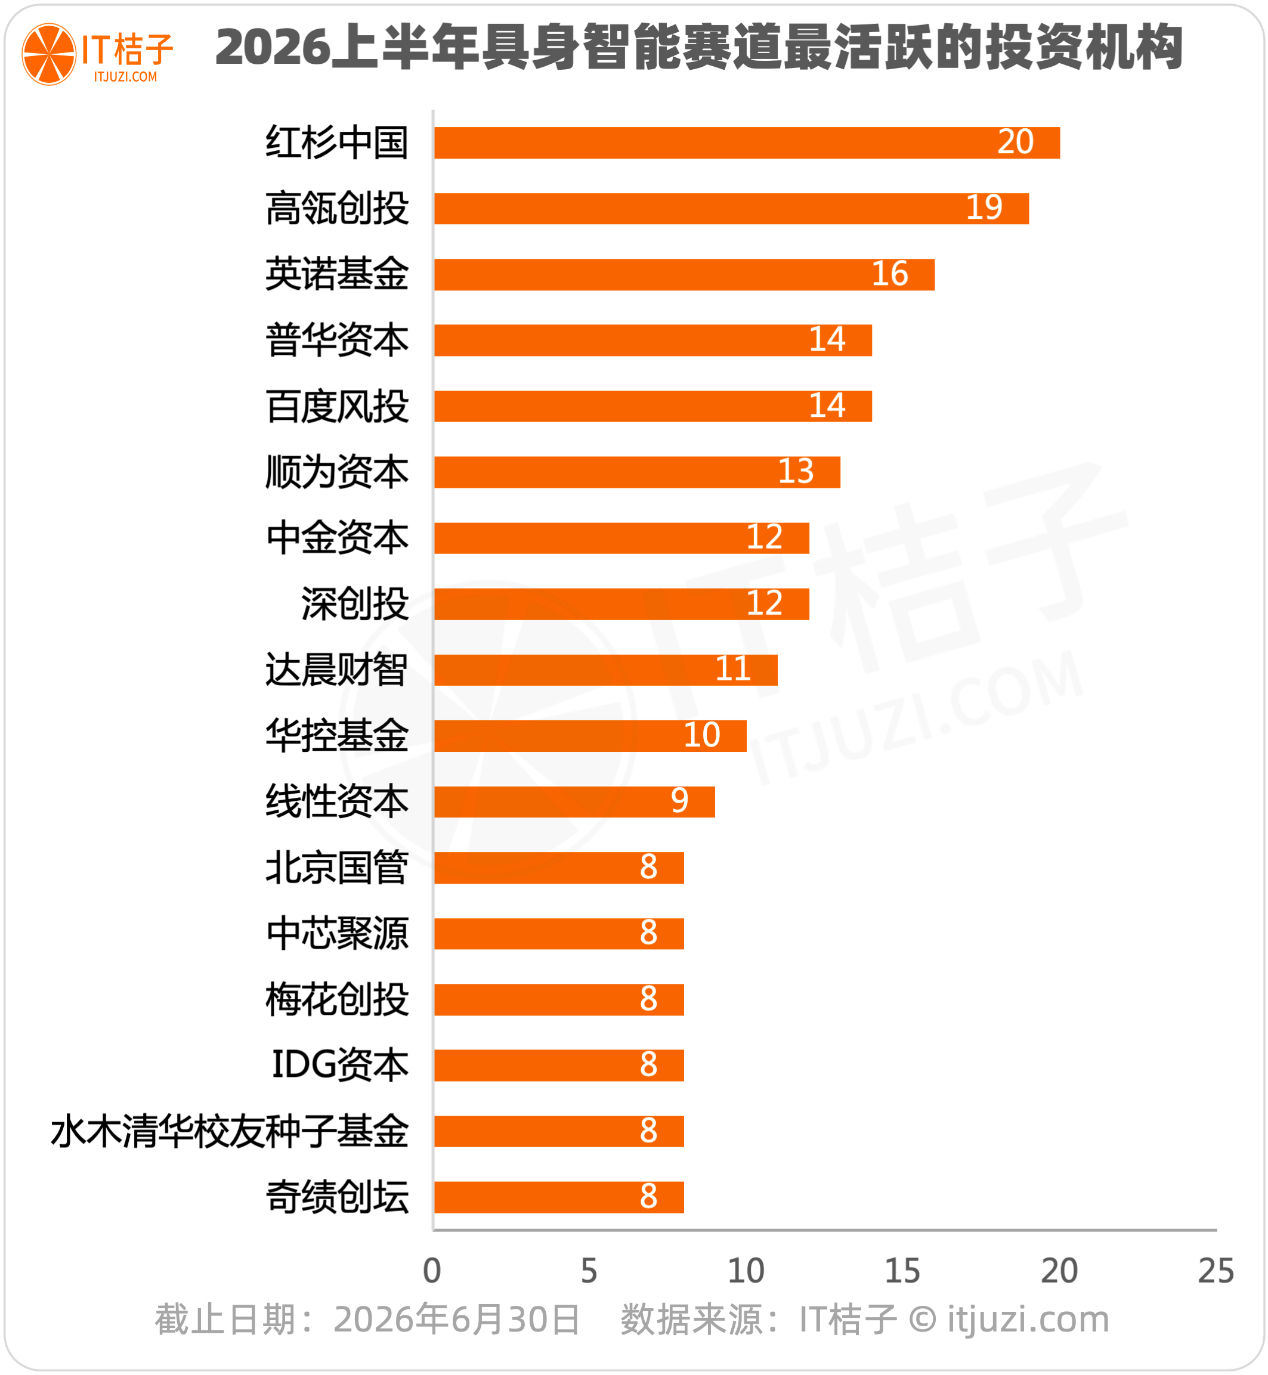 但从投资金额来看,分化更加明显。第一梯队是“超10亿元俱乐部” ,红杉中国以超30亿元的累计投资总额成为赛道最核心的押注者,其策略是“全赛道卡位、核心项目重仓”。从种子轮到C轮全覆盖,既做早期孵化,也做长期陪跑。腾讯投资、中信资本上半年投资总额同样超过10亿元,进入第一梯队 。
第二梯队是“3亿-10亿俱乐部” ,包括IDG资本、深创投、顺为资本、美团龙珠等超过50家机构。第三梯队是“0.1亿-3亿俱乐部” ,超过200家机构处于这一区间,是赛道的大众主力投资方 。
一个值得关注的趋势是:大额融资中,国资平台与产业资本的参与度已超过四成 。以自变量机器人为例,其C轮融资方包括中国移动、国智投、深投控、中保投资等国有资本;智平方的B轮融资方中出现茅台集团、正大集团等产业巨头;银河通用的A+轮融资由中国石化、中国银行领投 。
产业资本的逻辑更偏向生态卡位。上汽集团的身影出现在银河通用、自变量机器人等多个项目中;美团连续跟投地瓜机器人;汇川技术密集进入自变量、戴盟机器人等股东名册。以智元机器人为代表的第一梯队企业,也开始扮演“生态投资人”角色,出资孵化了Fullive.AI、智身科技等上下游企业 。
从融资阶段看,极早期投资(种子轮、天使轮、Pre-A轮)合计190起,占总事件数的58.94% ,仍是资本投入的最主要阶段。天使轮事件数突破100起,占比超30%,大量初创企业在资本支持下快速涌现 。但这也意味着,行业仍处于技术路线探索的早期阶段,未来将面临大规模淘汰与整合。
站在2026年中节点回望,具身智能赛道正以远超市场预期的速度向前推进。
宇树科技的上市,为行业提供了一个明确的估值坐标系。610亿发行市值、219倍市盈率,这既是鼓舞,也是拷问 。二级市场愿意为想象力买单,但终将回归交付能力与营收质量的检验。
全年融资规模突破1500亿元几乎已成定局 。但资本的热情正在加速从“讲故事”向“比落地”切换。2026年已被公认为人形机器人量产元年,头部企业产能规划突破10万台,制造业成为最核心的落地场景,亿元级框架订单密集出现 。
得大脑者得天下,得数据者得未来。当行业竞争从硬件参数比拼转向“机器人大脑”与数据迭代能力的较量,具身智能的资本叙事正在完成从概念验证到商业闭环的关键跨越 。谁能在喧嚣中真正跑通产品-市场匹配,谁才能在这场千亿豪赌中笑到最后。