2026-10-04
不完全统计,如有遗漏欢迎补充纠正!
注:市值货币单位统一换算为人民币。
按各地交易所国庆期间休市规则,市值数据统计截至休市前一日收盘:港股上市企业市值数据截至2026年10月2日收盘;A股上市企业市值数据截至2026年9月30日收盘。
针对在多个交易所同时挂牌的企业,市值数据统一取综合总市值。
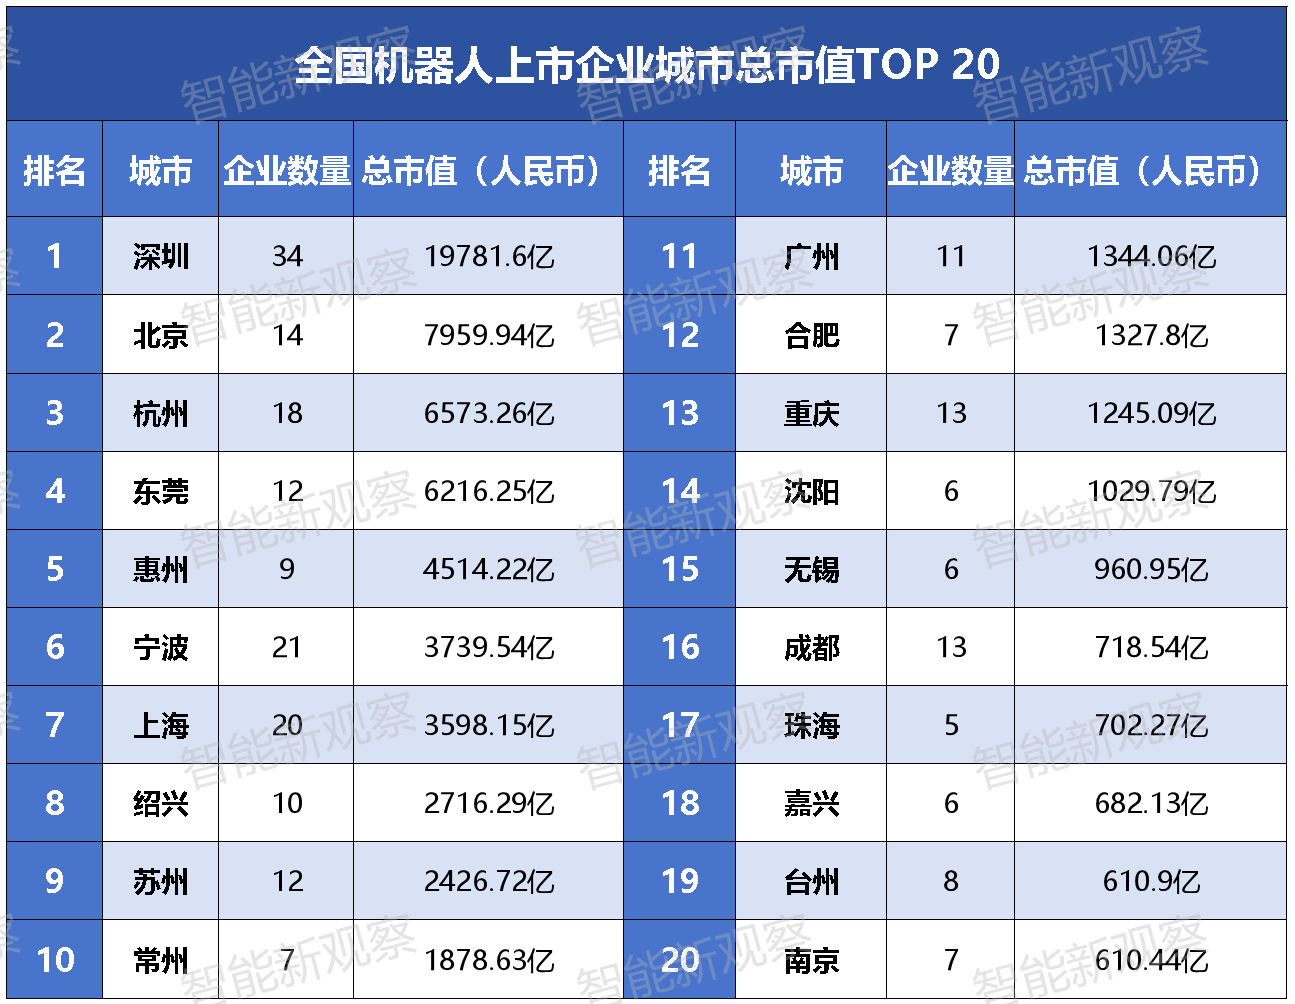
从空间分布看,机器人上市企业总市值前20名的城市重点集中在一线、新一线城市(合计占比约75.8%)。一线城市的北上广深悉数上榜;新一线城市中的杭州、重庆、苏州、南京、合肥、东莞、宁波以及成都均上榜。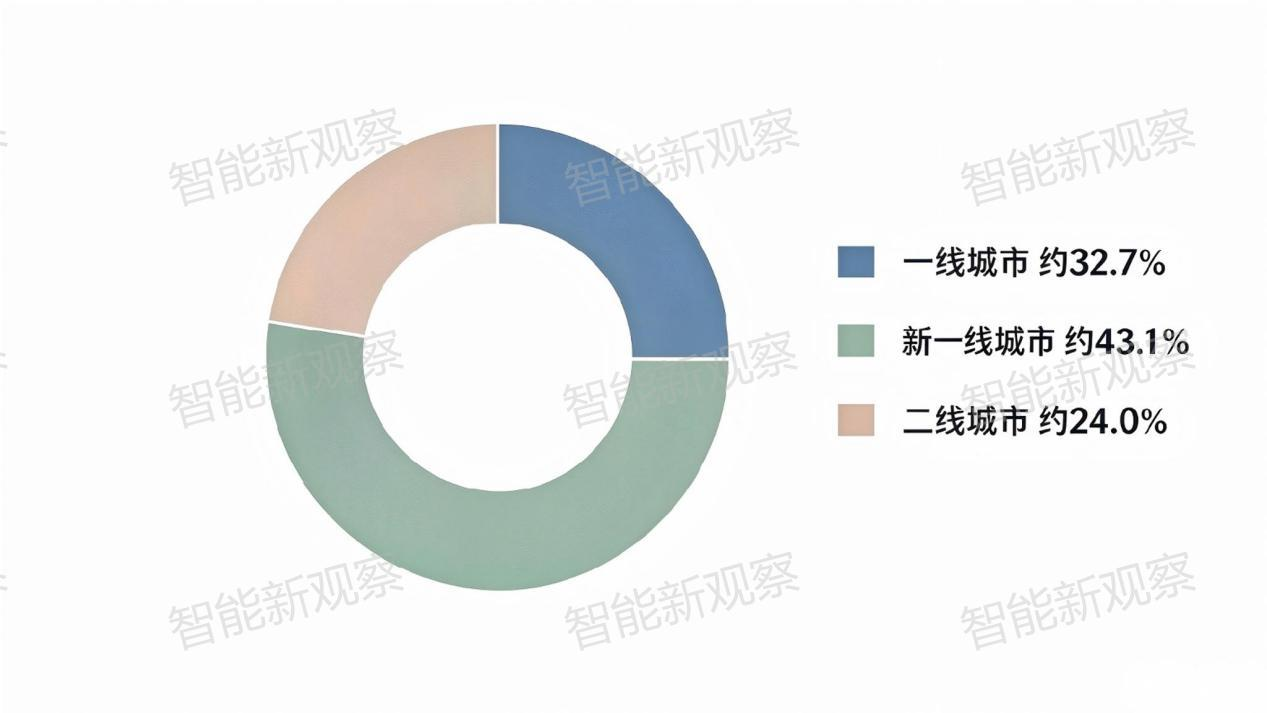 同时,珠三角与长三角的聚集效应尤为显著,20个城市中有17座均处于这两大发展腹地。珠三角集群依托强大的消费电子和硬件供应链优势,长三角集群依托深厚的工业制造底蕴与产业链。
这两大区域不仅企业密度高,深圳、苏州等出色城市的产业总产值同样处于国内领先地位。据《深圳市机器人产业发展白皮书》数据,深圳市2025年机器人产业总产值达2426亿元,居全国第一;苏州地区的总产值在2024年为1395.1亿元,据苏州市三年行动计划,预计到2027年,全市机器人产业规模突破2000亿元。
强大的资本虹吸效应不仅展示出一线城市的产业竞争优势,更带动了诸多长三角、珠三角的二线城市跻身榜单,机器人产业的多点下沉特征正在凸显。
在榜单中,深圳以上市企业数量与总市值的绝对优势占据断层第一地位,其34家上市企业总市值达19781.6亿元。结合深圳2426亿元的总产值数据,这座城市已经成为机器人赛道当之无愧的产业高地。
紧随其后的头部城市依次为北京(7959.94亿)、杭州(6573.26亿)、东莞(6216.25亿)以及惠州(4514.22亿)。此外,排名前14名的城市,各地总市值均成功突破千亿大关。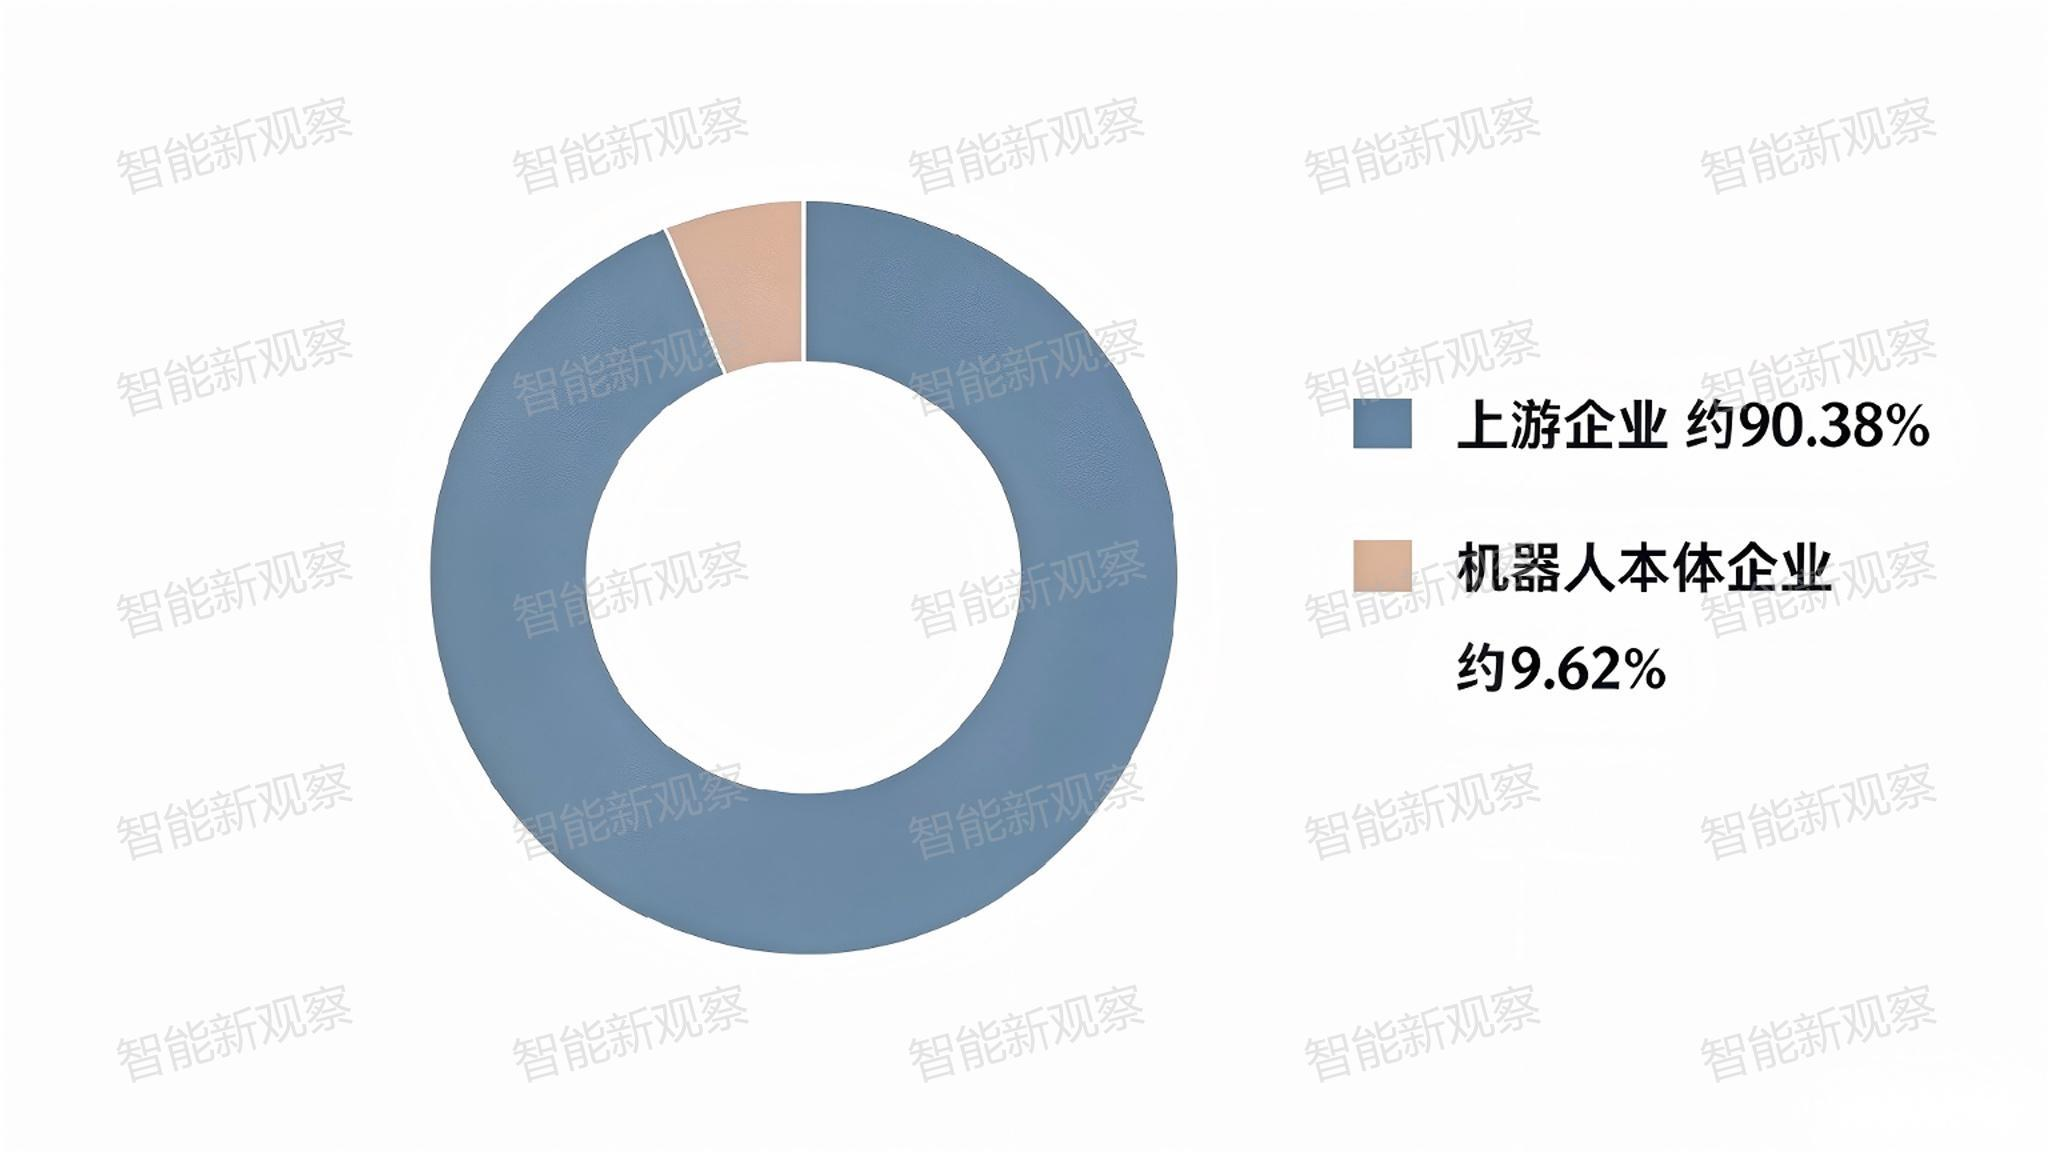 此外,观察各城市的企业可看到,目前机器人产业链在二级市场中的分布呈现出“上游占据绝对大头”的现状。239家企业中上游企业达216家,占比约90.38%;机器人整机企业整体基数虽较小(23家),占比约9.62%,但其应用场景已呈现多元化态势。
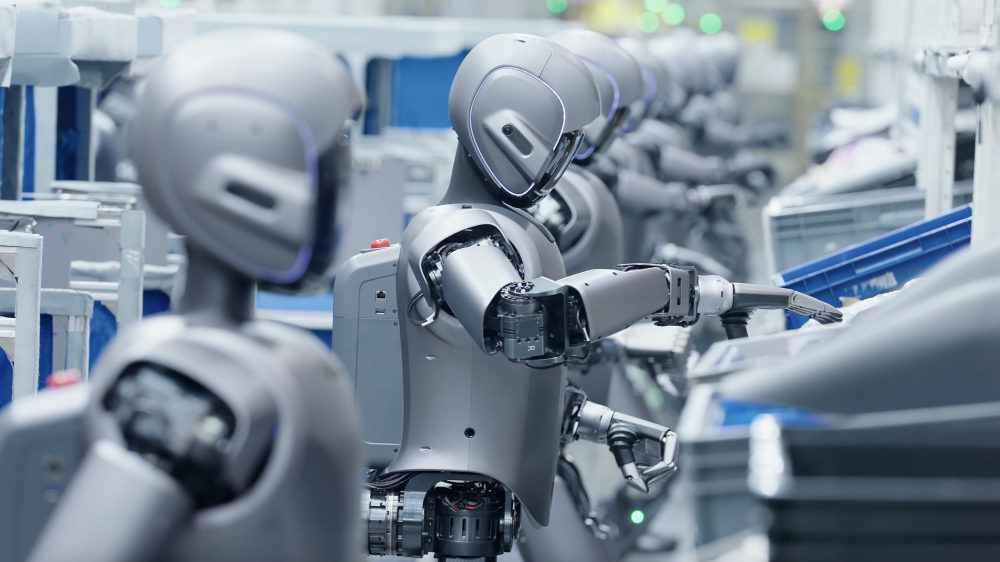
在整机企业中,涵盖了仓储物流、商用/家庭服务、医疗手术、移动/工业、特种应用以及通用具身智能6大细分场景。
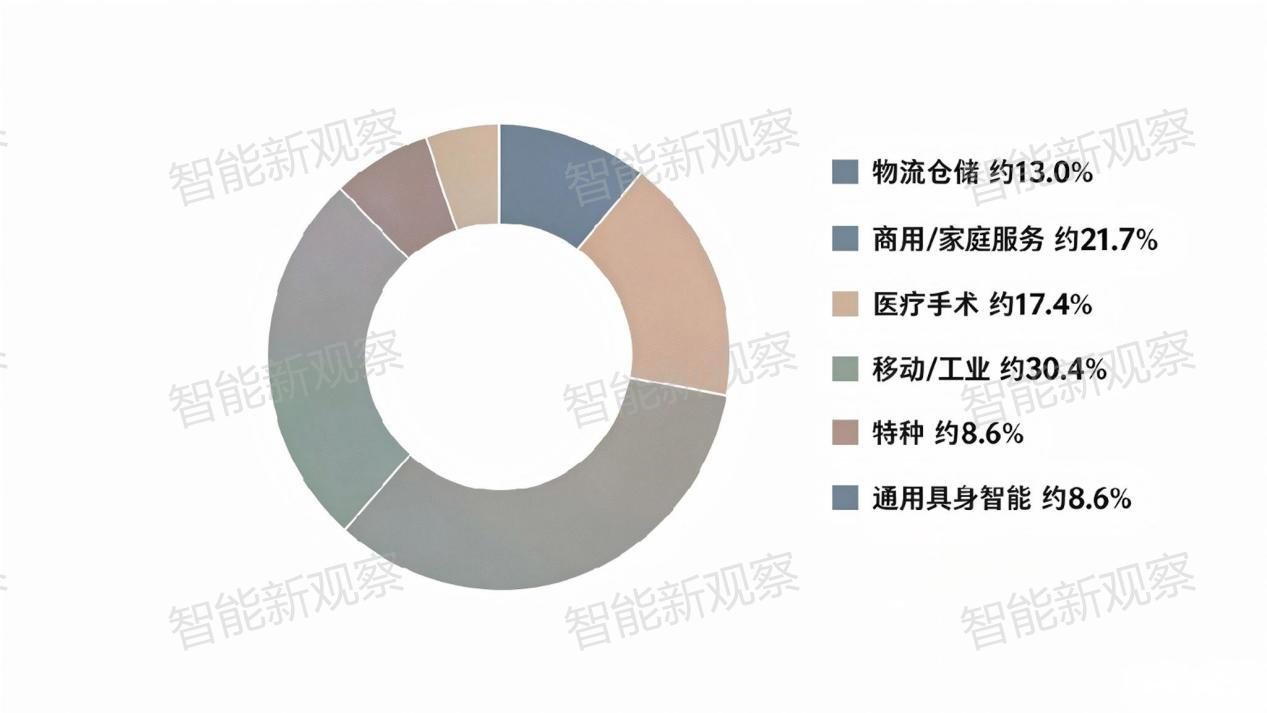
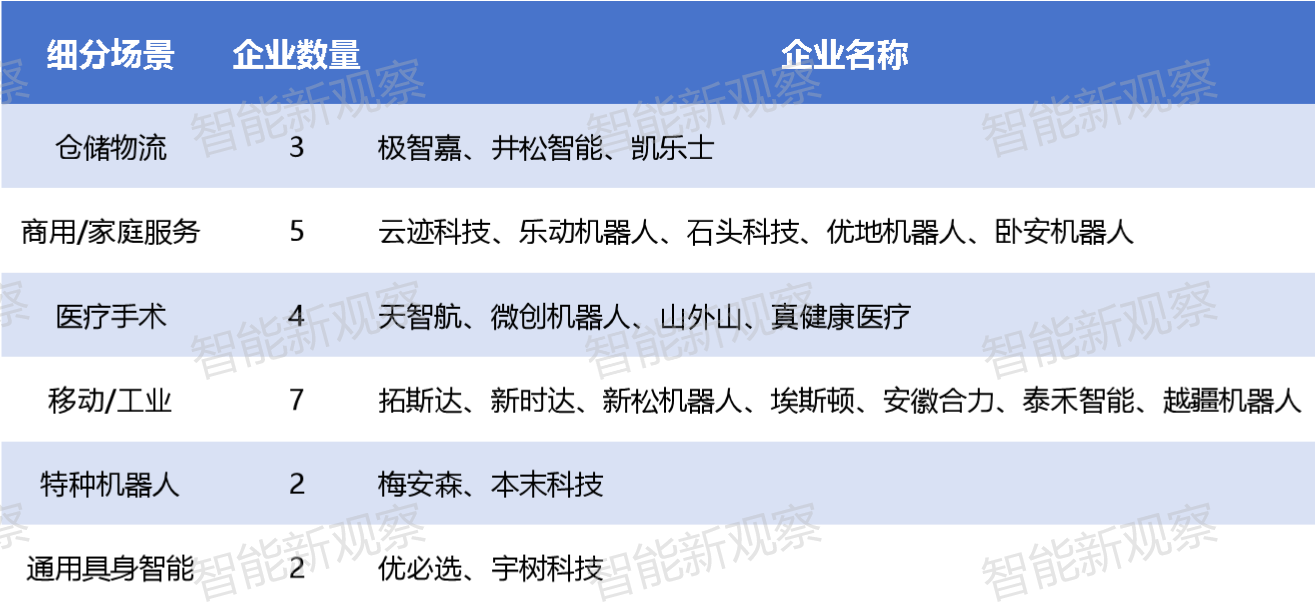
这些整机企业作为各自应用领域的头部代表,已经占据了赛道的一席之地。例如,在医疗手术机器人与特种机器人这些技术壁垒极高的品类中,微创机器人的核心产品图迈腔镜手术机器人全球商业化装机已突破200台,本年度新增装机量位居国产第一、全球前二;天智航则在骨科手术机器人赛道稳居国内市场份额第一,市占率超过40%;特种机器人领域的本末科技于9月29日登陆港股,上市首日收盘涨7.4%,获得市场极大关注。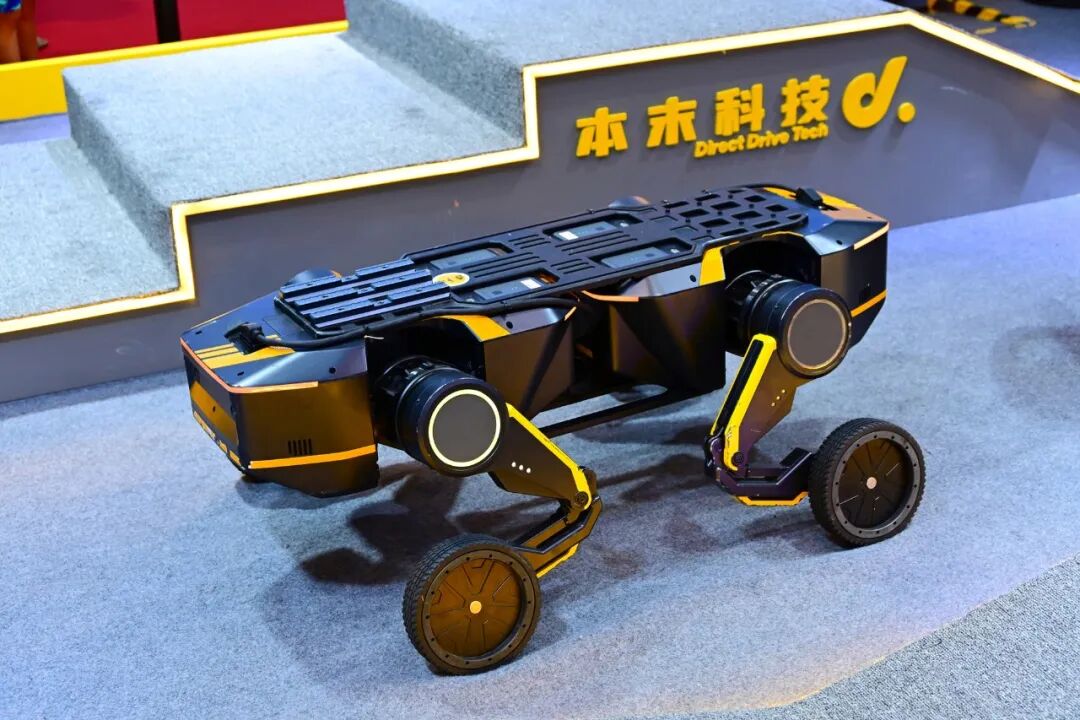 在通用具身智能领域,优必选、宇树两家一直是资本市场以及业内重点关注对象。近期,两家企业分别以16123台与4900台(2026年上半年)的销售量登上权威机构沙利文发布的全球人形机器人领先厂商TOP 5,行业影响力与品牌声量持续攀升。
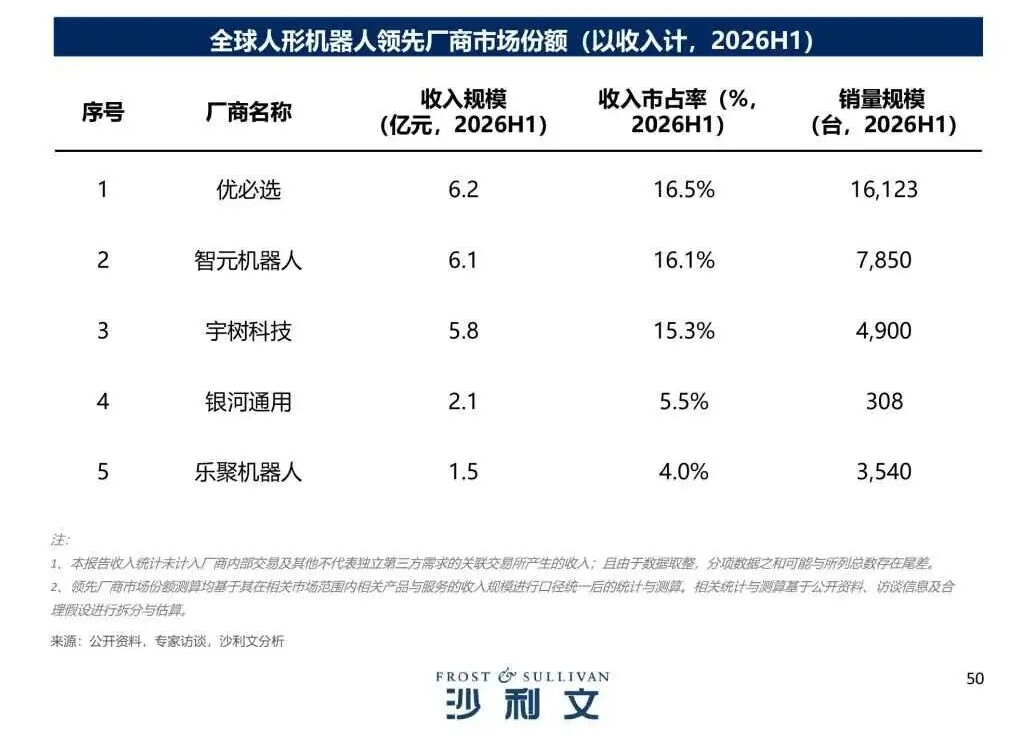 从整体格局来看,头部城市凭借深厚的产业积淀与资本吸附力形成断层优势,区域集群的协同效应也在持续放大。同时,各细分场景的整机玩家已经完成卡位,在市场中获得了肯定。
进一步观察各城市的市值构成,我们可以看到,大部分城市数千亿市值的宏伟图景,是由数家市值龙头所支撑起来。同时,这一现象也分为了两种不同情况。
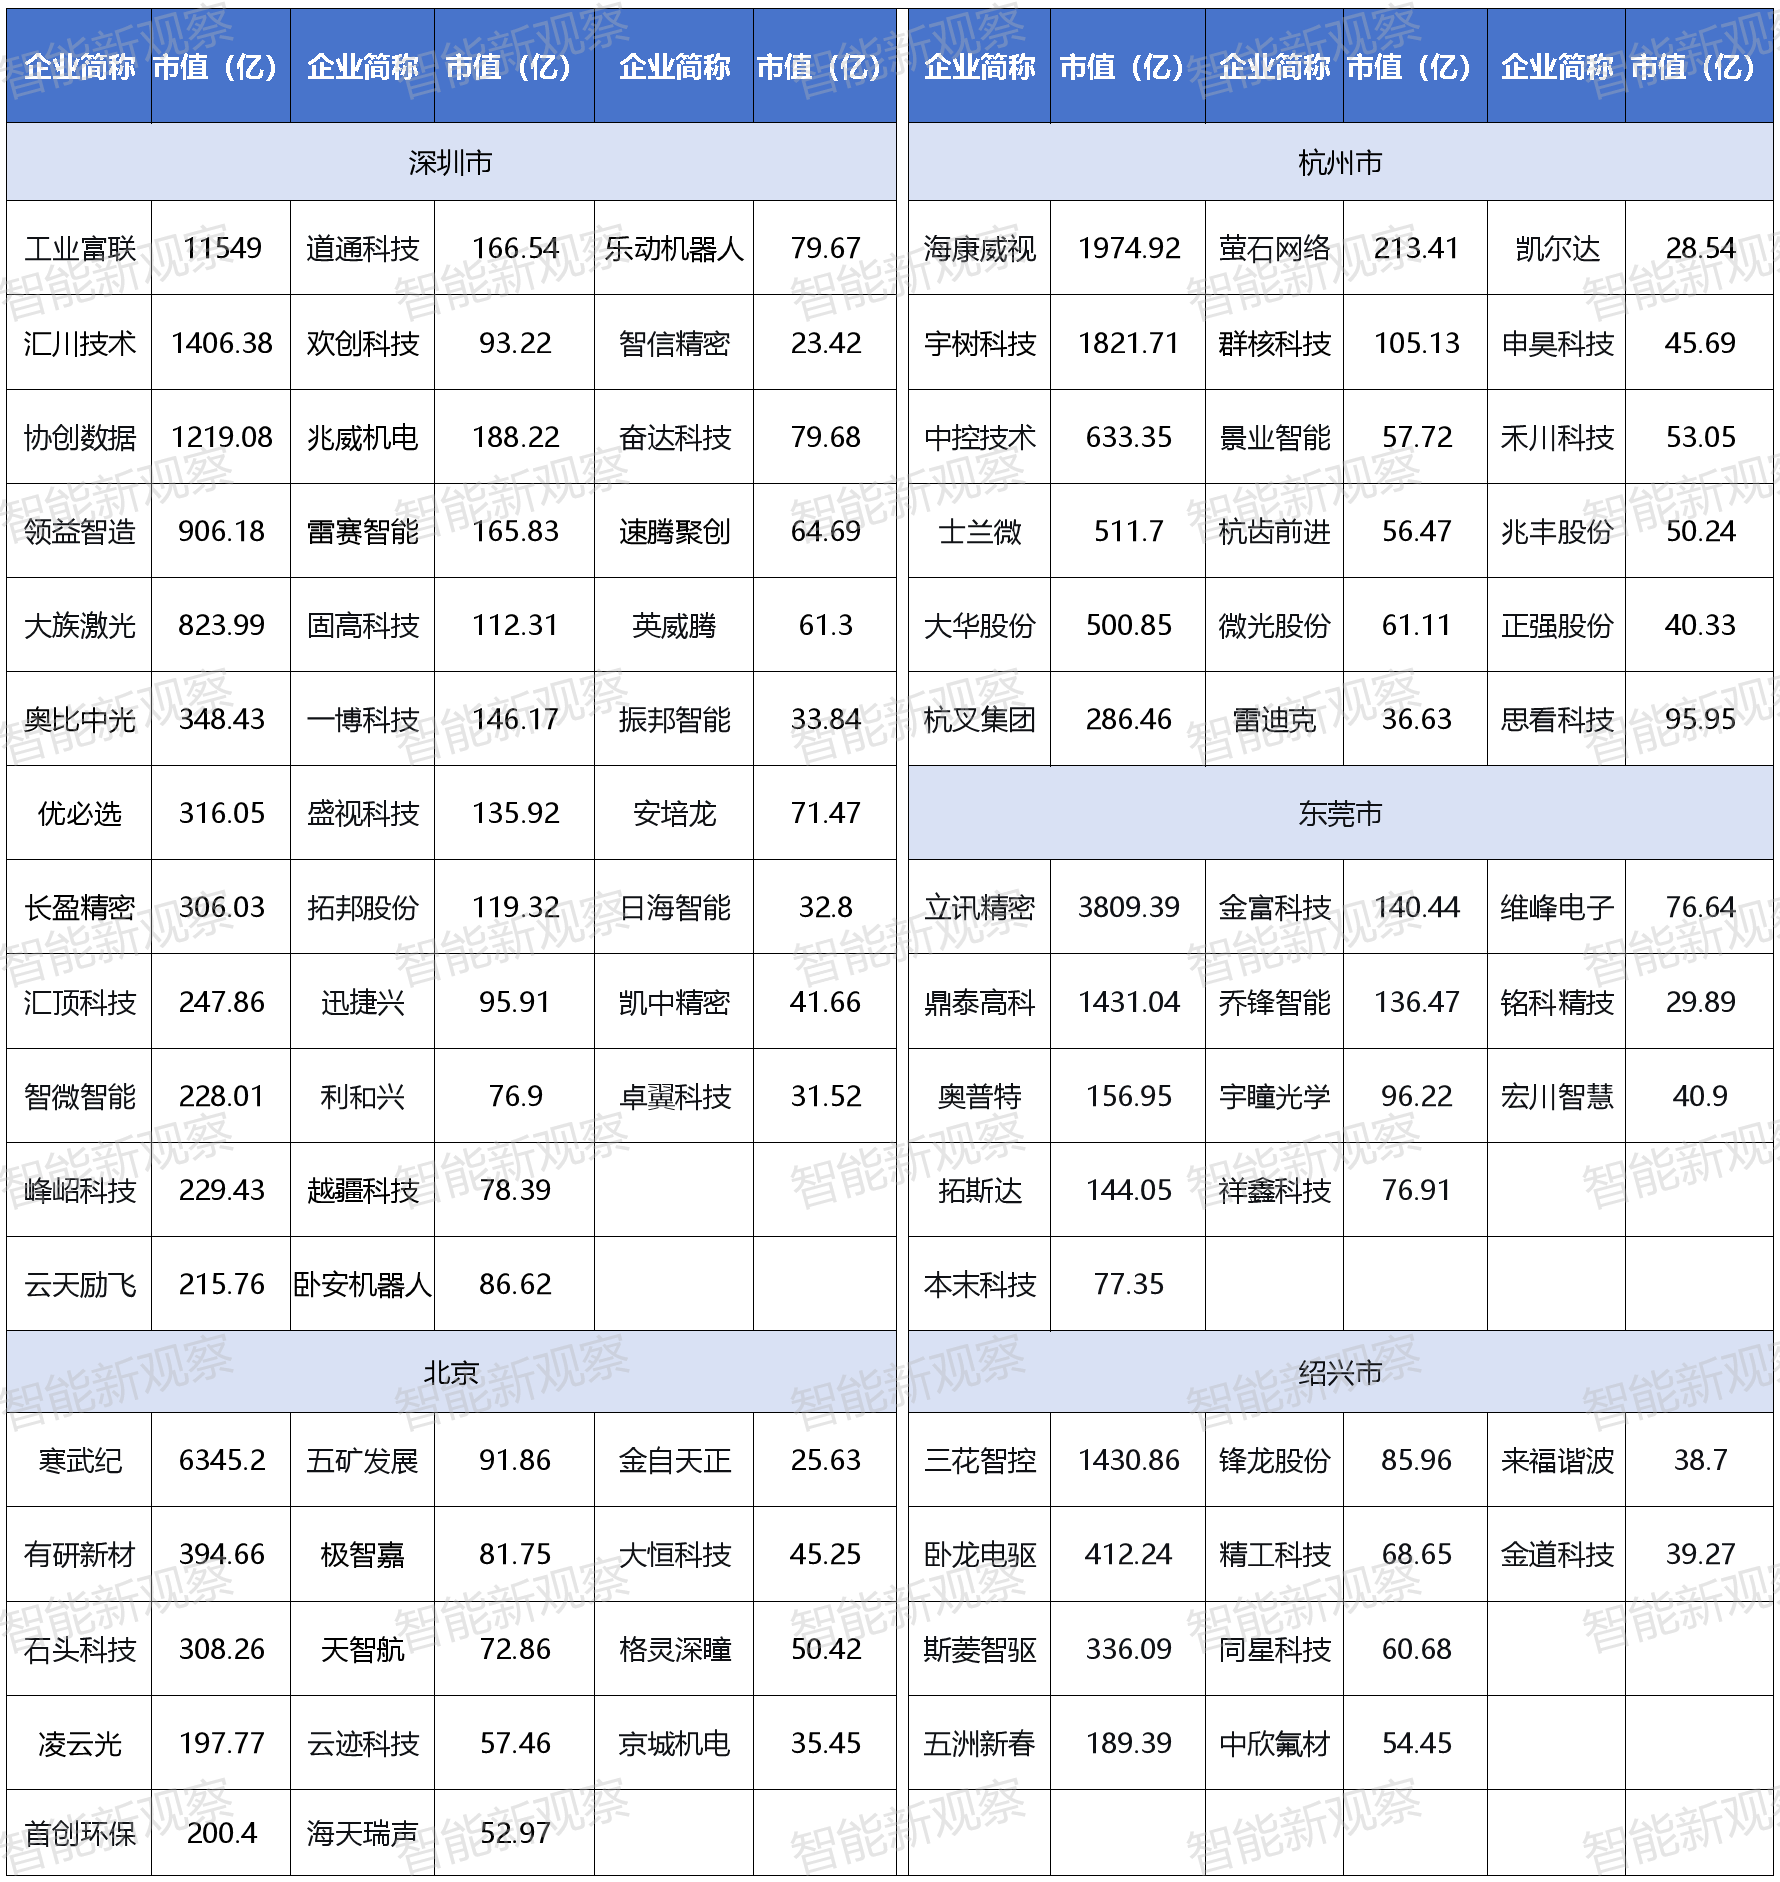
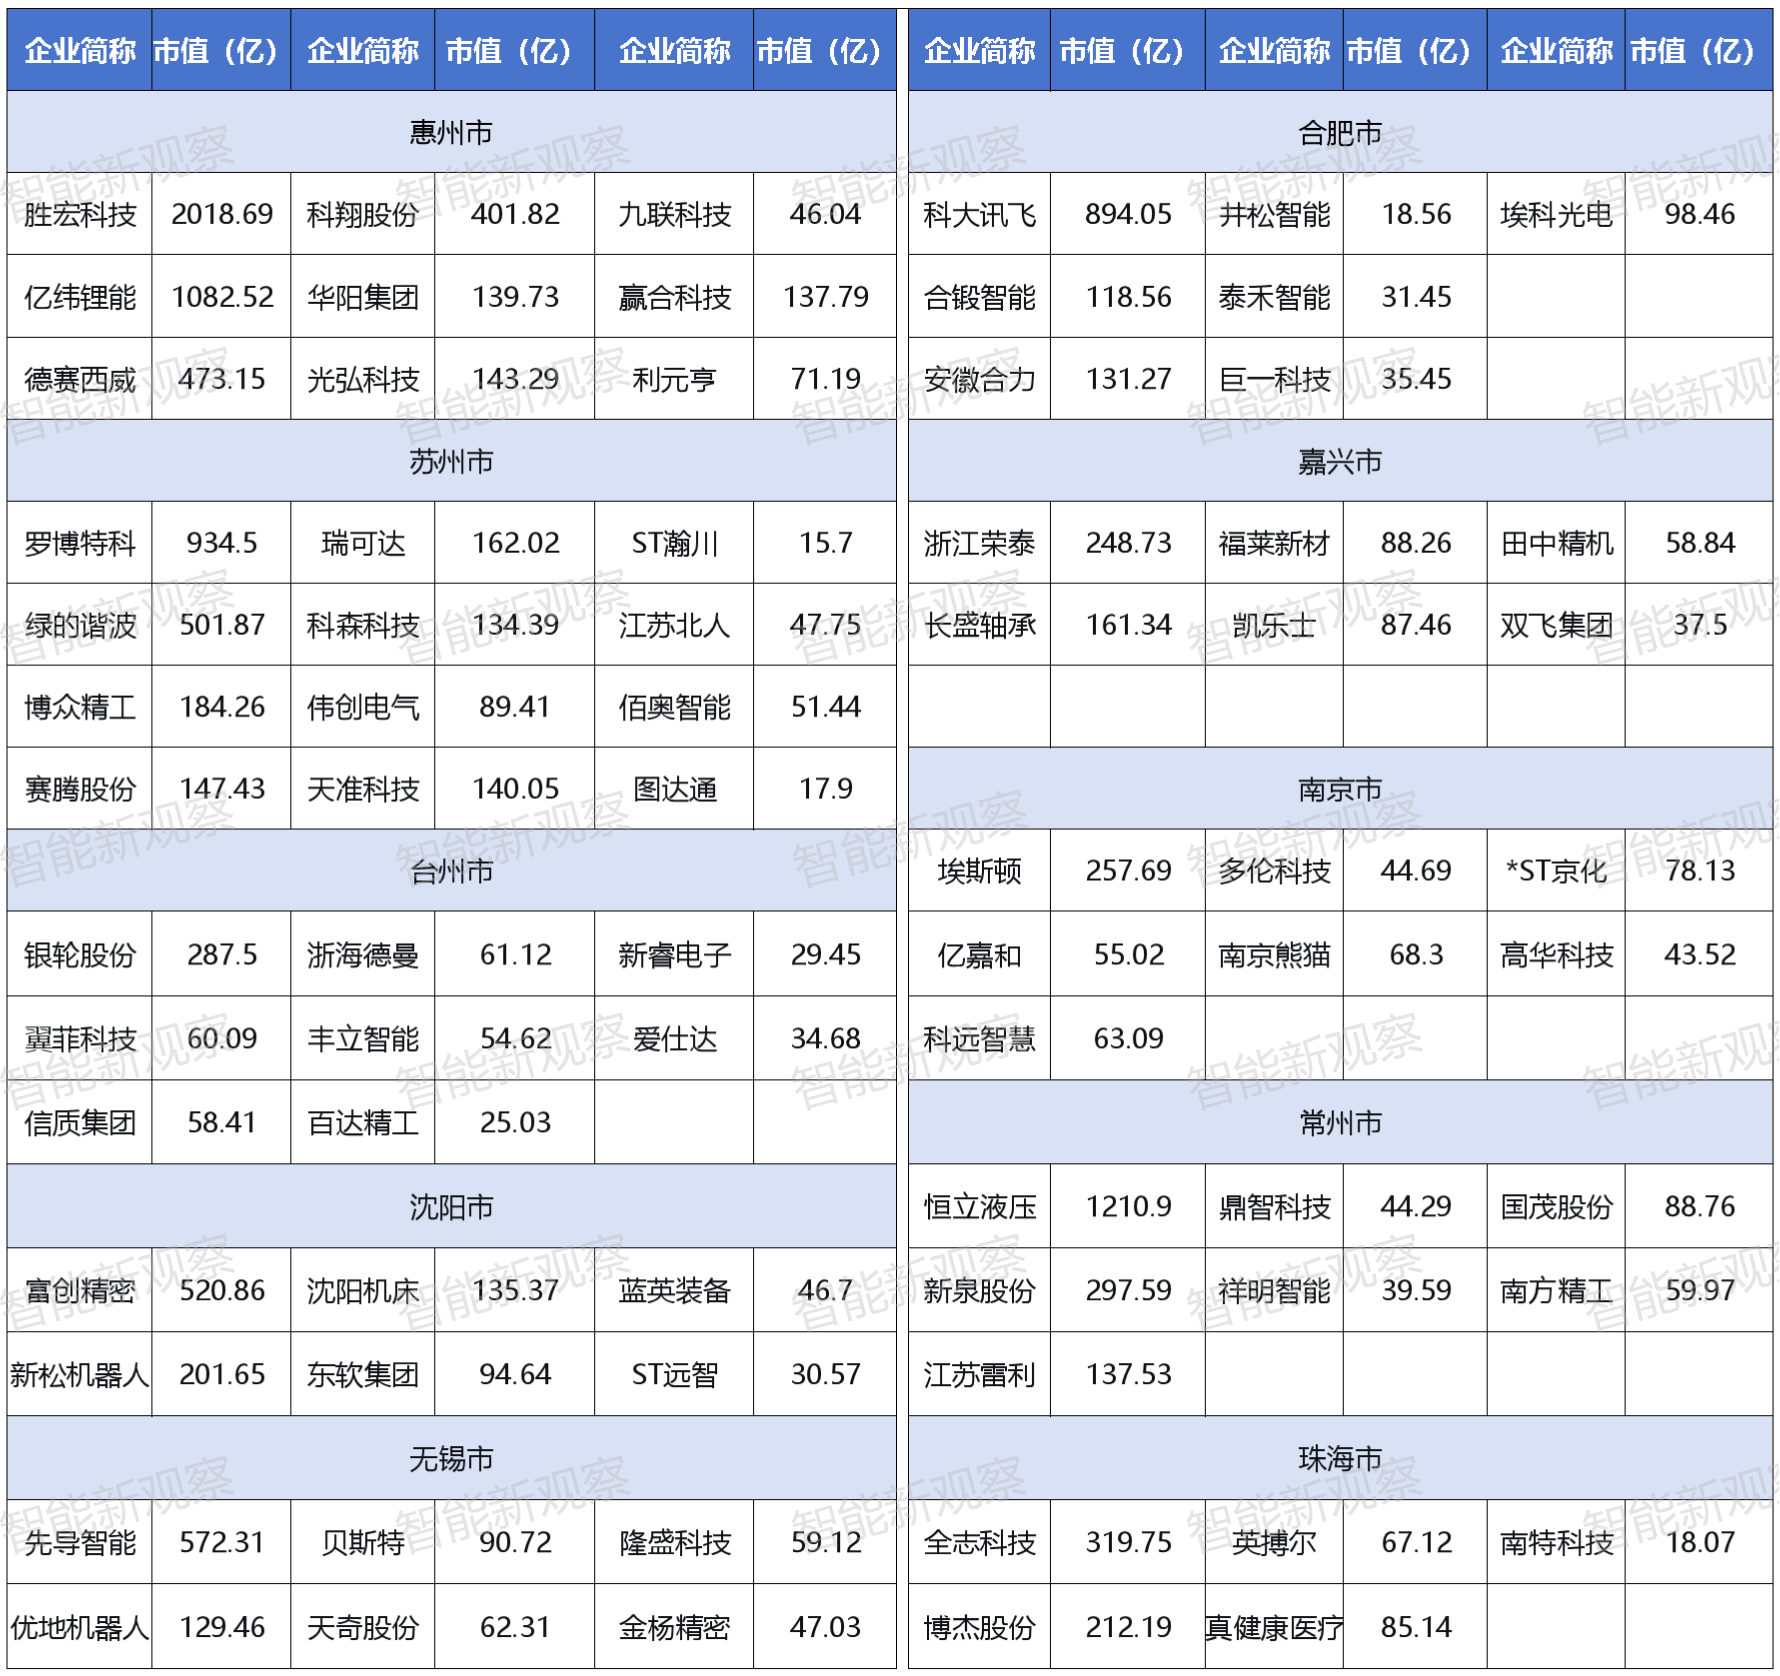
在多数一线城市中,总市值呈现出“数家千亿龙头引领、百亿矩阵多点开花”格局。以深圳为例,虽然深圳坐拥工业富联这样市值高达11549亿的超级巨头,但整个城市的总市值并非仅靠少数巨头支撑。在其身后,汇川技术(1406.38亿)、协创数据(1219.08亿)、领益智造(906.18亿)、大族激光(823.99亿)等百亿乃至千亿级别的企业数量众多,共同构筑了深圳万亿市值的坚实底座。 而部分新一线城市与多数二线城市的总市值的单极依赖特征较为显著。常州的恒立液压以1210.9亿元贡献了本地超六成的市值,其余绝大部分企业市值均在百亿以下。绍兴、成都、惠州、合肥、嘉兴、台州、南京、沈阳、无锡、珠海等城市均有类似情况。此外,二线城市占比较多的现象更说明其机器人企业的规模效应相比一线城市与新一线城市还存在一定差距,产业集群的整体厚度仍有待进一步夯实。
此外,这份排行榜还有一大值得关注的有趣现象:部分城市的企业数量与总市值之间出现倒挂情况。如重庆、成都两座新一线城市是榜单尾部中上市企业数量最多的地区(均为13家),而惠州作为二线城市,其上市企业数量不如重庆、成都,但惠州的总市值却高出重庆、成都一大截。这一反差现象不仅是由于沿海城市与西南较偏远地区经济发展差距所影响,还揭露出了各城市在产业链发展中所处环节的客观差异。
惠州这类处于沿海地区的城市,之所以能够撬动较高的总市值,核心在于其依靠地域经济优势,龙头企业更容易卡住产业链环节具有更高附加值和更强的资本溢价环节。
如惠州的胜宏科技在人工智能印制电路板领域率先突破高多层与高阶HDI相结合的核心技术壁垒,具备100层以上高多层板制造能力,其AI算力卡和数据中心交换机市场份额位居全球前列;亿纬锂能则是宇树科技全系列机器人的核心电池配套商,采购占比达到20%至25%;绍兴的三花智控在机器人机电执行器领域同样具备深厚的技术积累,单家企业市值便接近1500亿元。
这类企业在机器人产业链的关键卡位环节,技术壁垒清晰,业绩增长确定性高,因此在资本市场获得了显著的估值溢价。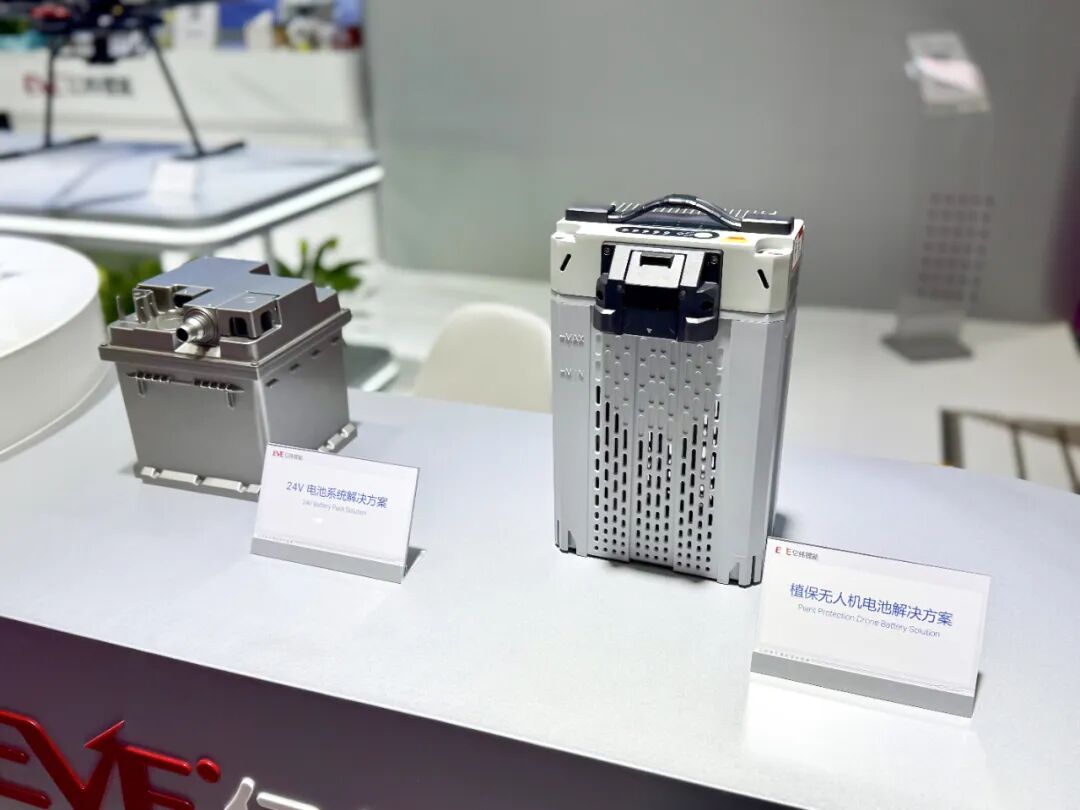 重庆、成都的上市企业虽然在数量上不落下风,但细看其市值构成,可以看到两地的市值龙头数量较少(重庆4家,成都1家),而在惠州的9家企业中,市值龙头就达7家。同时重庆、成都两地其余大部分企业则是数十亿市值。两地规模效应具备,但拉不开数值差距,导致了排名较后。
此外,前瞻产业研究院的文章《一文看懂成都市具身智能产业发展现状与投资机会前瞻》中提到,成都的具身智能产业链中,软件系统的人工智能环节相对集中,系统集成环节也具备一定基础,但核心硬件的各个细分领域及操作系统环节企业数量均较少。
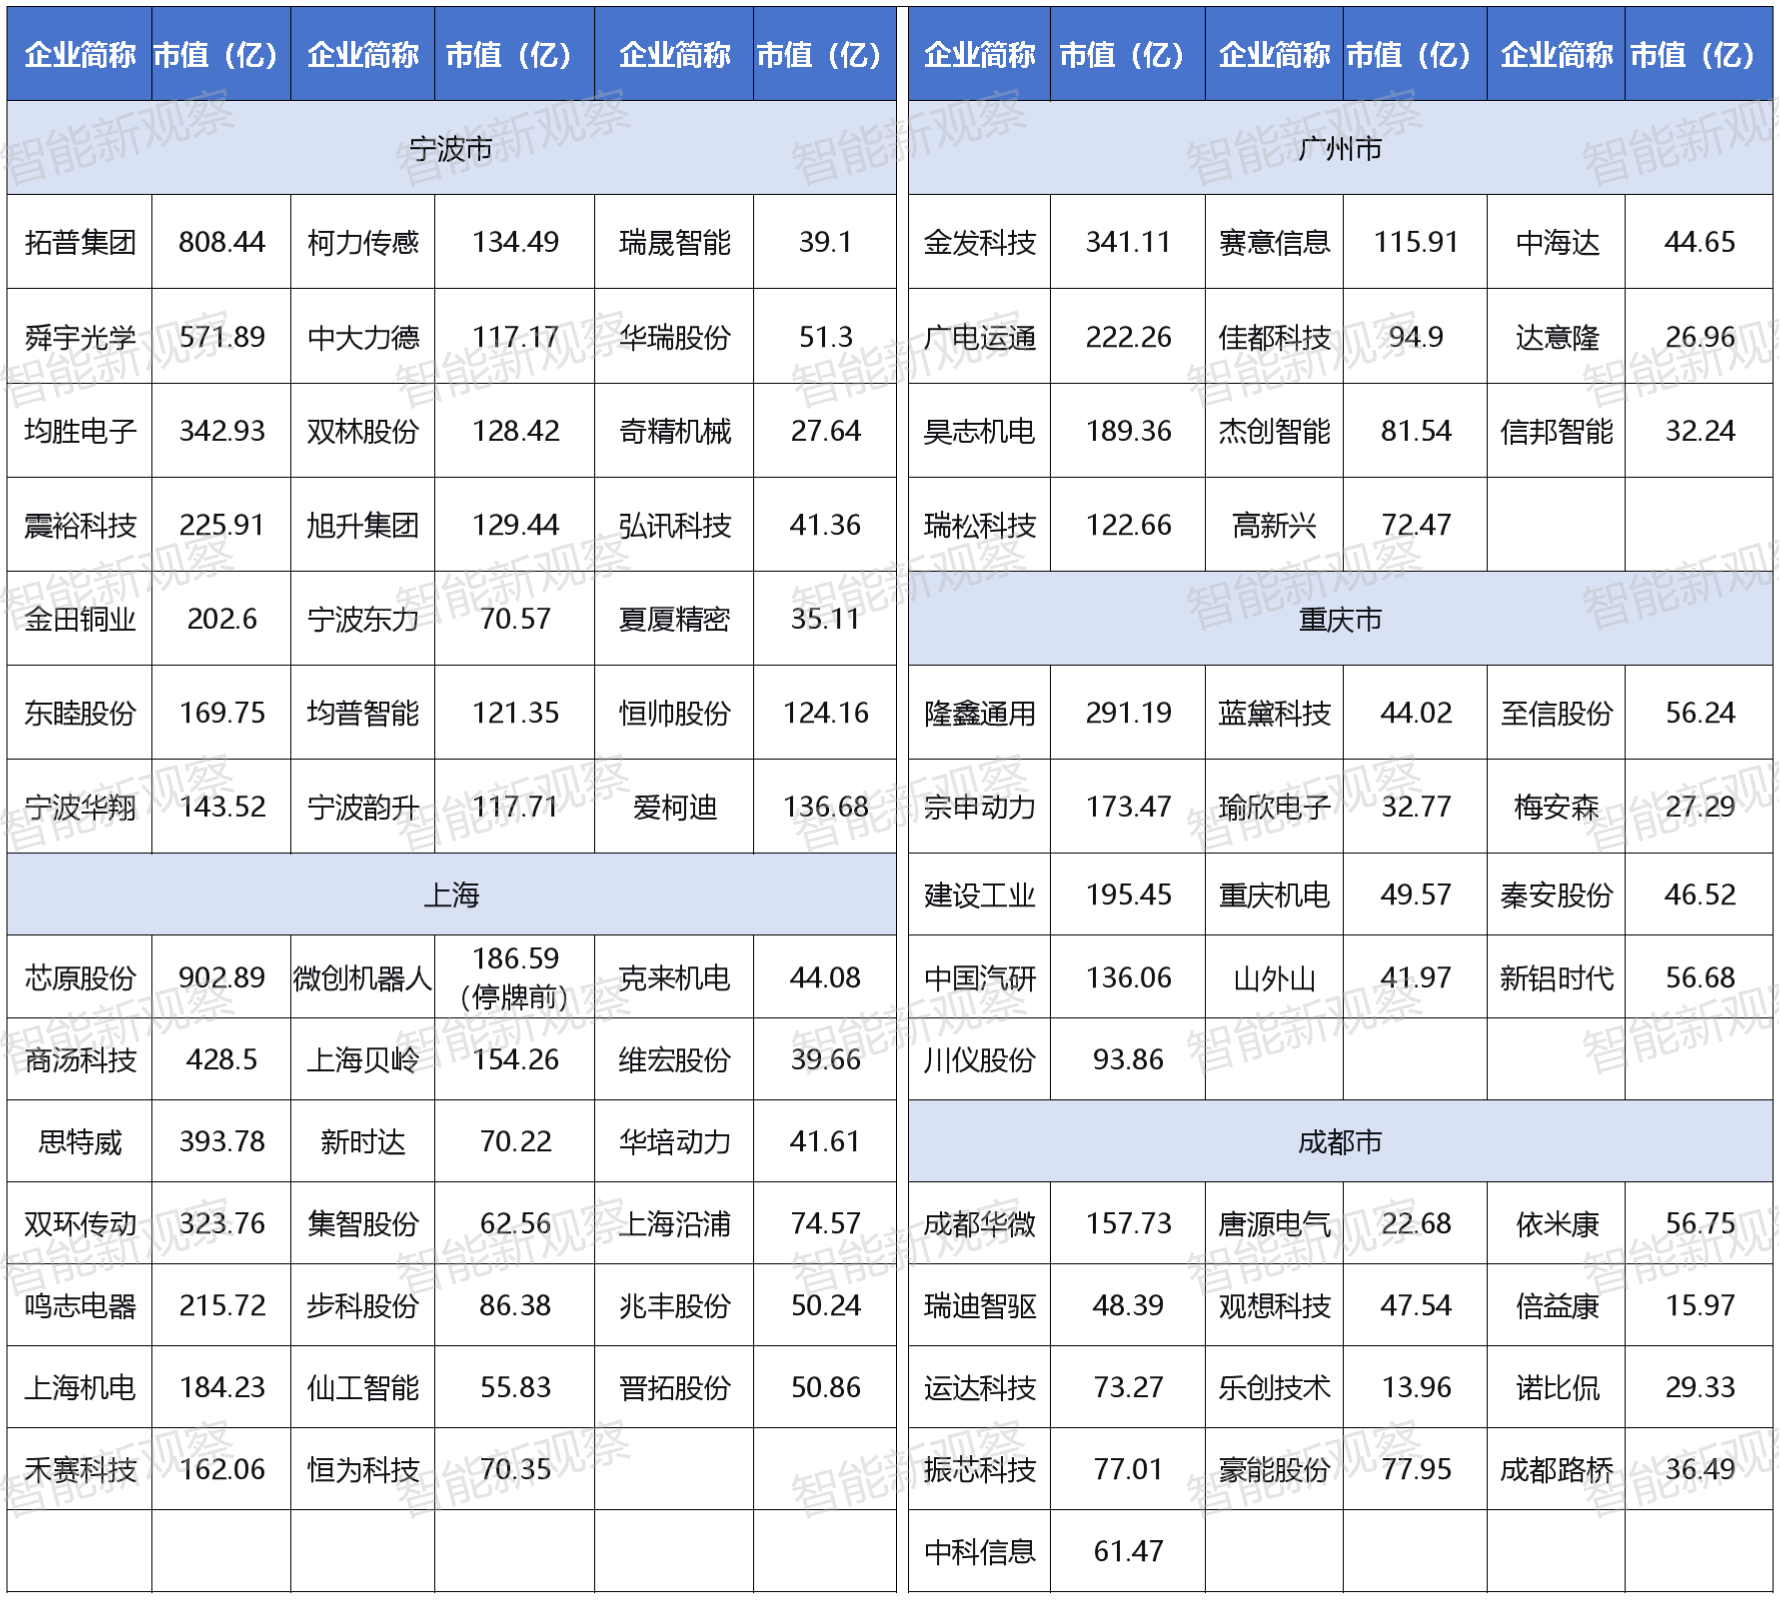
比如在重庆、成都两地的上市企业名单图表中,中科信息、唐源电气、中国汽研等大部分企业均是聚焦信息化解决方案或智能检测等系统集成环节。这就导致重庆、成都两市的机器人企业在资本市场的估值天花板与沿海城市拉开了差距。 不过,西南地区在机器人产业上的追赶势头也不容小觑。成都已明确提出到2027年具身智能产业规模突破500亿元的目标。同时,西部首个国家级智能机器人中小企业特色产业集群——成华经开区机器人产业园已形成涵盖关键零部件、整机、算法与系统集成的完整链条。
重庆则将具身智能作为核心赛道加速布局,全市已聚集超过300家机器人企业及研发机构,其璧山区产业产值预计在2026年增速超过400%。
这份城市机器人上市企业总市值排行榜,记录了当下中国机器人产业在空间分布的格局。深圳的万亿级体量、长三角以及珠三角城市的密集集群、内陆城市的加速追赶,勾勒出中国机器人产业在全国范围内的蓬勃盛况。同时,各城市之间总市值的差距,也揭露出各地在产业链环节卡位、企业梯队厚度方面的一定分化。
从榜单来看,头部城市在龙头企业数量和市值规模上已形成明显优势。但需注意的是,机器人产业整体正处于快速成长初期,技术路线、应用场景和商业化路径都还有很大的探索空间,这意味着当前的市值格局远未定型。未来更多奋力崛起的“成长者”,或将为国内机器人的区域竞争格局注入新的变量。